


Chargeback
En chargeback er en tvungen tilbageførsel af en betaling, der initieres af kundens bank eller kortudsteder, snarere end af forhandleren, typisk efter at en kunde bestrider en betaling som svigagtig, uautoriseret eller utilfredsstillende. Chargebacks returnerer midler til kunden og medfører ofte ekstra gebyrer, der opkræves hos forhandleren, uanset udfaldet af tvisten.
Definition af Chargeback
En chargeback er en betalingstilbageførsel, der er tvunget igennem af kundens kortudstedende bank, snarere end frivilligt givet af forhandleren. Det sker, når en kortindehaver kontakter deres bank for at bestride en transaktion – ofte fordi de hævder, at betalingen var svigagtig, varen aldrig ankom, produktet ikke matchede beskrivelsen, eller de simpelthen ikke genkender betalingen på deres kontoudtog. Banken undersøger sagen, og hvis den giver kunden medhold, trækker den de omstridte midler tilbage fra forhandlerens konto, typisk sammen med et tvistgebyr, der opkræves hos forhandleren uanset det endelige udfald. Chargebacks findes som en forbrugerbeskyttelsesmekanisme indbygget i kortnetværksreglerne (Visa, Mastercard, American Express), hvilket giver kunderne en klageadgang, når en forhandler er uimødekommende, eller en transaktion er svigagtig, men de bruges også i vid udstrækning – og nogle gange misbruges – på måder, der skaber reelle økonomiske og operationelle omkostninger for onlineforhandlere.
Sådan Fungerer Chargeback-processen
Chargeback-cyklussen følger generelt en fastlagt rute. En kunde bestrider en betaling hos deres bank i stedet for at kontakte forhandleren direkte. Banken udsteder en midlertidig kredit til kunden og underretter formelt forhandlerens betalingsudbyder om tvisten, sammen med en årsagskode, der beskriver kravet (svindel, vare ikke modtaget, vare ikke som beskrevet og lignende kategorier). Forhandleren har derefter et begrænset tidsrum – ofte omkring 7 til 20 dage afhængigt af kortnetværk og udbyder – til at indsende dokumentation, der bestrider tvisten, såsom sporingsnumre, leveringsbekræftelse, ordreskærmbilleder eller korrespondance med kundeservice. Kortnetværket gennemgår dokumentationen og afgør sagen til enten forhandlerens eller kundens fordel.
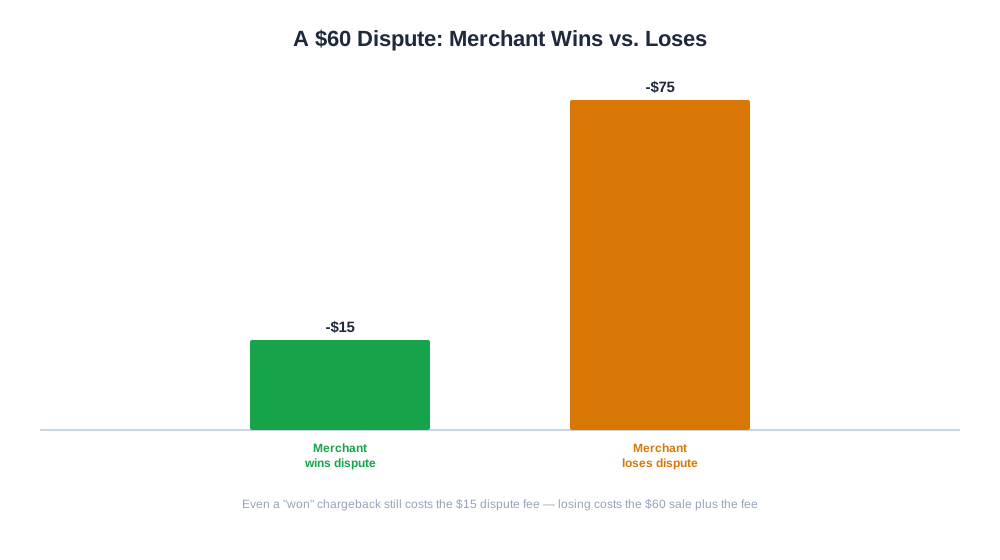
Et praktisk eksempel: en kunde bestrider en ordre på 60 $ som “vare ikke modtaget.” Forhandleren indsender et sporingsnummer, der viser leveringsbekræftelse på forsendelsesadressen. Hvis netværket giver forhandleren medhold, returneres de 60 $ til forhandleren, men tvistgebyret på 15 $, der blev opkrævet, da sagen blev åbnet, er typisk ikke-refunderbart uanset udfaldet – hvilket betyder, at selv en “vundet” chargeback stadig koster forhandleren penge.

Ready to Monitor Your AI Visibility?
Track how AI chatbots mention your brand across ChatGPT, Perplexity, and other platforms.
Hvorfor Chargebacks Betyder Noget for E-handelsmærker
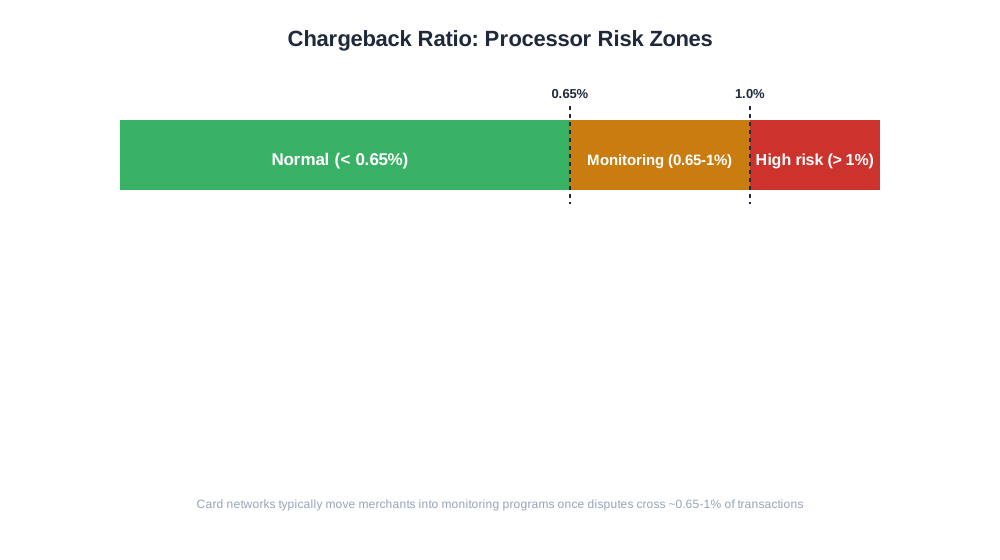
Chargebacks betyder noget langt ud over værdien af den omstridte transaktion. Betalingsudbydere overvåger en forhandlers chargeback-rate – tvister som procentdel af alle transaktioner – og de fleste kortnetværk definerer specifikke tærskler (ofte nævnt omkring 0,65 % til 1 %), over hvilke en forhandler placeres i overvågningsprogrammer med yderligere gebyrer, reserver på midler eller i vedvarende tilfælde ophør af behandlingsrettigheder. For et voksende DTC-mærke kan et ubehandlet chargeback-problem derfor true ikke blot marginen, men også evnen til at acceptere kortbetalinger overhovedet.
Chargebacks forvrænger også andre metrikker, hvis de ikke spores separat. En butiks tilsyneladende refusionsrate kan se sund ud, mens dens chargeback-rate stille og roligt stiger, da de to registreres og afvikles gennem helt forskellige kanaler – refusioner gennem forhandlerens egne systemer, chargebacks gennem kortnetværket.
Chargeback vs. Refusion vs. Tvistløsning
| Aspekt | Refusion | Chargeback |
|---|---|---|
| Hvem initierer det | Forhandleren, frivilligt | Kundens bank, på kundens vegne |
| Hastighed | Øjeblikkelig, forhandlerstyret | Dage til uger, netværksstyret |
| Gebyr til forhandler | Normalt intet ud over det oprindelige behandlingsgebyr | Tvistgebyr, uanset om man vinder eller taber |
| Effekt på forhandlerens status | Ingen, hvis det håndteres normalt | Tæller med i chargeback-rate, der overvåges af udbyderen |
| Forhandlerens klageadgang | Ikke relevant, forhandleren har allerede besluttet | Kan indsende dokumentation for at bestride |
Stay Updated on AI Visibility Trends
Get the latest insights on AI mentions, brand monitoring, and optimization strategies.
Chargebacks og AI-drevet Handel
Efterhånden som flere køb foretages via AI-shoppingassistenter og agentiske checkout-flow – hvor en kunde autoriserer en AI-agent til at gennemføre en transaktion på deres vegne, som med ChatGPT Instant Checkout eller nye agentiske handelsflow – udvikler chargeback-dynamikken sig. Køb foretaget gennem en mellemliggende agent introducerer en ny kategori af “jeg har ikke godkendt dette”-tvister, da den menneskelige kortindehaver er et skridt væk fra selve checkouthandlingen, og kortnetværk er stadig ved at udvikle klare ansvarsregler for dette scenarie. Forhandlere, der sælger gennem disse nyere AI-formidlede kanaler, bør forvente, at chargeback-årsagskoder og tvistmønstre ser anderledes ud end ved et traditionelt web-checkout.
På analysesiden kræver det at få øje på chargeback-tendenser tidligt, at man ser dem i sammenhæng med resten af ordreaktiviteten – hvilke betalingsmetoder, produktkategorier eller trafikkilder de samler sig omkring. AmICiteds eshop_get_order_mix-rapport opdeler ordrer efter betalingsmetode og status, inklusive chargebacks, hvilket lader en forhandler se for eksempel, om tvister er koncentreret i en bestemt betalingsmetode eller en specifik produktlinje i stedet for at behandle chargeback-raten som ét udifferentieret tal.
Bedste Praksis for Håndtering af Chargebacks
- Brug en tydelig, genkendelig betalingsbeskrivelse, så en betaling på kundens kontoudtog matcher dit mærkenavn, hvilket reducerer “jeg genkender ikke denne betaling”-tvister.
- Send proaktive ordrebekræftelser og forsendelsesmeddelelser med sporingsnumre, som også fungerer som dokumentation, hvis en tvist senere indgives.
- Reager hurtigt og imødekommende på kundeklager, før de eskalerer til en banktvist – en refusion givet direkte undgår helt gebyret og rate-påvirkningen fra en chargeback.
- Hold organiserede optegnelser over ordredetaljer, leveringsbekræftelse og kundekommunikation, så dokumentation kan indsendes hurtigt inden for tvistvinduet.
- Brug svindelscreeningsværktøjer ved checkout til at fange ordrer med uoverensstemmende fakturerings- og forsendelsesoplysninger eller andre klare svindelsignaler, før de afsendes.
- Overvåg din chargeback-rate regelmæssigt i forhold til din udbyders angivne tærskler i stedet for først at opdage et problem, efter du har modtaget en meddelelse om overvågningsprogram.
Almindelige Chargeback-fejl
En hyppig fejl er at behandle hver chargeback som uoverskuelig og undlade at indsende dokumentation, når leveringsbekræftelses- og dobbeltbetalings-tvister i praksis ofte vindes med ligefrem dokumentation. Et andet almindeligt problem er uoverensstemmelse i betalingsbeskrivelsen – en butiks checkout viser ét mærkenavn, mens betalingsbeskrivelsen viser et ubeslægtet moderselskab eller betalingsudbydernavn, hvilket pålideligt driver “jeg genkender ikke dette”-tvister, som en simpel rettelse af beskrivelsen ville forhindre. Forhandlere ignorerer også nogle gange venlig svindel, indtil det bliver et mønster; et lille antal gentagne bestridere kan identificeres og screens fra ved checkout i stedet for at blive behandlet som enkeltstående hændelser hver gang. Endelig undlader nogle butikker at adskille chargebacks fra refusioner i deres egen rapportering, hvilket skjuler et voksende tvistproblem bag en tilsyneladende normal samlet returrate, indtil en meddelelse fra udbyderen tvinger problemet frem i lyset.