


Chargeback
Een chargeback is een gedwongen terugboeking van een betaling die wordt gestart door de bank of kaartuitgever van een klant, in plaats van door de verkoper. Dit gebeurt meestal nadat een klant een betaling betwist als frauduleus, onbevoegd of onbevredigend. Chargebacks boeken geld terug naar de klant en gaan vaak gepaard met extra kosten die aan de verkoper worden doorberekend, ongeacht de uitkomst van het geschil.
Definitie van Chargeback
Een chargeback is een betalingsomkering die wordt afgedwongen door de kaartuitgevende bank van een klant, in plaats van vrijwillig door de verkoper te worden verleend. Het gebeurt wanneer een kaarthouder contact opneemt met zijn bank om een transactie te betwisten — meestal omdat de betaling volgens hen frauduleus was, het artikel nooit is aangekomen, het product niet overeenkwam met de beschrijving, of ze de betaling simpelweg niet herkennen op hun afschrift. De bank onderzoekt de kwestie en als deze de kant van de klant kiest, haalt het betwiste bedrag terug van de rekening van de verkoper, meestal samen met een geschilvergoeding die aan de verkoper wordt doorberekend, ongeacht de uiteindelijke uitkomst. Chargebacks bestaan als een consumentenbeschermingsmechanisme dat is ingebouwd in de regels van kaartnetwerken (Visa, Mastercard, American Express), waardoor klanten verhaal kunnen halen wanneer een verkoper niet reageert of een transactie frauduleus is, maar ze worden ook veelvuldig gebruikt — en soms misbruikt — op manieren die echte financiële en operationele kosten veroorzaken voor online retailers.
Hoe het Chargeback-proces Werkt
De levenscyclus van een chargeback volgt over het algemeen een vast patroon. Een klant betwist een betaling bij zijn bank in plaats van rechtstreeks contact op te nemen met de verkoper. De bank verstrekt een voorlopig krediet aan de klant en stelt de betalingsverwerker van de verkoper formeel op de hoogte van het geschil, samen met een redencode die de claim beschrijft (fraude, product niet ontvangen, product niet zoals beschreven en soortgelijke categorieën). De verkoper heeft vervolgens een beperkt venster — vaak ongeveer 7 tot 20 dagen, afhankelijk van het kaartnetwerk en de verwerker — om bewijs in te dienen ter betwisting van het geschil, zoals trackingnummers, leveringsbevestiging, order-screenshots of klantenservicecorrespondentie. Het kaartnetwerk beoordeelt het bewijs en beslist in het voordeel van de verkoper of de klant.
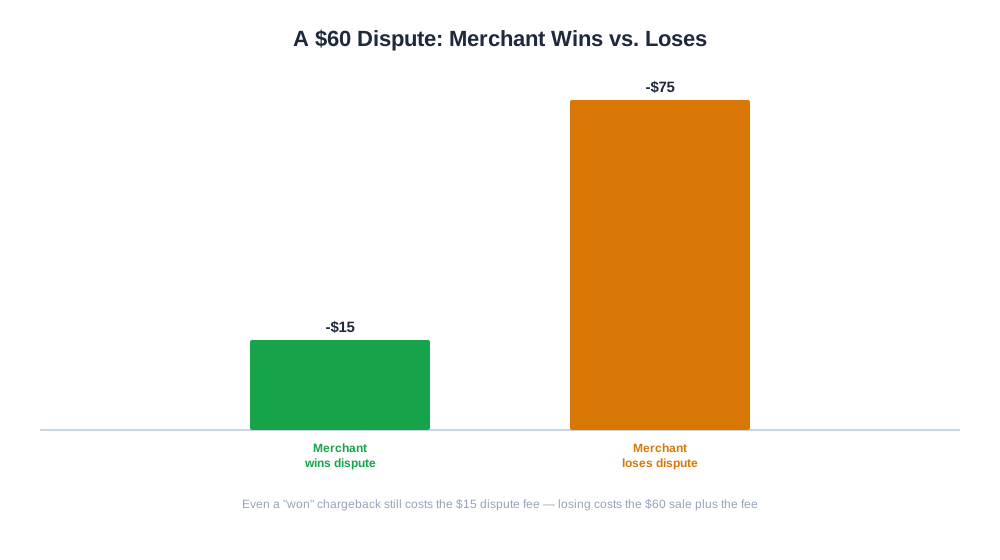
Een uitgewerkt voorbeeld: een klant betwist een bestelling van €60 als “artikel niet ontvangen.” De verkoper dient een trackingnummer in waaruit blijkt dat het pakket is afgeleverd op het verzendadres. Als het netwerk de kant van de verkoper kiest, wordt de €60 terugbetaald aan de verkoper, maar de €15 geschilvergoeding die in rekening werd gebracht toen de zaak werd geopend, is doorgaans niet-terugbetaalbaar, ongeacht de uitkomst — wat betekent dat zelfs een “gewonnen” chargeback de verkoper nog geld kost.

Ready to Monitor Your AI Visibility?
Track how AI chatbots mention your brand across ChatGPT, Perplexity, and other platforms.
Waarom Chargebacks Belangrijk Zijn voor E-commerce Merken
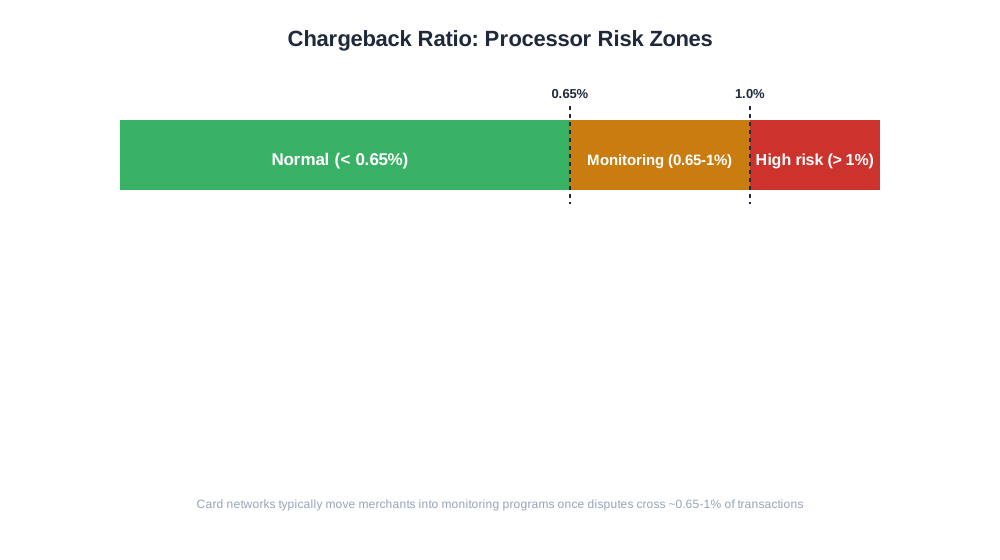
Chargebacks zijn belangrijker dan alleen de waarde van de betwiste transactie. Betalingsverwerkers houden de chargeback-ratio van een verkoper bij — geschillen als percentage van het totaal aantal transacties — en de meeste kaartnetwerken hanteren specifieke drempelwaarden (vaak rond 0,65% tot 1%) waarboven een verkoper in monitoringsprogramma’s wordt geplaatst met extra kosten, reserves op fondsen, of in aanhoudende gevallen beëindiging van verwerkingsprivileges. Voor een groeiend DTC-merk kan een onbeheerd chargeback-probleem dus niet alleen de marge bedreigen, maar ook de mogelijkheid om kaartbetalingen te accepteren.
Chargebacks verstoren ook andere meetgegevens als ze niet apart worden bijgehouden. Het schijnbare terugbetalingspercentage van een winkel kan er gezond uitzien terwijl het chargeback-percentage stilletjes stijgt, omdat de twee worden geregistreerd en afgehandeld via volledig verschillende kanalen — terugbetalingen via de eigen systemen van de verkoper, chargebacks via het kaartnetwerk.
Chargeback vs. Terugbetaling vs. Geschilbeslechting
| Aspect | Terugbetaling | Chargeback |
|---|---|---|
| Wie initieert het | Verkoper, vrijwillig | Bank van de klant, namens de klant |
| Snelheid | Onmiddellijk, verkoper-gestuurd | Dagen tot weken, netwerk-gestuurd |
| Kosten voor verkoper | Meestal geen, behalve de oorspronkelijke verwerkingskosten | Geschilkosten, winst of verlies |
| Effect op positie van verkoper | Geen, indien normaal beheerd | Telt mee voor chargeback-ratio die door verwerker wordt gecontroleerd |
| Verhaalsrecht verkoper | N.v.t., verkoper heeft al besloten | Kan bewijs indienen om te betwisten |
Stay Updated on AI Visibility Trends
Get the latest insights on AI mentions, brand monitoring, and optimization strategies.
Chargebacks en AI-gestuurde Handel
Naarmate meer aankopen worden gedaan via AI-winkelassistenten en agentische afrekenstromen — waarbij een klant een AI-agent autoriseert om een transactie namens hen te voltooien, zoals bij ChatGPT Instant Checkout of opkomende agentische commerce stromen — evolueren de chargeback-dynamieken. Aankopen via een tussenliggende agent introduceren een nieuwe categorie “ik heb dit niet geautoriseerd” geschillen, omdat de menselijke kaarthouder een stap verwijderd is van de daadwerkelijke afrekenhandeling, en kaartnetwerken ontwikkelen nog steeds duidelijke aansprakelijkheidsregels voor dit scenario. Verkopers die via deze nieuwere AI-gemedieerde kanalen verkopen, moeten verwachten dat chargeback-redencodes en geschilpatronen er anders uitzien dan bij een traditionele webafrekening.
Aan de analytische kant vereist het vroegtijdig signaleren van chargeback-trends het zien ervan in de context van de rest van de orderactiviteit — rond welke betaalmethoden, productcategorieën of verkeersbronnen ze zich clusteren. Het eshop_get_order_mix-rapport van AmICited splitst bestellingen uit op betaalmethode en status, inclusief chargebacks, waardoor een verkoper bijvoorbeeld kan zien of geschillen geconcentreerd zijn in een bepaalde betaalmethode of een specifieke productlijn, in plaats van het chargeback-percentage als één ongedifferentieerd getal te behandelen.
Best Practices voor het Beheren van Chargebacks
- Gebruik een duidelijke, herkenbare factuurbeschrijving, zodat een betaling op het afschrift van een klant overeenkomt met uw merknaam, waardoor “ik herken deze betaling niet” geschillen afnemen.
- Stuur proactieve orderbevestigingen en verzendmeldingen met trackingnummers, die ook als bewijs dienen als later een geschil wordt ingediend.
- Reageer snel en royaal op klachten van klanten voordat ze escaleren naar een bankgeschil — een direct verleende terugbetaling vermijdt volledig de vergoeding en de impact op de chargeback-ratio.
- Houd georganiseerde administratie bij van ordergegevens, leveringsbevestigingen en klantcommunicatie, zodat bewijs snel kan worden ingediend binnen het geschilvenster.
- Gebruik fraudescreeningtools bij het afrekenen om bestellingen met niet-overeenkomende factuur- en verzendgegevens of andere duidelijke fraude signalen te onderscheppen voordat ze worden verzonden.
- Houd uw chargeback-ratio regelmatig in de gaten ten opzichte van de vermelde drempelwaarden van uw verwerker, in plaats van een probleem pas te ontdekken na ontvangst van een monitoringsprogramma-melding.
Veelgemaakte Chargeback-fouten
Een veelgemaakte fout is om elke chargeback als onwinbaar te beschouwen en geen moeite te doen om bewijs in te dienen, terwijl in de praktijk geschillen over leveringsbevestiging en dubbele betalingen vaak worden gewonnen met eenvoudige documentatie. Een ander veelvoorkomend probleem is een niet-overeenkomende factuurbeschrijving — de afrekening van een winkel toont de ene merknaam, terwijl de factuurbeschrijving een niet-gerelateerde moedermaatschappij of betalingsverwerker toont, wat steevast leidt tot “ik herken dit niet” geschillen die een eenvoudige aanpassing van de factuurbeschrijving zou voorkomen. Verkopers negeren ook soms vriendelijke fraude totdat het een patroon wordt; een klein aantal herhaalde betwisters kan worden geïdentificeerd en uitgefilterd bij het afrekenen in plaats van telkens als eenmalige incidenten te worden behandeld. Tot slot verzuimen sommige winkels om chargebacks en terugbetalingen in hun eigen rapportage te scheiden, waardoor een groeiend geschilprobleem verborgen blijft in een ogenschijnlijk normaal totaal retourpercentage, totdat een melding van de verwerker het probleem aan het licht brengt.