


Tilbakeføring
En tilbakeføring er en tvungen reversering av en betaling initiert av kundens bank eller kortutsteder, snarere enn av selgeren, vanligvis etter at en kunde bestrider en transaksjon som svindel, uautorisert eller utilfredsstillende. Tilbakeføringer returnerer midler til kunden og medfører ofte tilleggsgebyrer som belastes selgeren, uavhengig av utfallet av tvisten.
Definisjon av tilbakeføring
En tilbakeføring er en betalingsreversering som er tvunget frem av kundens kortutstedende bank, i stedet for frivillig gitt av selgeren. Det skjer når en kortinnehaver kontakter banken sin for å bestride en transaksjon — vanligvis fordi de hevder at belastningen var svindel, varen aldri ankom, produktet ikke stemte med beskrivelsen, eller de rett og slett ikke kjenner igjen belastningen på kontoutskriften. Banken undersøker, og hvis den stiller seg på kundens side, trekker den de omstridte midlene tilbake fra selgerens konto, vanligvis sammen med et tvistgebyr som belastes selgeren uavhengig av det endelige utfallet. Tilbakeføringer finnes som en forbrukerbeskyttelsesmekanisme innebygd i kortnettverksreglene (Visa, Mastercard, American Express), og gir kunder mulighet til å klage når en selger ikke svarer eller en transaksjon er svindelaktig, men de blir også mye brukt — og noen ganger misbrukt — på måter som skaper reelle økonomiske og operasjonelle kostnader for nettbutikker.
Hvordan tilbakeføringsprosessen fungerer
Tilbakeføringsløpet følger vanligvis en fastsatt vei. En kunde bestrider en belastning hos banken sin i stedet for å kontakte selgeren direkte. Banken utsteder en midlertidig kreditt til kunden og varsler formelt selgerens betalingsformidler om tvisten, sammen med en årsakskode som beskriver kravet (svindel, produkt ikke mottatt, produkt ikke som beskrevet og lignende kategorier). Selgeren har deretter et begrenset tidsvindu — ofte rundt 7 til 20 dager avhengig av kortnettverket og formidleren — til å sende inn bevis som bestrider tvisten, for eksempel sporingsnumre, leveringsbekreftelse, ordreskjermbilder eller kundeservicekorrespondanse. Kortnettverket gjennomgår bevisene og avgjør til fordel for enten selgeren eller kunden.
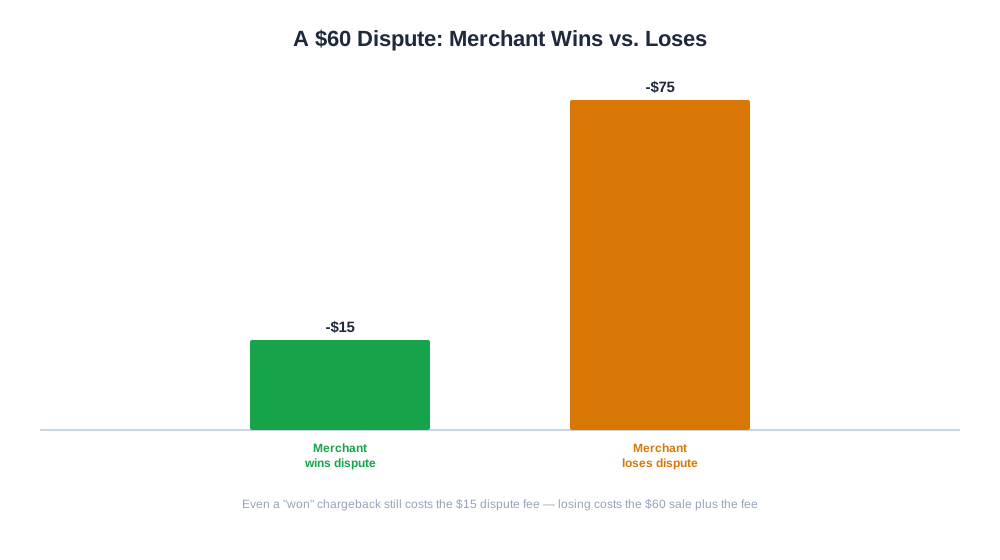
Et praktisk eksempel: en kunde bestrider en bestilling på 60 USD som “vare ikke mottatt.” Selgeren sender inn et sporingsnummer som viser leveringsbekreftelse til leveringsadressen. Hvis nettverket stiller seg på selgerens side, blir 60 USD returnert til selgeren, men tvistgebyret på 15 USD som ble belastet da saken ble åpnet, er vanligvis ikke-refunderbart uavhengig av utfall — noe som betyr at selv en “vunnet” tilbakeføring fortsatt koster selgeren penger.

Ready to Monitor Your AI Visibility?
Track how AI chatbots mention your brand across ChatGPT, Perplexity, and other platforms.
Hvorfor tilbakeføringer betyr noe for e-handelsmerker
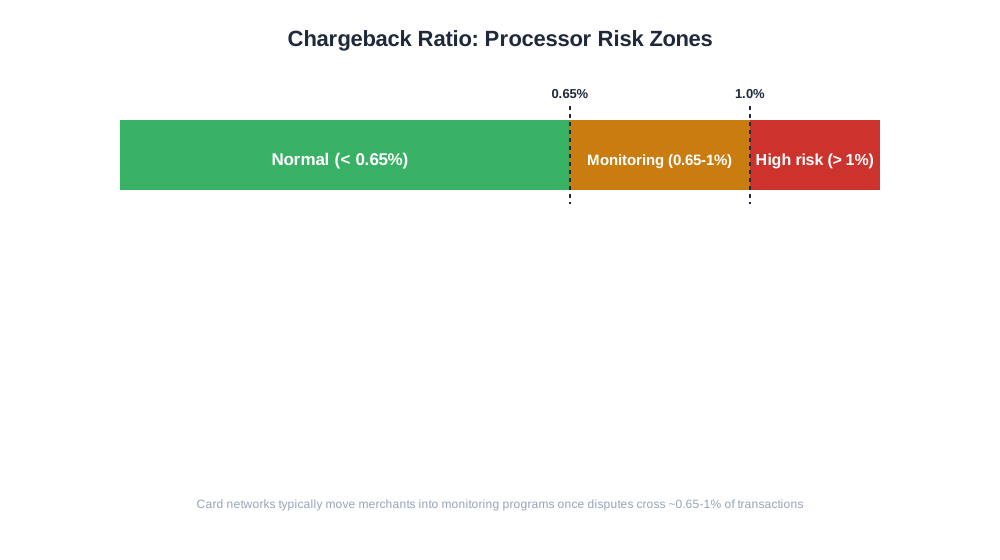
Tilbakeføringer betyr noe langt utover verdien av den omstridte transaksjonen. Betalingsformidlere overvåker en selgers tilbakeføringsandel — tvister som prosentandel av totale transaksjoner — og de fleste kortnettverk definerer spesifikke terskler (ofte sitert rundt 0,65 % til 1 %) over hvilke en selger plasseres i overvåkingsprogrammer med tilleggsgebyrer, reserver på midler, eller i vedvarende tilfeller, avslutning av behandlingstilgang. For et voksende DTC-merke kan et ubehandlet tilbakeføringsproblem derfor true ikke bare marginen, men også evnen til å akseptere kortbetalinger i det hele tatt.
Tilbakeføringer forvrider også andre måltall hvis de ikke spores separat. En butikks tilsynelatende refusjonsandel kan se sunn ut mens tilbakeføringsandelen stille stiger, siden de to registreres og løses gjennom helt forskjellige kanaler — refusjoner gjennom selgerens egne systemer, tilbakeføringer gjennom kortnettverket.
Tilbakeføring vs. Refusjon vs. Tvisteløsning
| Aspekt | Refusjon | Tilbakeføring |
|---|---|---|
| Hvem initierer det | Selgeren, frivillig | Kundens bank, på kundens vegne |
| Hastighet | Umiddelbar, selgerstyrt | Dager til uker, nettverksstyrt |
| Gebyr til selger | Vanligvis ingen utover opprinnelig behandlingsgebyr | Tvistgebyr, uansett utfall |
| Effekt på selgerens status | Ingen ved normal håndtering | Teller mot tilbakeføringsandelen som overvåkes av formidleren |
| Selgerens klagemulighet | Ikke aktuelt, selgeren har allerede bestemt | Kan sende inn bevis for å bestride |
Stay Updated on AI Visibility Trends
Get the latest insights on AI mentions, brand monitoring, and optimization strategies.
Tilbakeføringer og KI-drevet handel
Etter hvert som flere kjøp oppstår gjennom KI-handelsassistenter og agentbaserte betalingsflyter — der en kunde autoriserer en KI-agent til å fullføre en transaksjon på deres vegne, som med ChatGPT Instant Checkout eller nye agentbaserte handelsflyter — er tilbakeføringsdynamikken i endring. Kjøp gjort gjennom en mellomliggende agent introduserer en ny kategori av “jeg godkjente ikke dette”-tvister, siden den menneskelige kortinnehaveren er ett skritt unna den faktiske betalingshandlingen, og kortnettverk utvikler fortsatt klare ansvarsregler for dette scenarioet. Selgere som selger gjennom disse nyere KI-formidlede kanalene, bør forvente at tilbakeføringsårsakskoder og tvistemønstre vil se annerledes ut enn ved tradisjonell nettbetaling.
På analysesiden krever tidlig oppdagelse av tilbakeføringstrender å se dem i sammenheng med resten av ordreaktiviteten — hvilke betalingsmetoder, produktkategorier eller trafikkilder de samler seg rundt. AmICiteds eshop_get_order_mix-rapport bryter ned bestillinger etter betalingsmetode og status, inkludert tilbakeføringer, som lar en selger se for eksempel om tvister er konsentrert i en bestemt betalingsmetode eller en spesifikk produktlinje, i stedet for å behandle tilbakeføringsandelen som ett udifferensiert tall.
Beste praksis for håndtering av tilbakeføringer
- Bruk en tydelig, gjenkjennelig faktureringsbeskrivelse slik at en belastning på kundens kontoutskrift matcher merkenavnet ditt, noe som reduserer “jeg kjenner ikke igjen denne belastningen”-tvister.
- Send proaktive ordrebekreftelser og fraktvarsler med sporingsnumre, som fungerer som dobbelt bevis hvis en tvist senere innleveres.
- Svar raskt og raust på kundeklager før de eskalerer til en banktvist — en refusjon gitt direkte unngår gebyret og andelspåvirkningen av en tilbakeføring fullstendig.
- Hold organiserte poster over ordredetaljer, leveringsbekreftelse og kundekommunikasjon slik at bevis kan sendes inn raskt innen tvistefristen.
- Bruk svindelkontrollverktøy ved betaling for å fange opp bestillinger med ikke-matchende fakturerings- og leveringsdetaljer eller andre tydelige svindelsignaler før de sendes.
- Overvåk tilbakeføringsandelen regelmessig opp mot formidlerens oppgitte terskler i stedet for å oppdage et problem først etter å ha mottatt et varsel om overvåkingsprogram.
Vanlige tilbakeføringsfeil
En vanlig feil er å behandle hver tilbakeføring som umulig å vinne og ikke bry seg med å sende inn bevis, når leveringsbekreftelse og tvister om dobbel belastning i praksis ofte vinnes med enkel dokumentasjon. Et annet vanlig problem er en mismatch i faktureringsbeskrivelsen — en butikks betalingsside viser ett merkenavn mens kontoutskriftsbeskrivelsen viser et urelatert morselskap eller betalingsformidlernavn, som pålitelig driver “jeg kjenner ikke igjen dette”-tvister som en enkel fiks av beskrivelsen ville forhindret. Selgere ignorerer også noen ganger vennlig svindel inntil det blir et mønster; et lite antall gjentatte bestridere kan identifiseres og screenes ut ved betaling i stedet for å behandles som enkelttilfeller hver gang. Til slutt unnlater noen butikker å skille tilbakeføringer fra refusjoner i sin egen rapportering, noe som skjuler et økende tvisteproblem inni en tilsynelatende normal total returandel inntil et varsel fra formidleren tvinger problemet frem i lyset.