


Chargeback-kvot
Lär dig vad chargeback-kvot är, hur kortnätverken beräknar den och varför det är avgörande för e-handelsbetalningar att hålla den under övervakningströsklarna....
6 min läsning
Ett återkrav (chargeback) är en tvångsmässig återföring av en betalning som initieras av en kunds bank eller kortutgivare, snarare än av handlaren, vanligtvis efter att en kund bestrider en transaktion som bedräglig, obehörig eller otillfredsställande. Återkrav återför medel till kunden och medför ofta extra avgifter som debiteras handlaren, oavsett tvistens utgång.
Ett återkrav (chargeback) är en tvångsmässig återföring av en betalning som initieras av en kunds bank eller kortutgivare, snarare än av handlaren, vanligtvis efter att en kund bestrider en transaktion som bedräglig, obehörig eller otillfredsställande. Återkrav återför medel till kunden och medför ofta extra avgifter som debiteras handlaren, oavsett tvistens utgång.
Ett återkrav är en betalningsåterföring som tvingas fram av kundens kortutgivande bank, snarare än som frivilligt beviljas av handlaren. Det inträffar när en kortinnehavare kontaktar sin bank för att bestrida en transaktion – vanligtvis för att de hävdar att transaktionen var bedräglig, att varan aldrig kom fram, att produkten inte motsvarade beskrivningen, eller att de helt enkelt inte känner igen transaktionen på sitt kontoutdrag. Banken utreder, och om den ställer sig på kundens sida återför den de bestridda medlen från handlarens konto, vanligtvis tillsammans med en tvistavgift som debiteras handlaren oavsett slutresultatet. Återkrav finns som en konsumentskyddsmekanism inbyggd i kortnätverkens regler (Visa, Mastercard, American Express), vilket ger kunder möjlighet att överklaga när en handlare är svår att nå eller en transaktion är bedräglig, men de används också i stor utsträckning – och ibland missbrukas – på sätt som skapar verkliga finansiella och operativa kostnader för onlinehandlare.
Återkravsprocessen följer i allmänhet en bestämd väg. En kund bestrider en transaktion hos sin bank istället för att kontakta handlaren direkt. Banken utfärdar en provisorisk kreditering till kunden och meddelar formellt handlarens betalningsleverantör om tvisten, tillsammans med en orsakskod som beskriver grunden för påståendet (bedrägeri, vara inte mottagen, vara inte som beskriven, och liknande kategorier). Handlaren har sedan en begränsad tidsperiod – ofta mellan 7 och 20 dagar beroende på kortnätverk och leverantör – för att lämna in bevis som bestrider tvisten, såsom spårningsnummer, leveransbekräftelse, orderskärmbilder eller kundtjänstkorrespondens. Kortnätverket granskar bevisen och dömer till antingen handlarens eller kundens fördel.
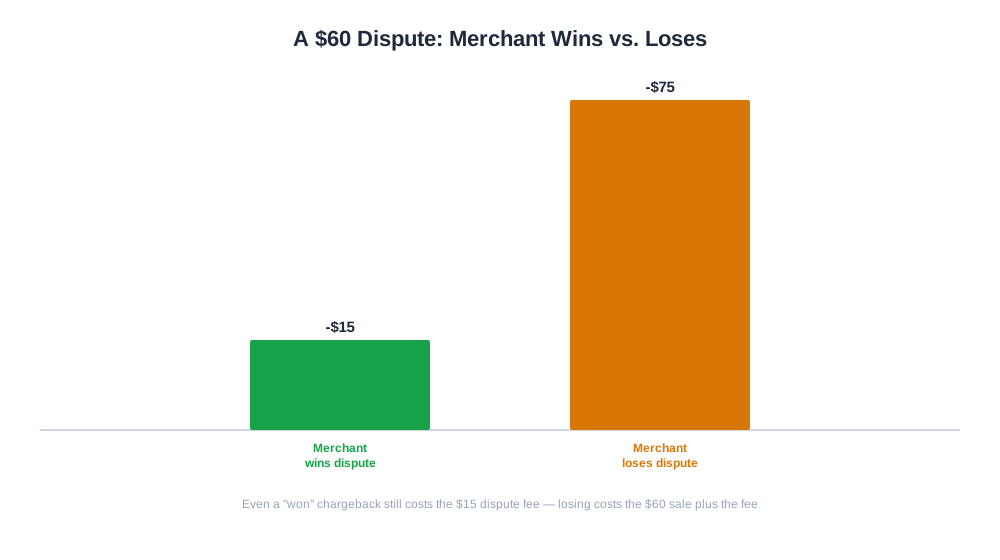
Ett praktiskt exempel: en kund bestrider en beställning på 60 kr som “vara inte mottagen.” Handlaren lämnar in ett spårningsnummer som visar leveransbekräftelse till leveransadressen. Om nätverket ställer sig på handlarens sida återförs 60 kr till handlaren, men tvistavgiften på 15 kr som debiterades när ärendet öppnades är vanligtvis icke-återbetalningsbar oavsett utfall – vilket innebär att även ett “vunnet” återkrav fortfarande kostar handlaren pengar.
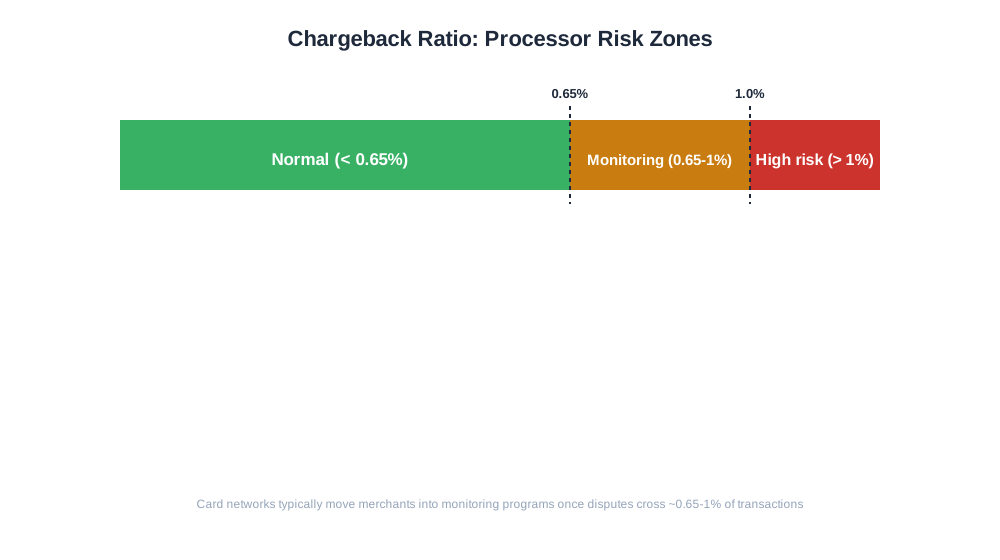
Återkrav är viktiga långt bortom värdet av den bestridda transaktionen. Betalningsleverantörer följer en handlares återkravskvot – tvister som andel av totala transaktioner – och de flesta kortnätverk definierar specifika tröskelvärden (ofta omkring 0,65% till 1%) över vilka en handlare placeras i övervakningsprogram med ytterligare avgifter, reserveringar av medel, eller, vid ihållande problem, avslutande av behandlingsrättigheter. För ett växande DTC-varumärke kan ett ohanterat återkravsproblem därför hota inte bara marginalen utan även förmågan att acceptera kortbetalningar överhuvudtaget.
Återkrav snedvrider också andra mätvärden om de inte följs upp separat. En butiks skenbara återbetalningsfrekvens kan se frisk ut samtidigt som återkravsfrekvensen tyst stiger, eftersom de två registreras och löses genom helt olika kanaler – återbetalningar via handlarens egna system, återkrav via kortnätverket.
| Aspekt | Återbetalning | Återkrav |
|---|---|---|
| Vem initierar | Handlaren, frivilligt | Kundens bank, på kundens vägnar |
| Hastighet | Omedelbar, handlarstyrd | Dagar till veckor, nätverksstyrd |
| Avgift till handlaren | Vanligtvis ingen utöver ursprunglig behandlingsavgift | Tvistavgift, vinst eller förlust |
| Effekt på handlarens status | Ingen om hanterad normalt | Räknas mot återkravskvoten som övervakas av leverantören |
| Handlarens möjlighet att överklaga | Ej tillämpligt, handlaren har redan beslutat | Kan lämna in bevis för att bestrida |

Få de senaste insikterna om AI-omnämnanden, varumärkesövervakning och optimeringsstrategier.
I takt med att fler köp görs via AI-shoppingassistenter och agentbaserade kassor – där en kund auktoriserar en AI-agent att genomföra en transaktion för deras räkning, som med ChatGPT Instant Checkout eller nya agentbaserade handelsflöden – förändras återkravsdynamiken. Köp som görs via en mellanhandsagent introducerar en ny kategori av “jag godkände inte detta”-tvister, eftersom den mänskliga kortinnehavaren är ett steg bort från den faktiska kassahandlingen, och kortnätverken utvecklar fortfarande tydliga ansvarsregler för detta scenario. Handlare som säljer via dessa nyare AI-förmedlade kanaler bör förvänta sig att återkravsorsakskoder och tvistmönster ser annorlunda ut jämfört med en traditionell webbkassa.
På analyssidan kräver tidig upptäckt av återkravstrender att man ser dem i sitt sammanhang med övrig orderaktivitet – vilka betalningsmetoder, produktkategorier eller trafikkällor de koncentreras kring. AmICiteds eshop_get_order_mix-rapport bryter ner beställningar efter betalningsmetod och status, inklusive återkrav, vilket låter en handlare se exempelvis om tvister är koncentrerade till en viss betalningsmetod eller en specifik produktlinje, snarare än att behandla återkravsfrekvensen som en enda odifferentierad siffra.
Ett vanligt misstag är att betrakta varje återkrav som oönskat och att inte bry sig om att lämna in bevis, när i praktiken leveransbekräftelse- och dubbla transaktions-tvister ofta vinns med enkel dokumentation. Ett annat vanligt problem är en felaktig fakturatext – en butiks kassa visar ett varumärkesnamn medan kontoutdragstexten visar ett orelaterat moderbolags- eller betalningsprocessornamn, vilket pålitligt driver “jag känner inte igen detta”-tvister som en enkel korrigering av fakturatexten skulle förhindra. Handlare ignorerar också ibland vänligt bedrägeri tills det blir ett mönster; ett litet antal återkommande bestridare kan identifieras och sållas bort i kassan istället för att behandlas som enstaka incidenter varje gång. Slutligen misslyckas vissa butiker med att separera återkrav från återbetalningar i sin egen rapportering, vilket döljer ett växande tvistproblem inuti en till synes normal total returfrekvens tills ett meddelande från leverantören tvingar fram insikten.
Börja spåra hur AI-chatbotar nämner ditt varumärke på ChatGPT, Perplexity och andra plattformar. Få handlingsbara insikter för att förbättra din AI-närvaro.
Lär dig vad chargeback-kvot är, hur kortnätverken beräknar den och varför det är avgörande för e-handelsbetalningar att hålla den under övervakningströsklarna....
Lär dig vad en återbetalningspolicy är, vad den bör innehålla, hur den påverkar konvertering och förtroende samt vanliga misstag som handlare gör när de skriver...
Lär dig vad återställning av övergivna varukorgar är, vilka taktiker som faktiskt återställer förlorad försäljning och hur du mäter och förbättrar din återställ...
Cookie-samtycke
Vi använder cookies för att förbättra din surfupplevelse och analysera vår trafik. See our privacy policy.