


Poměr chargebacků
Zjistěte, co je poměr chargebacků, jak ho karetní sítě vypočítávají a proč je jeho udržování pod monitorovacími prahy klíčové pro zpracování plateb v e-commerce...
6 min čtení
Chargeback je vynucené storno platby iniciované bankou nebo vydavatelem karty zákazníka, nikoli obchodníkem. K němu obvykle dochází, když zákazník napadne platbu jako podvodnou, neoprávněnou nebo neuspokojivou. Chargeback vrací peníze zákazníkovi a často je spojen s dodatečnými poplatky účtovanými obchodníkovi bez ohledu na výsledek sporu.
Chargeback je vynucené storno platby iniciované bankou nebo vydavatelem karty zákazníka, nikoli obchodníkem. K němu obvykle dochází, když zákazník napadne platbu jako podvodnou, neoprávněnou nebo neuspokojivou. Chargeback vrací peníze zákazníkovi a často je spojen s dodatečnými poplatky účtovanými obchodníkovi bez ohledu na výsledek sporu.
Chargeback je storno platby vynucené bankou, která vydala kartu zákazníka, nikoli dobrovolně poskytnuté obchodníkem. Dochází k němu, když držitel karty kontaktuje svou banku, aby napadl transakci – obvykle proto, že tvrdí, že platba byla podvodná, zboží nikdy nedorazilo, produkt neodpovídal popisu nebo prostě platbu na svém výpisu nepoznává. Banka případ prošetří, a pokud se přikloní na stranu zákazníka, strhne sporné prostředky z účtu obchodníka, obvykle společně s poplatkem za spor, který je obchodníkovi účtován bez ohledu na konečný výsledek. Chargebacky existují jako mechanismus ochrany spotřebitelů zabudovaný do pravidel kartových sítí (Visa, Mastercard, American Express) a poskytují zákazníkům možnost obrany, když je obchodník nekomunikativní nebo je transakce podvodná. Jsou však také široce používány – a někdy zneužívány – způsobem, který vytváří skutečné finanční a provozní náklady pro online prodejce.
Životní cyklus chargebacku obvykle sleduje stanovenou cestu. Zákazník napadne platbu u své banky, aniž by kontaktoval přímo obchodníka. Banka poskytne zákazníkovi předběžný kredit a formálně oznámí spor zpracovateli plateb obchodníka spolu s kódem důvodu popisujícím nárok (podvod, zboží neobdrženo, zboží neodpovídá popisu a podobné kategorie). Obchodník má poté omezený časový rámec – obvykle přibližně 7 až 20 dní v závislosti na kartové síti a zpracovateli – na předložení důkazů k napadení sporu, jako jsou sledovací čísla, potvrzení o doručení, snímky obrazovky objednávky nebo korespondence se zákaznickým servisem. Kartová síť důkazy přezkoumá a rozhodne ve prospěch obchodníka nebo zákazníka.
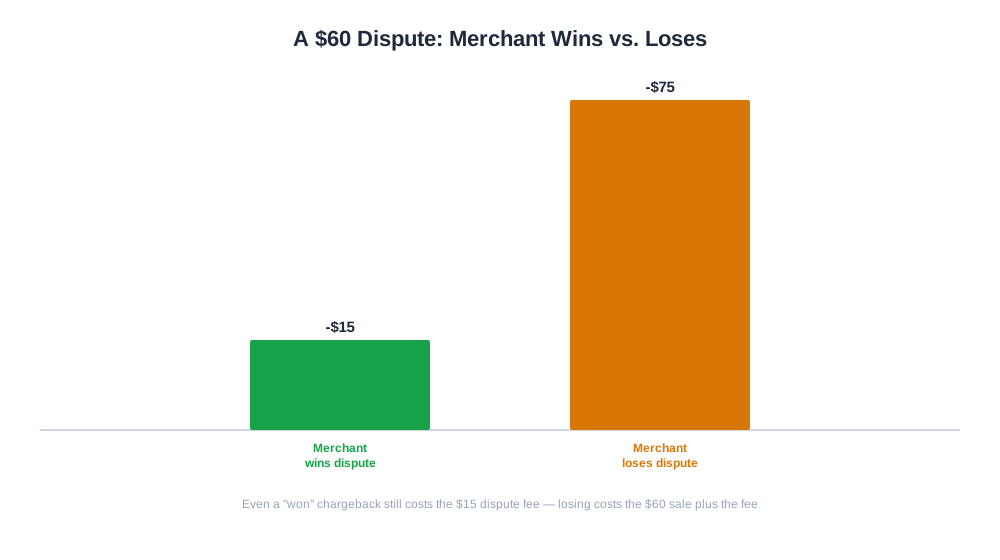
Praktický příklad: zákazník napadne objednávku v hodnotě 60 $ jako „zboží neobdrženo". Obchodník předloží sledovací číslo s potvrzením o doručení na dodací adresu. Pokud se síť přikloní na stranu obchodníka, 60 $ je vráceno obchodníkovi, ale poplatek za spor ve výši 15 $, který byl účtován při otevření případu, je obvykle nevratný bez ohledu na výsledek – to znamená, že i „vyhraný" chargeback obchodníka stále něco stojí.
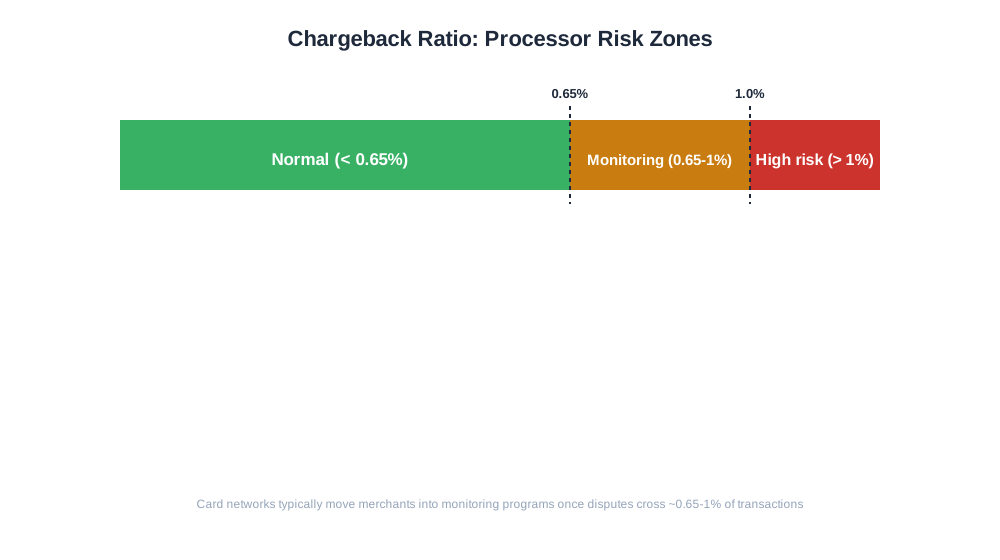
Chargebacky mají význam daleko přesahující hodnotu sporné transakce. Zpracovatelé plateb sledují poměr chargebacků obchodníka – spory jako procento z celkového počtu transakcí – a většina kartových sítí definuje konkrétní limity (často uváděné kolem 0,65 % až 1 %), nad nimiž je obchodník zařazen do monitorovacích programů s dodatečnými poplatky, rezervami na finančních prostředcích nebo v přetrvávajících případech ukončením oprávnění ke zpracování plateb. Pro rostoucí DTC značku může neřízený problém s chargebacky ohrozit nejen marži, ale i samotnou schopnost přijímat karetní platby.
Chargebacky také zkreslují další metriky, pokud nejsou sledovány samostatně. Zdánlivá míra refundací obchodu může vypadat dobře, zatímco míra chargebacků tiše stoupá, protože oba ukazatele jsou zaznamenávány a řešeny zcela odlišnými kanály – refundace prostřednictvím vlastních systémů obchodníka, chargebacky prostřednictvím kartové sítě.
| Aspekt | Refundace | Chargeback |
|---|---|---|
| Kdo ji iniciuje | Obchodník, dobrovolně | Banka zákazníka, na jeho žádost |
| Rychlost | Okamžitá, řízená obchodníkem | Dny až týdny, řízená sítí |
| Poplatek pro obchodníka | Obvykle žádný kromě původního poplatku za zpracování | Poplatek za spor, ať už vyhraný či prohraný |
| Dopad na postavení obchodníka | Žádný při běžném řízení | Započítává se do poměru chargebacků sledovaného zpracovatelem |
| Možnost obrany obchodníka | N/A, obchodník již rozhodl | Může předložit důkazy k napadení |

Získávejte nejnovější poznatky o zmínkách v AI, monitoringu značky a optimalizačních strategiích.
S tím, jak stále více nákupů pochází z nákupních asistentů poháněných umělou inteligencí a z agentických checkout toků – kdy zákazník pověří AI agenta, aby za něj dokončil transakci, jako je tomu u ChatGPT Instant Checkout nebo vznikajících agentických obchodních toků – se dynamika chargebacků vyvíjí. Nákupy uskutečněné prostřednictvím zprostředkujícího agenta zavádějí novou kategorii sporů typu „tuto transakci jsem neautorizoval", protože lidský držitel karty je o krok vzdálen od samotné akce checkoutu a kartové sítě stále vyvíjejí jasná pravidla odpovědnosti pro tento scénář. Obchodníci prodávající prostřednictvím těchto novějších kanálů zprostředkovaných AI by měli očekávat, že kódy důvodů chargebacků a vzorce sporů budou vypadat jinak než u tradičního webového checkoutu.
Na analytické straně vyžaduje včasné odhalení trendů chargebacků jejich zasazení do kontextu zbytku aktivity objednávek – kolem kterých platebních metod, produktových kategorií nebo zdrojů návštěvnosti se shlukují. Report eshop_get_order_mix od AmICited rozkládá objednávky podle platební metody a stavu včetně chargebacků, což obchodníkovi umožňuje vidět například to, zda jsou spory koncentrovány v konkrétní platební metodě nebo konkrétní produktové řadě, namísto toho, aby míru chargebacků vnímal jako jeden nerozlišený údaj.
Častou chybou je považovat každý chargeback za nevyhratelný a neobtěžovat se předkládáním důkazů, přestože v praxi jsou spory týkající se potvrzení o doručení a duplicitních plateb často vyhrávány s přímočarou dokumentací. Dalším běžným problémem je nesoulad popisu platby – checkout obchodu zobrazuje jeden název značky, zatímco popis na výpisu uvádí nesouvisející název mateřské společnosti nebo zpracovatele plateb, což spolehlivě vyvolává spory typu „tuto platbu nepoznávám", kterým by jednoduchá úprava popisu zabránila. Obchodníci také někdy ignorují přátelský podvod, dokud se nestane vzorcem; malý počet opakovaných napadatelů může být identifikován a odfiltrován již při checkoutu, namísto aby byli pokaždé řešeni jako ojedinělé incidenty. A konečně, některé obchody neoddělují chargebacky od refundací ve svém vlastním reportingu, což skrývá rostoucí problém se spory uvnitř zdánlivě normální celkové míry vrácení zboží, dokud oznámení zpracovatele tento problém neodhalí.
Začněte sledovat, jak AI chatboti zmiňují vaši značku na ChatGPT, Perplexity a dalších platformách. Získejte užitečné informace pro zlepšení vaší AI prezence.
Zjistěte, co je poměr chargebacků, jak ho karetní sítě vypočítávají a proč je jeho udržování pod monitorovacími prahy klíčové pro zpracování plateb v e-commerce...
Zjistěte, co jsou zásady vrácení peněz, co by měly obsahovat, jak ovlivňují konverzi a důvěru a jaké časté chyby obchodníci při jejich tvorbě dělají....
Zjistěte, co je backorder, jak se liší od stavu vyprodáno a jak mohou e-shopy řídit zásoby na backorder, aniž by ztratily důvěru zákazníků.
Souhlas s cookies
Používáme cookies ke zlepšení vašeho prohlížení a analýze naší návštěvnosti. See our privacy policy.