


Chargeback
Chargeback (obciążenie zwrotne) to wymuszone cofnięcie płatności zainicjowane przez bank klienta lub wystawcę karty, a nie przez sprzedawcę. Następuje zazwyczaj, gdy klient zakwestionuje transakcję jako oszukańczą, nieautoryzowaną lub niezgodną z oczekiwaniami. Chargeback zwraca środki klientowi i często wiąże się z dodatkowymi opłatami nałożonymi na sprzedawcę, niezależnie od wyniku sporu.
Definicja chargebacku
Chargeback (obciążenie zwrotne) to odwrócenie płatności wymuszone przez bank wydający kartę klienta, a nie dobrowolnie przyznane przez sprzedawcę. Ma miejsce, gdy posiadacz karty kontaktuje się ze swoim bankiem, aby zakwestionować transakcję — najczęściej twierdząc, że obciążenie było oszukańcze, towar nigdy nie dotarł, produkt nie był zgodny z opisem lub po prostu nie rozpoznaje transakcji na swoim wyciągu. Bank prowadzi dochodzenie, a jeśli stanie po stronie klienta, ściąga sporne środki z konta sprzedawcy, zazwyczaj wraz z opłatą sporną obciążającą sprzedawcę niezależnie od ostatecznego wyniku. Chargebacki istnieją jako mechanizm ochrony konsumentów wbudowany w reguły sieci kart płatniczych (Visa, Mastercard, American Express), dając klientom możliwość odwołania, gdy sprzedawca nie reaguje lub transakcja jest oszukańcza, ale są też szeroko wykorzystywane — a czasem nadużywane — w sposób generujący realne koszty finansowe i operacyjne dla sprzedawców internetowych.
Jak działa proces chargebacku
Cykl życia chargebacku przebiega zwykle według ustalonej ścieżki. Klient kwestionuje transakcję w swoim banku, zamiast kontaktować się bezpośrednio ze sprzedawcą. Bank udziela klientowi tymczasowego uznania i formalnie powiadamia procesora płatności sprzedawcy o sporze, wraz z kodem przyczyny opisującym roszczenie (oszustwo, towar nieotrzymany, towar niezgodny z opisem i podobne kategorie). Sprzedawca ma wówczas ograniczone okno czasowe — często od 7 do 20 dni, w zależności od sieci kart i procesora — na przedstawienie dowodów kwestionujących spór, takich jak numery śledzenia przesyłki, potwierdzenie dostawy, zrzuty ekranu zamówienia lub korespondencja z obsługą klienta. Sieć kartowa analizuje dowody i orzeka na korzyść sprzedawcy lub klienta.
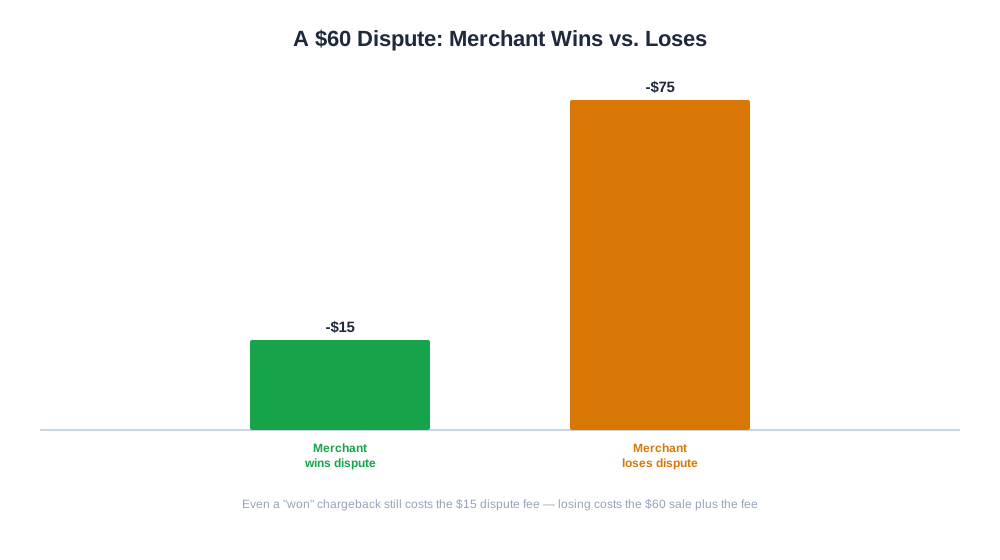
Przykład: klient kwestionuje zamówienie o wartości 60 zł jako „towar nieotrzymany". Sprzedawca przedstawia numer śledzenia z potwierdzeniem dostawy na adres wysyłki. Jeśli sieć kart stanie po stronie sprzedawcy, 60 zł wraca do sprzedawcy, ale opłata sporna w wysokości 15 zł pobrana przy otwarciu sprawy jest zazwyczaj bezzwrotna niezależnie od wyniku — co oznacza, że nawet „wygrany" chargeback wciąż kosztuje sprzedawcę pieniądze.

Ready to Monitor Your AI Visibility?
Track how AI chatbots mention your brand across ChatGPT, Perplexity, and other platforms.
Dlaczego chargebacki mają znaczenie dla marek e-commerce
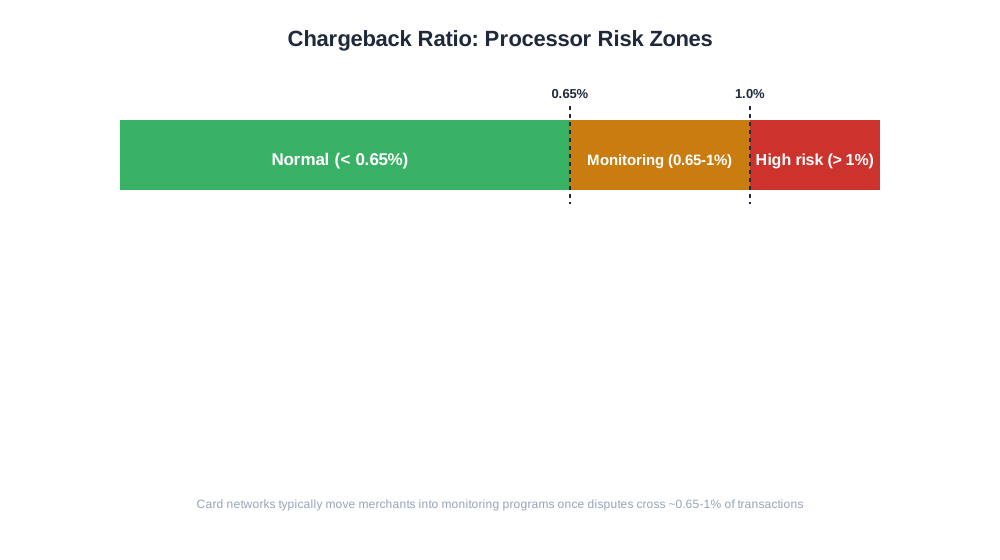
Chargebacki mają znaczenie wykraczające daleko poza wartość sporne transakcji. Procesory płatności śledzą wskaźnik chargebacków sprzedawcy — spory jako procent wszystkich transakcji — a większość sieci kart określa konkretne progi (często podawane jako około 0,65–1%), powyżej których sprzedawca jest umieszczany w programach monitorujących z dodatkowymi opłatami, rezerwami na środkach lub, w uporczywych przypadkach, utratą przywilejów przetwarzania płatności. Dla rozwijającej się marki DTC niekontrolowany problem z chargebackami może zatem zagrozić nie tylko marży, ale także możliwości przyjmowania płatności kartą w ogóle.
Chargebacki zaburzają również inne metryki, jeśli nie są śledzone osobno. Pozorny wskaźnik zwrotów sklepu może wyglądać zdrowo, podczas gdy wskaźnik chargebacków cicho rośnie — ponieważ oba są rejestrowane i rozwiązywane przez zupełnie inne kanały: zwroty przez systemy sprzedawcy, chargebacki przez sieć kartową.
Chargeback a zwrot a rozstrzyganie sporów
| Aspekt | Zwrot | Chargeback |
|---|---|---|
| Kto inicjuje | Sprzedawca, dobrowolnie | Bank klienta, w imieniu klienta |
| Szybkość | Natychmiastowa, kontrolowana przez sprzedawcę | Dni do tygodni, kontrolowana przez sieć |
| Opłata dla sprzedawcy | Zazwyczaj brak poza pierwotną opłatą processingową | Opłata sporna, niezależnie od wyniku |
| Wpływ na pozycję sprzedawcy | Żaden, jeśli zarządzany normalnie | Wlicza się do wskaźnika chargeback monitorowanego przez procesora |
| Możliwość odwołania sprzedawcy | N/D, sprzedawca już podjął decyzję | Może przedstawić dowody w celu zakwestionowania |
Stay Updated on AI Visibility Trends
Get the latest insights on AI mentions, brand monitoring, and optimization strategies.
Chargebacki a handel oparty na AI
W miarę jak coraz więcej zakupów pochodzi z asystentów zakupowych AI i agentowych procesów finalizacji zamówienia — gdzie klient autoryzuje agenta AI do dokonania transakcji w jego imieniu, jak w przypadku ChatGPT Instant Checkout czy nowych rozwiązań agentowego handlu — dynamika chargebacków ewoluuje. Zakupy dokonywane za pośrednictwem agenta pośredniczącego wprowadzają nową kategorię sporów „nie autoryzowałem tego", ponieważ posiadacz karty jest o krok odleglejszy od rzeczywistej czynności zakupowej, a sieci kart wciąż opracowują jasne zasady odpowiedzialności w tym scenariuszu. Sprzedawcy sprzedający za pośrednictwem tych nowszych kanałów z udziałem AI powinni spodziewać się, że kody przyczyn chargebacków i wzorce sporów będą wyglądać inaczej niż w przypadku tradycyjnych zamówień przez stronę internetową.
Od strony analitycznej, wczesne dostrzeżenie trendów chargebacków wymaga spojrzenia na nie w kontekście reszty aktywności zamówieniowej — wokół których metod płatności, kategorii produktów lub źródeł ruchu się grupują. Raport AmICited eshop_get_order_mix rozbija zamówienia według metody płatności i statusu, w tym chargebacków, co pozwala sprzedawcy zobaczyć na przykład, czy spory koncentrują się w określonej metodzie płatności lub konkretnej linii produktów, zamiast traktować wskaźnik chargeback jako jedną niezróżnicowaną liczbę.
Najlepsze praktyki zarządzania chargebackami
- Używaj jasnego, rozpoznawalnego opisu na wyciągu bankowym, aby transakcja na wyciągu klienta odpowiadała nazwie Twojej marki, zmniejszając liczbę sporów „nie rozpoznaję tej transakcji".
- Wysyłaj proaktywne potwierdzenia zamówienia i powiadomienia o wysyłce z numerami śledzenia, które służą również jako dowód w przypadku późniejszego sporu.
- Odpowiadaj szybko i hojnie na reklamacje klientów, zanim eskalują one do sporu bankowego — zwrot udzielony bezpośrednio całkowicie eliminuje opłatę i wpływ na wskaźnik chargeback.
- Prowadź uporządkowaną dokumentację szczegółów zamówienia, potwierdzenia dostawy i komunikacji z klientem, aby dowody można było szybko przedstawić w oknie sporu.
- Stosuj narzędzia do wykrywania oszustw przy finalizacji zamówienia, aby wychwycić zamówienia z niezgodnymi danymi adresowymi lub innymi wyraźnymi sygnałami oszustwa przed ich wysyłką.
- Regularnie monitoruj swój wskaźnik chargeback w odniesieniu do progów określonych przez procesora, zamiast odkrywać problem dopiero po otrzymaniu powiadomienia o programie monitorującym.
Częste błędy związane z chargebackami
Częstym błędem jest traktowanie każdego chargebacku jako nie do wygrania i niereagowanie na niego, podczas gdy w praktyce spory dotyczące potwierdzenia dostawy i podwójnych obciążeń są często wygrywane za pomocą prostej dokumentacji. Innym częstym problemem jest niezgodność opisu na wyciągu bankowym — sklepowa finalizacja zamówienia wyświetla jedną nazwę marki, podczas gdy opis na wyciągu pokazuje niepowiązaną nazwę firmy macierzystej lub procesora płatności, co niezawodnie generuje spory „nie rozpoznaję tego", którym prosty fix opisu mógłby zapobiec. Sprzedawcy czasami ignorują również przyjacielskie oszustwa (friendly fraud), dopóki nie staną się one wzorcem; niewielka liczba powtarzających się dyskutantów może zostać zidentyfikowana i odfiltrowana już przy kasie, zamiast traktować każde zdarzenie jako incydent jednorazowy. Wreszcie, niektóre sklepy nie rozdzielają chargebacków od zwrotów w swoim własnym raportowaniu, co ukrywa narastający problem sporów wewnątrz pozornie normalnego ogólnego wskaźnika zwrotów, dopóki powiadomienie od procesora nie zmusi do spojrzenia na problem.