


Betalingsgateway
Een betalingsgateway is de technologielaag die de betalingsgegevens van een klant veilig vastlegt, versleutelt en verzendt van een online winkel naar de betalingsverwerker en kaartnetwerken voor autorisatie. Het is wat een shopper in staat stelt om een kaartnummer in te voeren of een wallet te selecteren bij het afrekenen, en die betaling binnen enkele seconden goedgekeurd of afgewezen te krijgen.
Definitie van Betalingsgateway
Een betalingsgateway is de technische infrastructuur die de betalingsgegevens van een klant bij het afrekenen veilig vastlegt en deze versleuteld doorstuurt naar de juiste betalingsverwerker en het kaartnetwerk voor autorisatie. Het functioneert als het digitale equivalent van een fysieke kaartterminal: wanneer een shopper een kaartnummer invoert of een digitale portemonnee selecteert, versleutelt de gateway die gegevens, verstuurt een autorisatieverzoek via het banknetwerk en retourneert binnen enkele seconden een goedkeuring of afwijzing. Gateways zijn een vereiste infrastructuur voor elke winkel die online betalingen accepteert, en de meeste moderne ecommerce-platforms (Shopify, WooCommerce, BigCommerce en ook zelfgebouwde winkels) integreren met een of meer gateway-aanbieders zoals Stripe, PayPal, Adyen, Braintree of Authorize.net.
Hoe een Betalingsgateway Werkt
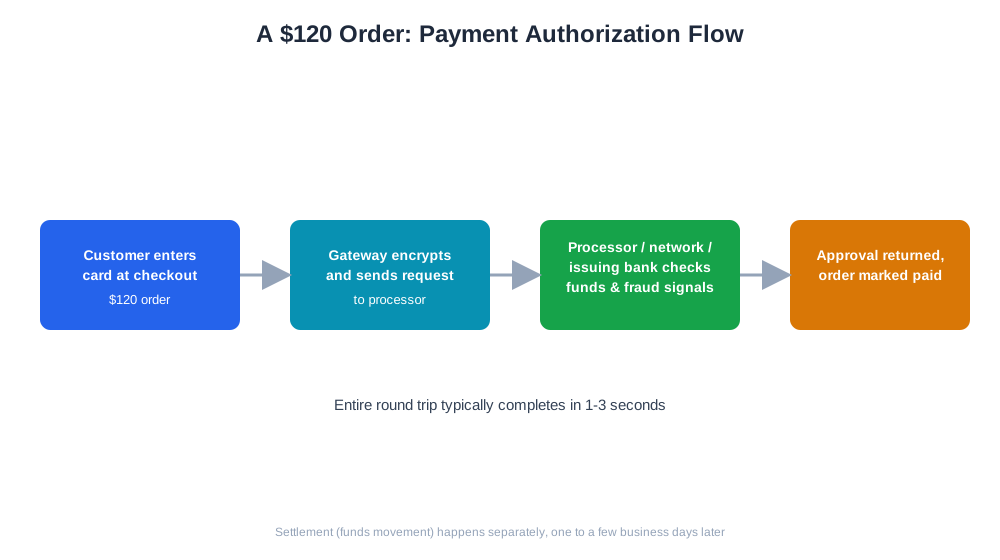
De betalingsstroom via een gateway volgt over het algemeen een consistente volgorde, ongeacht welke aanbieder wordt gebruikt. Eerst voert een klant betalingsgegevens in bij het afrekenen, die de gateway versleutelt voordat deze ooit de servers van de verkoper bereiken — dit is essentieel om de PCI DSS-compliance-last te verminderen, omdat ruwe kaartgegevens idealiter nooit door systemen gaan die de verkoper direct beheert. Ten tweede stuurt de gateway het versleutelde verzoek door naar de betalingsverwerker, die het routeert naar het relevante kaartnetwerk (Visa, Mastercard, enz.) en uiteindelijk naar de bank van de klant. Ten derde controleert de bank van de klant het saldo op voldoende dekking en controleert op fraude-indicatoren, waarna een goedkeuring of afwijzing wordt teruggestuurd. Ten vierde reist die beslissing terug via dezelfde keten naar de gateway, die deze doorgeeft aan de checkout-pagina van de winkel — doorgaans binnen één tot drie seconden van begin tot eind.
Een concreet voorbeeld: een klant koopt een bestelling van €120 en voert zijn kaartgegevens in bij het afrekenen. De gateway versleutelt de kaartgegevens en stuurt een autorisatieverzoek via de verwerker naar het kaartnetwerk en de bank van de klant. De bank bevestigt voldoende saldo en geen fraude-indicaties, stuurt een goedkeuring terug, en de gateway geeft de winkel door dat de bestelling als betaald kan worden gemarkeerd — dit alles nog voordat de klant de volgende pagina laadt. Afwikkeling, de daadwerkelijke verplaatsing van geld naar de bankrekening van de verkoper, gebeurt meestal in een batchproces één tot enkele werkdagen later, los van de realtime-autorisatiestap.

Ready to Monitor Your AI Visibility?
Track how AI chatbots mention your brand across ChatGPT, Perplexity, and other platforms.
Waarom de Keuze voor een Betalingsgateway Belangrijk is voor Ecommerce-merken
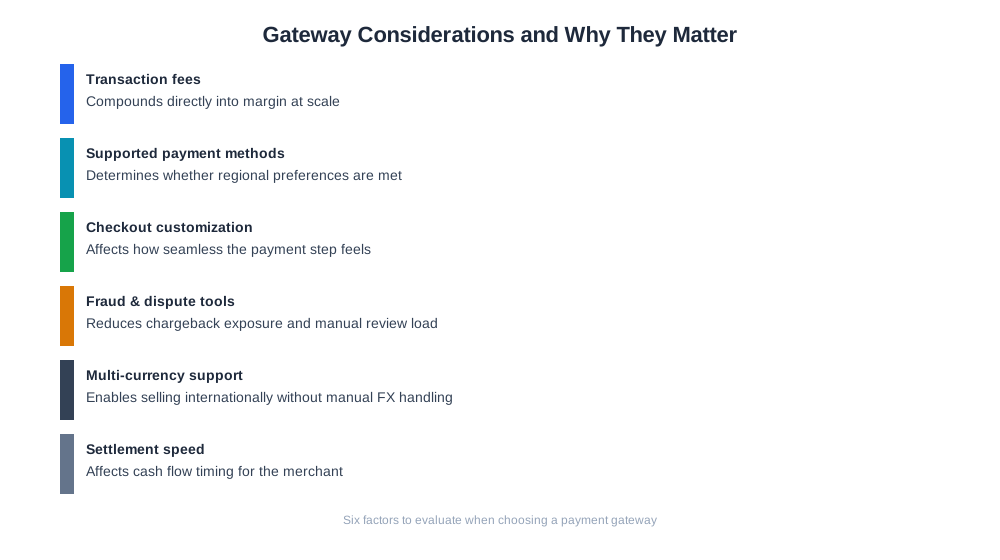
De betalingsgateway die een winkel gebruikt, beïnvloedt veel meer dan alleen of transacties worden verwerkt. Transactiekosten stapelen zich op bij schaalvergroting, dus een procentpunt verschil in gateway-kosten kan de marge bij winkels met hoge volumes aanzienlijk beïnvloeden. Ondersteunde betaalmethoden bepalen of een winkel de wallets, ’nu kopen, later betalen’-opties of lokale betaalvoorkeuren kan aanbieden die een bepaalde markt verwacht — een gateway met zwakke ondersteuning voor de favoriete betaalmethode van een regio kan daar ongemerkt de conversie drukken, zelfs als al het andere aan de winkel goed is geoptimaliseerd. Checkout-snelheid en betrouwbaarheid zijn ook direct van belang: een gateway met frequente time-outs of trage autorisatieresponsies zorgt precies voor dat laatste moment van wrijving dat winkelwagentjes doet verlaten.
| Overweging | Waarom het Belangrijk is |
|---|---|
| Transactiekosten | Werkt direct door in de marge bij schaalvergroting |
| Ondersteunde betaalmethoden | Bepaalt of lokale/regionale voorkeuren worden vervuld |
| Aanpassing checkout | Beïnvloedt hoe naadloos de betaalstap aanvoelt |
| Fraude- en geschillertools | Vermindert chargeback-risico en handmatige beoordelingslast |
| Ondersteuning voor meerdere valuta’s | Maakt internationale verkoop mogelijk zonder handmatige valuta-afhandeling |
| Afwikkelingssnelheid | Beïnvloedt de timing van de cashflow voor de verkoper |
Betalingsgateway en AI-gestuurde Commerce
Naarmate AI-winkel- en checkout-functies zoals ChatGPT Instant Checkout en agentische commerce-stromen volwassener worden, worden betalingsgateways steeds vaker gevraagd om transacties te autoriseren die zijn geïnitieerd door een AI-agent die namens een shopper handelt, in plaats van een mens die handmatig kaartgegevens in een formulier typt. Dit verhoogt de eisen aan gateway-betrouwbaarheid en API-responsiviteit, omdat een door AI-gemedieerd aankoopproces minder tolerantie heeft voor een trage of onduidelijke autorisatiestap dan een mens. Aan de rapportagekant pakt de eshop_list_payment_map-tool van AmICited een alledaagser probleem aan: elk winkelplatform registreert betaalmethoden met zijn eigen interne tekstreeksen, waardoor het moeilijk is om de betaalmethodemix tussen winkels of over tijd te vergelijken. Door die ruwe tekstreeksen om te zetten naar een consistente set betaalsoorten, krijgen verkopers een helder, uniform beeld van hoe klanten daadwerkelijk betalen — een voorwaarde voor elke diepgaandere analyse van betaalmethode-prestaties of fraudepatronen.
Stay Updated on AI Visibility Trends
Get the latest insights on AI mentions, brand monitoring, and optimization strategies.
Best Practices voor het Kiezen van een Betalingsgateway
- Vergelijk de totale kosten, inclusief transactiekosten, maandelijkse kosten en eventuele valutaconversie-opslagen
- Controleer of de gateway de betaalmethoden ondersteunt die uw doelmarkten daadwerkelijk prefereren, niet alleen kaarten
- Test de checkout-latentie onder realistische omstandigheden, aangezien een trage autorisatierespons direct conversies kost
- Controleer de PCI DSS-compliance-afhandeling van de gateway om uw eigen compliance-last te minimaliseren
- Evalueer ingebouwde fraudedetectie- en geschillenbeheertools in plaats van die logica apart te bouwen
- Overweeg een tweede gateway voor redundantie pas wanneer het transactievolume de extra complexiteit rechtvaardigt
Veelvoorkomende Fouten bij Betalingsgateways
Een veelgemaakte fout is het kiezen van een gateway op basis van de laagste geadverteerde transactiekosten zonder te controleren of deze de betaalmethoden ondersteunt die de daadwerkelijke klantenkring van een winkel prefereert. Dit kan de conversie in specifieke regio’s drukken, zelfs als de initiële kosten er aantrekkelijk uitzien. Een ander veelvoorkomend probleem is het onvoldoende testen van de checkout-stroom op verschillende apparaten en browsers vóór de lancering, om er vervolgens achter te komen dat de gehoste checkout-pagina van een gateway slecht weergeeft op mobiel of een time-out geeft bij tragere verbindingen. Sommige verkopers verzuimen ook om gateway-afwikkelingsrapporten regelmatig te reconciliëren met hun eigen orderregistraties, waardoor gemiste betalingen, dubbele kosten of onverwachte wijzigingen in tarieven pas laat worden ontdekt. Vertrouwen op één enkele gateway zonder fallback is een reëel risico bij schaalvergroting — een gateway-storing tijdens een piekverkoopperiode kan de checkout volledig stilleggen, wat de reden is dat grotere verkopers vaak een tweede aanbieder aanhouden, zelfs als dit reconciliatie-overhead met zich meebrengt. Tot slot: het behandelen van betaalmethodegegevens als een bijzaak in plaats van als een analytics-input, betekent dat veel verkopers niet eenvoudig basisvragen kunnen beantwoorden over welke betaalmethoden hun klanten daadwerkelijk gebruiken — precies de leemte die tools zoals de betalingsmapping van AmICited vullen.