


Kup teď, zaplať později
Zjistěte, co je Kup teď, zaplať později (BNPL), jak funguje při pokladně, jaký má dopad na konverzi a průměrnou hodnotu objednávky a jaká rizika by měli obchodn...
6 min čtení
Platební brána je technologická vrstva, která bezpečně zachycuje, šifruje a přenáší platební údaje zákazníka z internetového obchodu platebnímu procesoru a kartovým sítím k autorizaci. Umožňuje nakupujícímu zadat číslo karty nebo vybrat peněženku při placení a během několika sekund obdržet schválení či zamítnutí platby.
Platební brána je technologická vrstva, která bezpečně zachycuje, šifruje a přenáší platební údaje zákazníka z internetového obchodu platebnímu procesoru a kartovým sítím k autorizaci. Umožňuje nakupujícímu zadat číslo karty nebo vybrat peněženku při placení a během několika sekund obdržet schválení či zamítnutí platby.
Platební brána je technická infrastruktura, která bezpečně zachycuje platební údaje zákazníka při placení a odesílá je zašifrované příslušnému platebnímu procesoru a kartové síti k autorizaci. Funguje jako digitální obdoba fyzického platebního terminálu: když nakupující zadá číslo karty nebo vybere digitální peněženku, brána tato data zašifruje, odešle autorizační požadavek prostřednictvím bankovní sítě a během několika sekund vrátí odpověď o schválení či zamítnutí. Brány jsou povinnou infrastrukturou pro každý obchod, který přijímá online platby, a většina moderních e-commerce platforem (Shopify, WooCommerce, BigCommerce i vlastní řešení) se integruje s jedním či více poskytovateli bran, jako jsou Stripe, PayPal, Adyen, Braintree nebo Authorize.net.
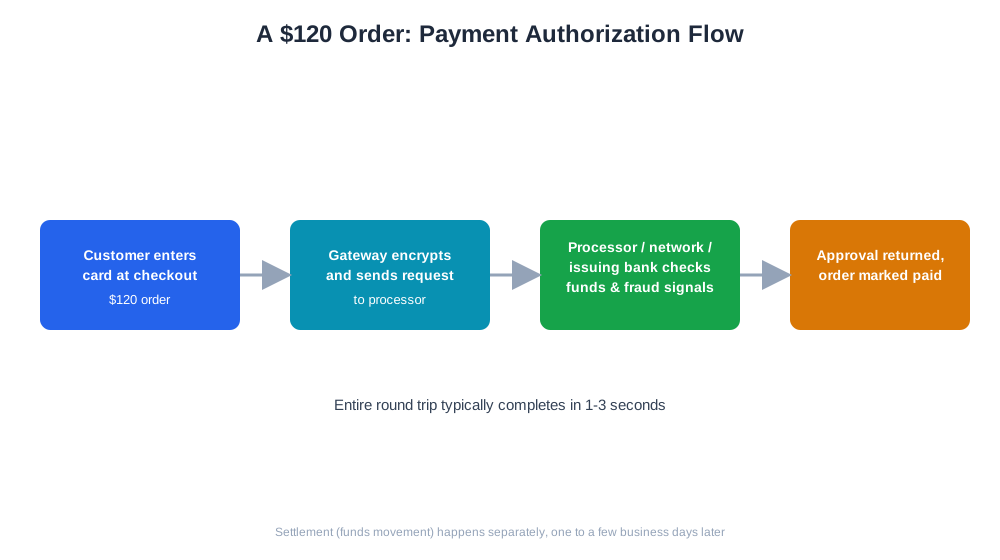
Tok platby prostřednictvím brány se obecně řídí konzistentním sledem kroků bez ohledu na použitého poskytovatele. Nejprve zákazník odešle platební údaje při placení, což brána zašifruje dříve, než se data vůbec dotknou serverů obchodníka – to je klíčové pro snížení zátěže spojené se souladem s normou PCI DSS, protože nezpracovaná data o kartách ideálně nikdy neprocházejí systémy, které obchodník přímo ovládá. Zadruhé brána přepošle zašifrovaný požadavek platebnímu procesoru, který jej nasměruje do příslušné kartové sítě (Visa, Mastercard atd.) a nakonec k bance zákazníka. Zatřetí banka zákazníka zkontroluje dostatek prostředků a signály podvodu a poté vrátí rozhodnutí o schválení nebo zamítnutí. Začtvrté toto rozhodnutí putuje zpět stejnou cestou k bráně, která jej předá platební stránce obchodu – typicky během jedné až tří sekund od začátku do konce.
Konkrétní příklad: zákazník nakupuje za 120 dolarů a zadá svou kartu při placení. Brána zašifruje údaje o kartě a odešle autorizační požadavek prostřednictvím procesoru do kartové sítě a banky zákazníka. Banka potvrdí dostatek prostředků a žádné signály podvodu, vrátí schválení a brána informuje obchod, aby objednávku označil jako zaplacenou – a to vše ještě před načtením další stránky zákazníkem. Vypořádání, tedy skutečný pohyb peněz na bankovní účet obchodníka, probíhá obvykle dávkově jeden až několik pracovních dnů poté, odděleně od autorizačního kroku v reálném čase.
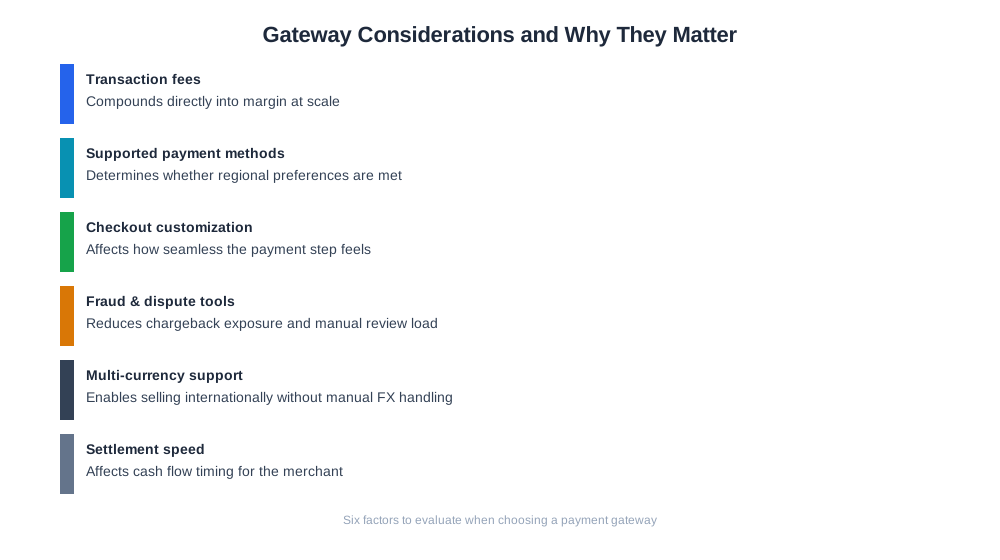
Platební brána, kterou obchod používá, ovlivňuje mnohem víc než jen to, zda transakce proběhnou. Transakční poplatky se při škálování násobí, takže rozdíl v řádu procentního bodu u poplatků brány může u obchodů s vysokým objemem výrazně změnit marži. Podporované platební metody určují, zda obchod může nabídnout peněženky, možnosti „kup teď, zaplať později“ nebo místní platební preference, které daný trh očekává – brána se slabou podporou preferované platební metody v regionu může tiše potlačit konverzi, i když je vše ostatní v obchodě dobře optimalizováno. Rychlost a spolehlivost placení jsou rovněž přímo důležité: brána s častými časovými limity nebo pomalými autorizačními odpověďmi vytváří přesně ten druh frikce na poslední chvíli, který způsobuje opuštění košíku.
| Aspekt | Proč na tom záleží |
|---|---|
| Transakční poplatky | Přímo se promítají do marže při škálování |
| Podporované platební metody | Určují, zda jsou splněny místní/regionální preference |
| Přizpůsobení placení | Ovlivňuje, jak bezproblémový platební krok působí |
| Nástroje proti podvodům a řešení sporů | Snižuje expozici chargebackům a zátěž ručního přezkumu |
| Podpora více měn | Umožňuje mezinárodní prodej bez ručního zpracování směnných kurzů |
| Rychlost vypořádání | Ovlivňuje načasování cash flow pro obchodníka |
S tím, jak se vyvíjejí funkce nákupu a placení s podporou AI, jako je ChatGPT Instant Checkout a agentické obchodní toky, jsou platební brány stále častěji požadovány k autorizaci transakcí iniciovaných agentem umělé inteligence jednajícím jménem nakupujícího, nikoli člověkem ručně zadávajícím údaje o kartě do formuláře. To zvyšuje nároky na spolehlivost brány a odezvu API, protože nákupní tok zprostředkovaný AI má menší toleranci k pomalému nebo nejasnému autorizačnímu kroku než člověk. Na straně reportingu řeší nástroj eshop_list_payment_map od AmICited každodennější problém: každá obchodní platforma zaznamenává platební metody pomocí vlastních interních řetězců, což ztěžuje srovnání mixu platebních metod napříč obchody nebo v čase. Mapováním těchto nezpracovaných řetězců do konzistentní sady typů plateb poskytuje obchodníkům čistý, jednotný přehled o tom, jak zákazníci skutečně platí, což je předpokladem pro jakoukoli hlubší analýzu výkonnosti platebních metod nebo vzorců podvodů.

Získávejte nejnovější poznatky o zmínkách v AI, monitoringu značky a optimalizačních strategiích.
Častou chybou je výběr brány na základě nejnižšího inzerovaného transakčního poplatku, aniž by se ověřilo, zda podporuje platební metody, které skutečná zákaznická základna obchodu preferuje – to může potlačit konverzi v konkrétních regionech, i když celkový poplatek vypadá atraktivně. Dalším běžným problémem je nedostatečné testování platebního toku napříč zařízeními a prohlížeči před spuštěním, přičemž se až poté zjistí, že hostovaná platební stránka brány se na mobilu zobrazuje špatně nebo vyprší na pomalejších připojeních. Někteří obchodníci také pravidelně neodsouhlasují výpisy vypořádání brány se svými vlastními záznamy objednávek, což oddaluje odhalení chybějících plateb, duplicitních poplatků nebo neočekávaných změn poplatků. Spoléhání se na jedinou bránu bez záložní možnosti představuje reálné riziko při škálování – výpadek brány během období špičkových tržeb může zcela zastavit placení, což je důvod, proč větší obchodníci často udržují sekundárního poskytovatele, i když to přidává režii odsouhlasování. A konečně, přistupovat k datům o platebních metodách jako k dodatečnému nápadu namísto analytického vstupu znamená, že mnozí obchodníci nedokážou snadno odpovědět na základní otázky o tom, které platební metody jejich zákazníci skutečně používají – což je přesně ta mezera, kterou nástroje jako platební mapování od AmICited pomáhají zaplnit.
Začněte sledovat, jak AI chatboti zmiňují vaši značku na ChatGPT, Perplexity a dalších platformách. Získejte užitečné informace pro zlepšení vaší AI prezence.
Zjistěte, co je Kup teď, zaplať později (BNPL), jak funguje při pokladně, jaký má dopad na konverzi a průměrnou hodnotu objednávky a jaká rizika by měli obchodn...
Zjistěte, co je chargeback, jak se liší od refundace, proč k němu dochází a jak zabránit tomu, aby chargebacky snižovaly marže v e-commerce.
Vlastní názvy způsobů platby vašeho obchodu a určení, o jaký druh se jedná — bankovní převod, dobírka, karta online. Společně se stavem objednávky rozhoduje dru...
Souhlas s cookies
Používáme cookies ke zlepšení vašeho prohlížení a analýze naší návštěvnosti. See our privacy policy.