


Gateway di pagamento
Un gateway di pagamento è il livello tecnologico che cattura, crittografa e trasmette in modo sicuro le informazioni di pagamento di un cliente da un negozio online al processore di pagamento e alle reti di carte per l'autorizzazione. È ciò che consente a un acquirente di inserire un numero di carta o selezionare un portafoglio al momento del checkout e ottenere l'approvazione o il rifiuto del pagamento in pochi secondi.
Definizione di Gateway di Pagamento
Un gateway di pagamento è l’infrastruttura tecnica che cattura in modo sicuro i dati di pagamento di un cliente durante il checkout e li trasmette, crittografati, al processore di pagamento appropriato e alla rete di carte per l’autorizzazione. Funge da equivalente digitale di un terminale per carte fisico: quando un acquirente inserisce un numero di carta o seleziona un portafoglio digitale, il gateway crittografa questi dati, invia una richiesta di autorizzazione attraverso la rete bancaria e restituisce una risposta di approvazione o rifiuto in pochi secondi. I gateway sono un’infrastruttura necessaria per qualsiasi negozio che accetti pagamenti online, e la maggior parte delle piattaforme ecommerce moderne (Shopify, WooCommerce, BigCommerce e negozi personalizzati) si integrano con uno o più fornitori di gateway come Stripe, PayPal, Adyen, Braintree o Authorize.net.
Come Funziona un Gateway di Pagamento
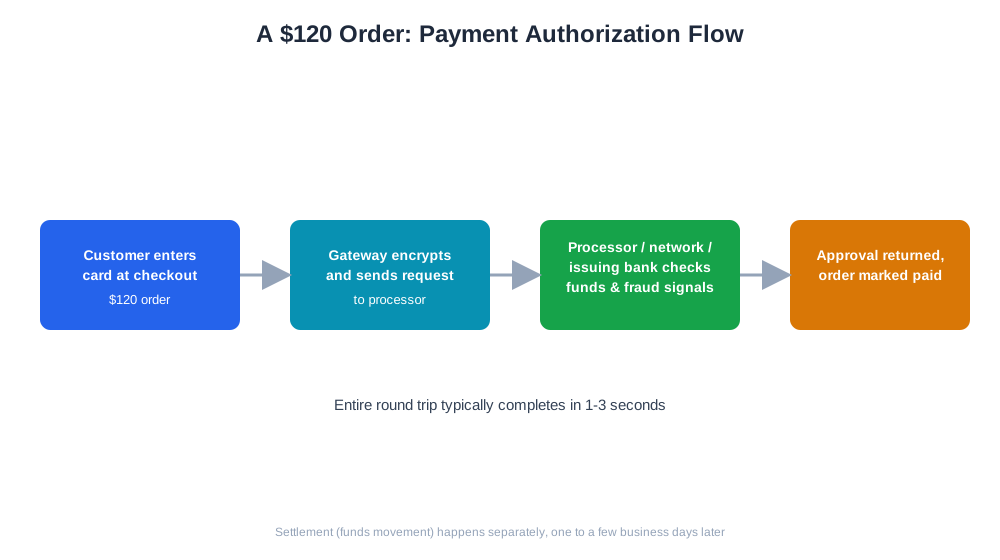
Il flusso di pagamento attraverso un gateway segue generalmente una sequenza coerente, indipendentemente dal fornitore utilizzato. Innanzitutto, un cliente invia i dati di pagamento al checkout, che il gateway crittografa prima che tocchino i server del commerciante stesso — questo è fondamentale per ridurre l’onere di conformità PCI DSS, poiché i dati grezzi della carta idealmente non passano mai attraverso sistemi controllati direttamente dal commerciante. In secondo luogo, il gateway inoltra la richiesta crittografata al processore di pagamento, che la instrada alla rete di carte pertinente (Visa, Mastercard, ecc.) e infine alla banca emittente del cliente. In terzo luogo, la banca emittente verifica che il conto abbia fondi sufficienti e controlla eventuali segnali di frode, quindi restituisce una decisione di approvazione o rifiuto. In quarto luogo, quella decisione percorre la stessa catena al contrario fino al gateway, che la trasmette alla pagina di checkout del negozio, tipicamente entro uno o tre secondi dal principio alla fine.
Un esempio concreto: un cliente acquista un ordine da $120 e inserisce la carta al checkout. Il gateway crittografa i dati della carta e invia una richiesta di autorizzazione attraverso il processore alla rete di carte e alla banca emittente. La banca conferma fondi sufficienti e nessun flag di frode, restituisce un’approvazione, e il gateway comunica al negozio di segnare l’ordine come pagato — tutto prima del successivo caricamento della pagina da parte del cliente. Il regolamento, ovvero il movimento effettivo dei fondi sul conto bancario del commerciante, avviene solitamente in un processo batch da uno a pochi giorni lavorativi dopo, separato dalla fase di autorizzazione in tempo reale.

Ready to Monitor Your AI Visibility?
Track how AI chatbots mention your brand across ChatGPT, Perplexity, and other platforms.
Perché la Scelta del Gateway di Pagamento è Importante per i Brand E-commerce
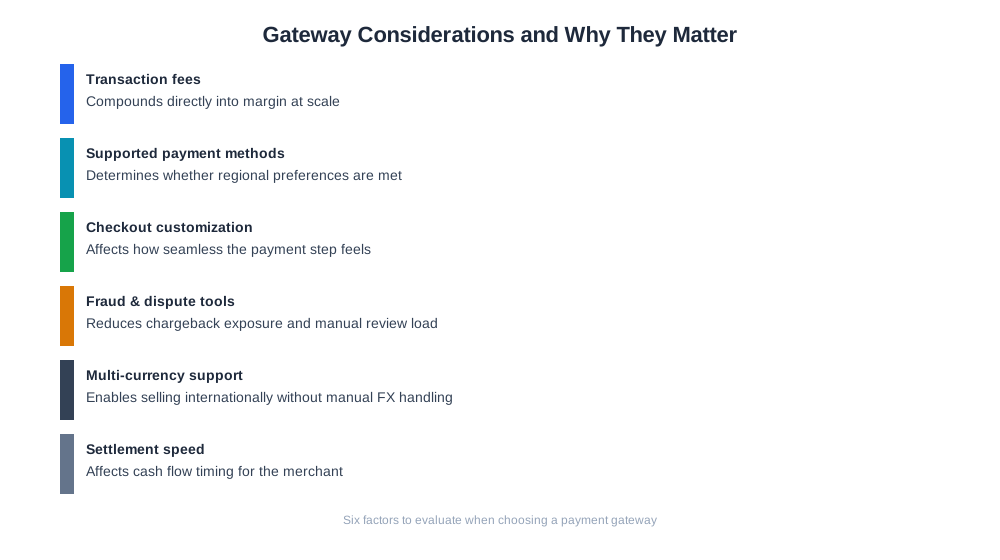
Il gateway di pagamento utilizzato da un negozio influisce su molto più del semplice buon esito delle transazioni. Le commissioni per transazione si accumulano su larga scala, quindi una differenza di punti percentuali nelle commissioni del gateway può modificare significativamente il margine sui negozi ad alto volume. I metodi di pagamento supportati determinano se un negozio può offrire i portafogli, le opzioni buy-now-pay-later o le preferenze di pagamento locali attese da un dato mercato — un gateway con uno scarso supporto per il metodo di pagamento preferito in una regione può sopprimere silenziosamente le conversioni, anche se tutto il resto del negozio è ben ottimizzato. Anche la velocità e l’affidabilità del checkout sono direttamente rilevanti: un gateway con frequenti timeout o risposte di autorizzazione lente introduce proprio quel tipo di attrito dell’ultimo secondo che causa l’abbandono del carrello.
| Considerazione | Perché è Importante |
|---|---|
| Commissioni per transazione | Si accumulano direttamente sul margine su larga scala |
| Metodi di pagamento supportati | Determina se le preferenze locali/regionali sono soddisfatte |
| Personalizzazione del checkout | Influisce sulla fluidità della fase di pagamento |
| Strumenti antifrode e di gestione controversie | Riduce l’esposizione ai chargeback e il carico di revisione manuale |
| Supporto multivaluta | Consente di vendere a livello internazionale senza gestione manuale dei cambi |
| Velocità di regolamento | Influisce sulla tempistica del flusso di cassa per il commerciante |
Gateway di Pagamento e Commercio Guidato dall’IA
Con l’evoluzione delle funzionalità di shopping e checkout basate sull’IA come ChatGPT Instant Checkout e i flussi di commercio agentico, ai gateway di pagamento viene sempre più richiesto di autorizzare transazioni avviate da un agente di IA che agisce per conto di un acquirente, anziché da un essere umano che digita manualmente i dati della carta in un modulo. Questo alza l’asticella per l’affidabilità del gateway e la reattività delle API, poiché un flusso di acquisto mediato dall’IA ha meno tolleranza per una fase di autorizzazione lenta o poco chiara rispetto a un essere umano. Sul fronte della reportistica, lo strumento eshop_list_payment_map di AmICited affronta un problema più quotidiano: ogni piattaforma di negozio registra i metodi di pagamento utilizzando le proprie stringhe interne, rendendo difficile confrontare la combinazione di metodi di pagamento tra negozi o nel tempo. Mappando quelle stringhe grezze in un insieme coerente di tipi di pagamento, offre ai commercianti una visione pulita e unificata di come i clienti pagano effettivamente, un prerequisito per qualsiasi analisi più approfondita delle prestazioni dei metodi di pagamento o dei modelli di frode.
Stay Updated on AI Visibility Trends
Get the latest insights on AI mentions, brand monitoring, and optimization strategies.
Buone Pratiche per la Selezione di un Gateway di Pagamento
- Confronta il costo totale, incluse le commissioni per transazione, le commissioni mensili e eventuali maggiorazioni sul cambio valuta
- Verifica che il gateway supporti i metodi di pagamento effettivamente preferiti dai tuoi mercati di riferimento, non solo le carte
- Testa la latenza del checkout in condizioni realistiche, poiché una risposta di autorizzazione lenta costa direttamente conversioni
- Verifica la gestione della conformità PCI DSS del gateway per ridurre al minimo il tuo onere di conformità
- Valuta gli strumenti integrati di rilevamento frodi e gestione controversie, invece di sviluppare quella logica separatamente
- Considera un gateway secondario per ridondanza solo quando il volume delle transazioni giustifichi la complessità aggiuntiva
Errori Comuni con i Gateway di Pagamento
Un errore frequente è scegliere un gateway basandosi sulla commissione per transazione più bassa pubblicizzata senza verificare se supporti i metodi di pagamento che la base clienti effettiva del negozio preferisce, il che può sopprimere le conversioni in regioni specifiche anche se la commissione pubblicizzata sembra interessante. Un altro problema comune è testare insufficientemente il flusso di checkout su diversi dispositivi e browser prima del lancio, per poi scoprire che la pagina di checkout ospitata da un gateway si visualizza male su dispositivi mobili o va in timeout su connessioni più lente. Alcuni commercianti inoltre non riconciliano regolarmente i rapporti di regolamento del gateway con i propri registri degli ordini, ritardando la scoperta di pagamenti mancanti, addebiti duplicati o variazioni impreviste delle commissioni. Affidarsi a un unico gateway senza un’alternativa è un rischio reale su larga scala: un’interruzione del gateway durante un periodo di punta delle vendite può bloccare completamente il checkout, motivo per cui i commercianti più grandi spesso mantengono un fornitore secondario anche se questo aggiunge overhead di riconciliazione. Infine, trattare i dati sui metodi di pagamento come un ripensamento piuttosto che come un input analitico significa che molti commercianti non riescono a rispondere facilmente a domande di base su quali metodi di pagamento i loro clienti utilizzano effettivamente, ed è esattamente il divario che strumenti come il payment mapping di AmICited sono progettati per colmare.