


Costul Mărfurilor Vândute (COGS)
Costul Mărfurilor Vândute (COGS) reprezintă costul direct de producere sau achiziționare a produselor pe care o afacere le vinde, incluzând materii prime, fabricație și transport de intrare. Nu include costuri indirecte precum marketing, chirie sau salarii și reprezintă suma scăzută din venituri pentru a calcula profitul brut. Pentru brandurile de comerț electronic, urmărirea corectă a COGS la nivel de produs reprezintă fundamentul oricărei decizii legate de preț sau marjă.
Definiția Costului Mărfurilor Vândute (COGS)
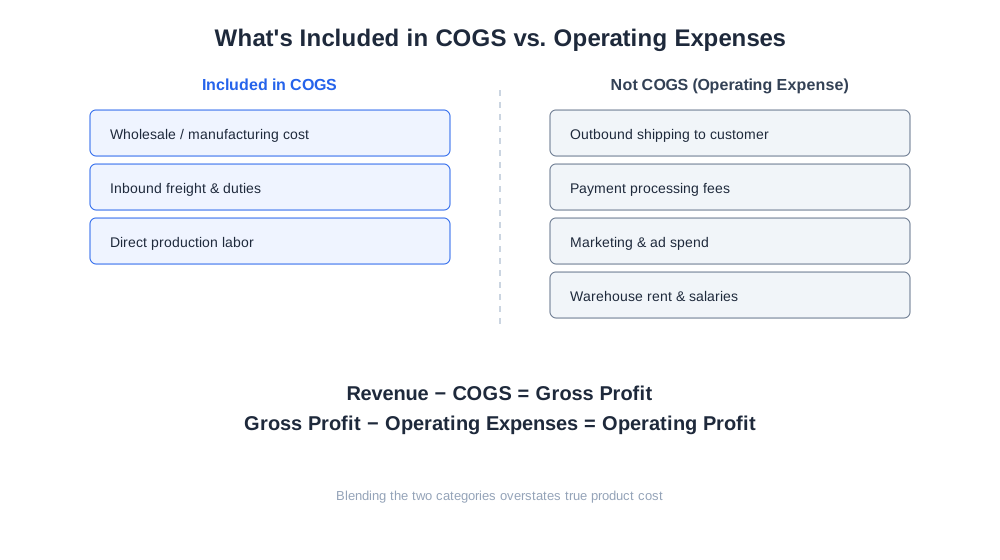
Costul Mărfurilor Vândute (COGS) este costul direct total pe care o afacere îl suportă pentru a produce sau achiziționa produsele pe care le vinde într-o perioadă dată. Pentru o afacere cu produse fizice, aceasta înseamnă de obicei costul angro sau de fabricație al articolului, plus orice transport de intrare, taxe vamale și manoperă directă necesare pentru a pregăti produsul pentru vânzare. COGS se situează direct sub venituri într-un cont de profit și pierdere, iar veniturile minus COGS produc profitul brut — banii rămași înainte de a plăti marketing, chirie, salarii, software și alte cheltuieli operaționale. COGS nu este același lucru cu costurile operaționale totale, iar confuzia dintre cele două este una dintre cele mai frecvente moduri prin care fondatorii de comerț electronic la început de drum apreciază greșit cât de sănătoasă este afacerea lor. Un magazin poate avea venituri puternice și totuși să fie neprofitabil la nivel de unitate dacă procentul COGS din preț crește prea mult, motiv pentru care COGS este urmărit atât în ansamblu, în scopuri contabile și fiscale, cât și per produs, pentru decizii de preț și merchandising.
Cum Se Calculează COGS
Formula contabilă standard pentru COGS pe o perioadă este:
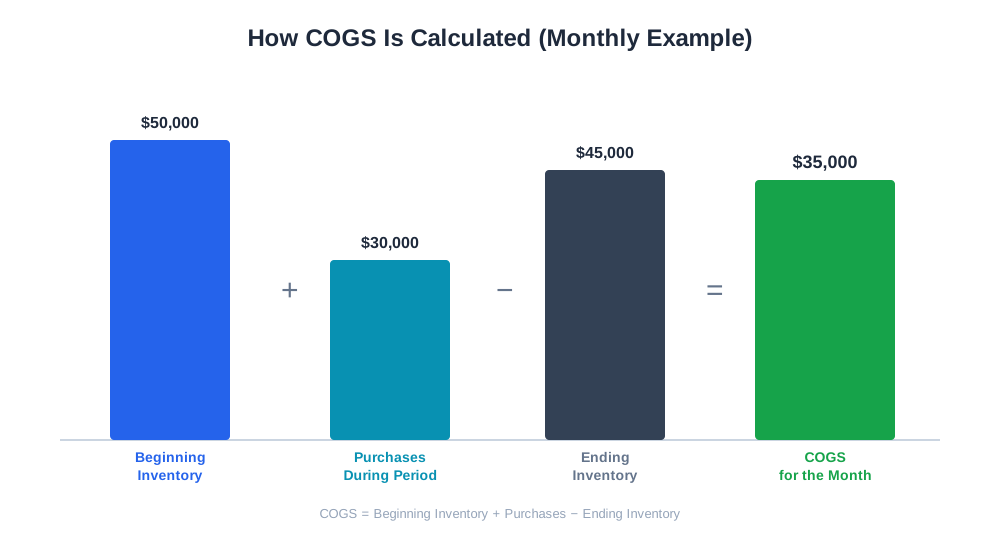
COGS = Inventar Inițial + Achiziții în Perioadă − Inventar Final
Această formulă funcționează la nivelul întregii afaceri: captează câtă valoare de inventar a fost consumată efectiv prin vânzări, indiferent de momentul achiziției. De exemplu, imaginați-vă un magazin care începe luna cu 50.000 $ în stoc, achiziționează încă 30.000 $ de marfă în timpul lunii și încheie luna cu 45.000 $ de inventar rămas. COGS pentru acea lună este 50.000 $ + 30.000 $ − 45.000 $ = 35.000 $.
La nivel de produs, COGS este de obicei mai simplu de înțeles: este costul per unitate înmulțit cu unitățile vândute. Dacă un produs costă un brand 12 $ să fie procurat și adus în depozit, iar magazinul vinde 500 de unități din acesta într-o lună, contribuția COGS a acelui produs pentru lună este de 6.000 $. Înmulțirea costului per unitate cu unitățile vândute pentru fiecare SKU și însumarea rezultatului ar trebui să se potrivească îndeaproape cu formula de inventar inițial/final de mai sus — o verificare utilă a coerenței atunci când cifrele deviază, ceea ce semnalează de obicei o eroare de costare undeva în catalog.

Ready to Monitor Your AI Visibility?
Track how AI chatbots mention your brand across ChatGPT, Perplexity, and other platforms.
De Ce Contează COGS pentru Brandurile de Comerț Electronic
COGS este cea mai importantă pârghie pe care o au majoritatea brandurilor de comerț electronic asupra profitabilității, deoarece reprezintă de obicei cea mai mare categorie de costuri din contul de profit și pierdere — mai mare decât marketingul, mai mare decât onorarea comenzilor, mai mare decât comisioanele platformei. Fiecare decizie de preț, negociere cu furnizorul și decizie de mix de produse trece prin COGS. Un brand care nu urmărește COGS cu acuratețe la nivel de SKU poate aplica sistematic discounturi excesive produselor cu cea mai mică marjă, poate subprețui noile lansări raportat la costul real sau poate trece cu vederea că un produs „vedetă" ca venituri este de fapt un contribuitor marginal odată ce costul total livrat este luat în calcul.
COGS determină, de asemenea, direct cât spațiu de manevră are un brand pentru cheltuielile de achiziție a clienților, discounturi și praguri de transport gratuit. Un produs cu o marjă brută de 70% poate absorbi o strategie promoțională mult mai agresivă decât unul cu o marjă de 30%, iar brandurile care își stabilesc calendare promoționale fără a verifica COGS per produs organizează adesea campanii care generează venituri, dar distrug profitul.
COGS vs. Metrici de Cost Conexe
| Metrică | Ce Captează | Inclus în COGS? |
|---|---|---|
| Cost angro / de fabricație | Prețul plătit pentru a face sau cumpăra produsul | Da |
| Transport de intrare și taxe vamale | Costul transportului inventarului în depozit | Da |
| Manoperă directă de producție | Manopera legată direct de fabricarea produsului | Da |
| Transport extern către client | Costul livrării comenzii vândute | Nu — cheltuială de onorare |
| Comisioane de procesare a plăților | Taxe ale rețelelor de carduri și gateway-urilor de plată | Nu — cheltuială operațională |
| Cheltuieli de marketing și publicitate | Costul de achiziție a clientului | Nu — cheltuială operațională |
| Chirie depozit și salarii personal | Cheltuieli generale de funcționare a afacerii | Nu — cheltuială operațională |
Stay Updated on AI Visibility Trends
Get the latest insights on AI mentions, brand monitoring, and optimization strategies.
COGS și Comerțul Bazat pe Inteligență Artificială
Pe măsură ce cumpărăturile se orientează tot mai mult prin intermediul asistenților AI precum ChatGPT Shopping, Perplexity Shopping și Amazon Rufus, brandurile sunt sub o presiune nouă de a concura transparent pe preț, deoarece acești asistenți prezintă adesea produse și prețuri comparabile una lângă alta, fără a se baza pe contextul unui singur magazin. Acest lucru face ca vizibilitatea exactă și în timp real a COGS să fie mai importantă ca niciodată — un brand care nu cunoaște costul real per produs nu are un prag de încredere pentru cât de mult poate reduce prețul pentru a rămâne competitiv într-o comparație generată de AI fără a vinde în pierdere.
Aici, datele de cost la nivel de produs devin un instrument operațional, nu doar un exercițiu contabil trimestrial. Instrumentele AmICited eshop_get_operations și eshop_list_product_costs extrag costurile reale de achiziție per produs direct dintr-un magazin conectat, astfel încât un comerciant poate vedea COGS în timp real pe SKU, alături de datele privind veniturile și traficul deja urmărite — în loc să se bazeze pe o estimare în foaie de calcul care devine depășită imediat ce un furnizor modifică prețurile.
Bune Practici pentru Urmărirea COGS
- Urmărește costul la nivel de SKU, nu ca un procent mediu combinat pe întreg catalogul — marjele medii ascund produsele individuale care generează pierderi
- Actualizează costurile per unitate de fiecare dată când apare o modificare de preț a furnizorului, o fluctuație valutară sau o nouă tarifă de transport, nu după un calendar trimestrial fix
- Include transportul de intrare și taxele vamale în calculele costului total livrat, nu doar prețul de pe factura furnizorului
- Reconciliază periodic totalurile COGS la nivel de SKU cu formula de inventar inițial/final pentru a depista erorile de introducere a datelor
- Separă COGS de costurile de onorare și marketing în mod clar în sistemul tău contabil, astfel încât cifrele marjei brute să rămână relevante
- Revizuiește COGS înainte de a lansa orice discount la nivel de magazin sau calendar promoțional, nu după
Greșeli Comune privind COGS
O greșeală frecventă este utilizarea unui singur procent mediu de cost pe întreg catalogul în loc să urmărești costul per SKU. Acest lucru poate indica o marjă brută sănătoasă de 40% în ansamblu, mascând în realitate că un pachet popular sau un bestseller se vinde aproape la pragul de rentabilitate odată ce costul său total livrat este aplicat — soluția este trecerea la urmărirea costurilor per produs, nu la o singură ipoteză medie.
O altă problemă frecventă este excluderea transportului de intrare și a taxelor vamale din COGS, ceea ce subestimează costul real al produsului, în special pentru brandurile care importă de la furnizori din străinătate, unde costurile de transport pot varia semnificativ între expediții. Când tarifele de transport cresc, un brand care urmărește doar prețul de pe factura furnizorului va vedea marja brută aparent stabilă pe hârtie, în timp ce aceasta se erodează în realitate.
Unele branduri lasă, de asemenea, datele COGS să devină învechite după o renegociere cu furnizorul sau o schimbare de fabrică, continuând să folosească cifrele de cost din anul precedent în deciziile de preț. Acest lucru creează un decalaj între marja raportată și marja reală, care iese la suprafață doar atunci când cineva reconciliază extrasele bancare cu registrele contabile, adesea după câteva luni de promoții greșit prețuite.
În cele din urmă, tratarea transportului extern către client sau a comisioanelor de procesare a plăților ca parte a COGS, în loc de cheltuieli operaționale separate, umflă costul perceput al mărfurilor și poate determina un brand să suprataxeze produsele pentru a compensa costuri care aparțin unei alte părți a contului de profit și pierdere.