


Coût des Marchandises Vendues (COGS)
Le Coût des Marchandises Vendues (COGS) est le coût direct de production ou d'acquisition des produits qu'une entreprise vend, incluant les matières premières, la fabrication et le fret entrant. Il exclut les coûts indirects comme le marketing, le loyer ou les salaires, et correspond au montant soustrait du chiffre d'affaires pour calculer la marge brute. Pour les marques de e-commerce, un suivi précis du COGS au niveau produit est le fondement de toute décision de prix ou de marge.
Définition du Coût des Marchandises Vendues (COGS)
Le Coût des Marchandises Vendues (COGS) est le coût direct total qu’une entreprise supporte pour produire ou acquérir les produits qu’elle vend au cours d’une période donnée. Pour une entreprise de produits physiques, cela comprend généralement le coût de gros ou de fabrication de l’article, plus le fret entrant, les droits de douane et la main-d’œuvre directe nécessaire pour préparer ce produit à la vente. Le COGS se situe directement en dessous du chiffre d’affaires dans un compte de résultat, et le chiffre d’affaires moins le COGS produit la marge brute — l’argent restant avant que le marketing, le loyer, les salaires, les logiciels et autres charges d’exploitation ne soient payés. Le COGS n’est pas la même chose que les coûts d’exploitation totaux, et confondre les deux est l’une des façons les plus courantes dont les fondateurs de e-commerce en phase de démarrage jugent mal la santé réelle de leur entreprise. Un magasin peut avoir un chiffre d’affaires solide et rester non rentable au niveau unitaire si le COGS en pourcentage du prix devient trop élevé, c’est pourquoi le COGS est suivi à la fois de manière globale (à des fins comptables et fiscales) et par produit (pour les décisions de prix et de merchandising).
Comment le COGS est Calculé
La formule comptable standard du COGS sur une période est :
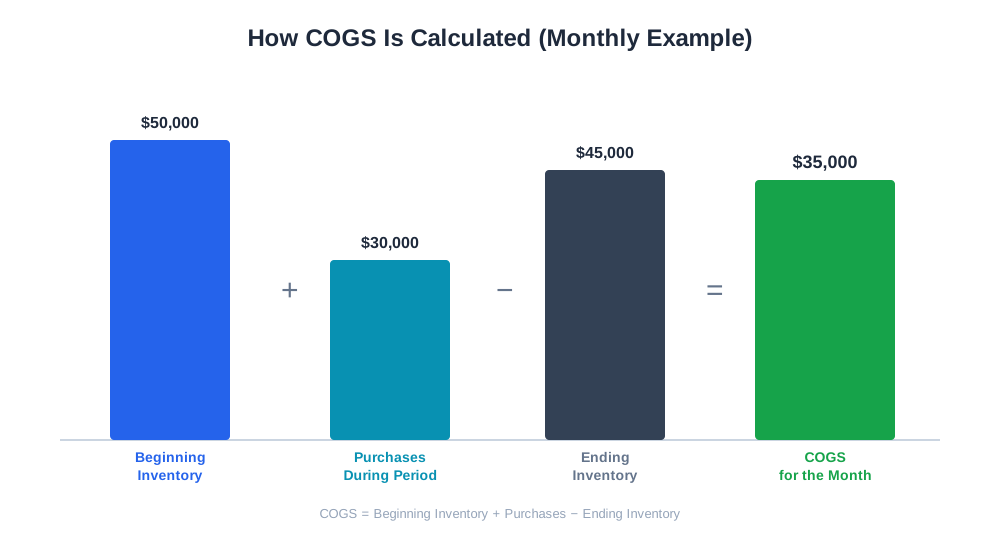
COGS = Inventaire de départ + Achats de la période − Inventaire de fin
Cette formule fonctionne au niveau de l’ensemble de l’entreprise : elle capture la valeur du stock réellement consommée par les ventes, indépendamment du moment où elle a été achetée. Par exemple, imaginez un magasin qui commence le mois avec 50 000 $ de stock, achète 30 000 $ supplémentaires de marchandises pendant le mois, et termine le mois avec 45 000 $ de stock restant. Le COGS pour ce mois est de 50 000 $ + 30 000 $ − 45 000 $ = 35 000 $.
Au niveau du produit, le COGS est généralement plus simple à comprendre : c’est le coût unitaire multiplié par le nombre d’unités vendues. Si un produit coûte 12 $ à une marque pour son approvisionnement et son arrivée à l’entrepôt, et que le magasin vend 500 unités de ce produit en un mois, la contribution de ce produit au COGS pour le mois est de 6 000 $. Multiplier le coût unitaire par les unités vendues pour chaque UGS et additionner les résultats devrait correspondre étroitement à la formule de l’inventaire de départ/de fin ci-dessus — un test de cohérence utile lorsque les chiffres divergent, ce qui signale généralement une erreur de calcul des coûts quelque part dans le catalogue.
Pourquoi le COGS est Important pour les Marques de E-commerce
Le COGS est le levier unique le plus important dont disposent la plupart des marques de e-commerce sur la rentabilité, car il représente généralement la plus grande catégorie de coûts dans le compte de résultat — plus important que le marketing, plus important que l’exécution des commandes, plus important que les frais de plateforme. Chaque décision de prix, chaque négociation avec les fournisseurs et chaque décision de gamme de produits passe par le COGS. Une marque qui ne suit pas précisément le COGS au niveau des UGS peut réduire systématiquement les prix de ses produits les moins marginaux, sous-évaluer de nouveaux lancements par rapport au coût réel, ou ne pas se rendre compte qu’un produit « phare » en termes de chiffre d’affaires est en réalité un contributeur marginal une fois que le coût d’approche réel est pris en compte.
Le COGS détermine également directement la marge de manœuvre dont dispose une marque pour ses dépenses d’acquisition de clients, ses remises et ses seuils de livraison gratuite. Un produit avec une marge brute de 70 % peut absorber une stratégie promotionnelle beaucoup plus agressive qu’un produit avec une marge de 30 %, et les marques qui établissent des calendriers promotionnels sans vérifier le COGS par produit mènent souvent des campagnes qui génèrent du chiffre d’affaires tout en détruisant les bénéfices.
COGS vs. Indicateurs de Coûts Connexes
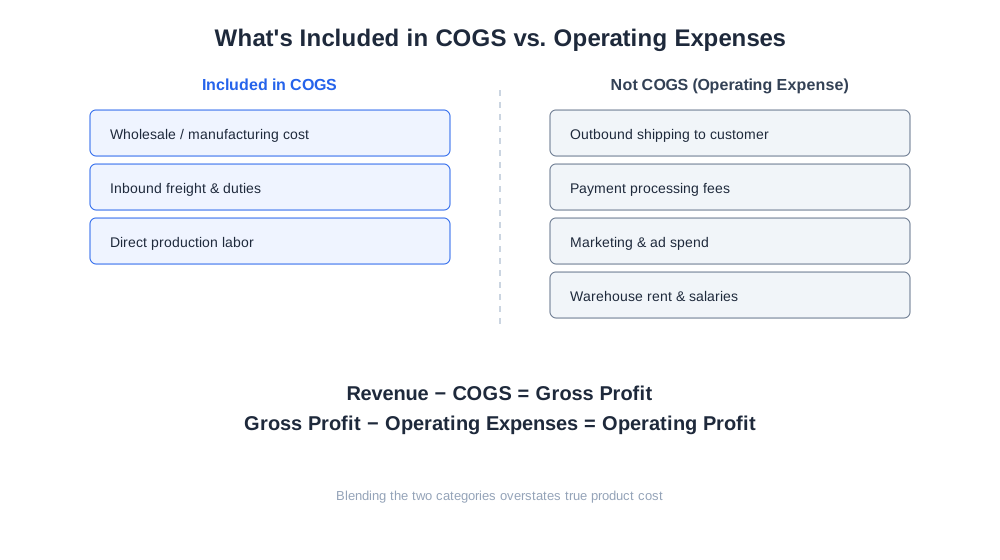
| Indicateur | Ce qu’il capture | Inclus dans le COGS ? |
|---|---|---|
| Coût de gros / fabrication | Prix payé pour fabriquer ou acheter le produit | Oui |
| Fret entrant et droits de douane | Coût d’expédition des stocks vers l’entrepôt | Oui |
| Main-d’œuvre directe de production | Travail directement lié à la fabrication du produit | Oui |
| Expédition sortante vers le client | Coût de livraison de la commande vendue | Non — charge d’exécution |
| Frais de traitement des paiements | Frais de réseau de cartes et de passerelle | Non — charge d’exploitation |
| Dépenses marketing et publicitaires | Coût d’acquisition du client | Non — charge d’exploitation |
| Loyer d’entrepôt et salaires du personnel | Frais généraux de fonctionnement de l’entreprise | Non — charge d’exploitation |

Stay Updated on AI Visibility Trends
Get the latest insights on AI mentions, brand monitoring, and optimization strategies.
Le COGS et le Commerce Piloté par l’IA
Alors que les achats transitent de plus en plus par des assistants IA comme ChatGPT Shopping, Perplexity Shopping et Amazon Rufus, les marques sont sous une pression nouvelle pour concurrencer sur les prix de manière transparente, car ces assistants présentent souvent des produits et des prix comparables côte à côte plutôt que de s’appuyer sur la présentation d’une seule boutique. Cela rend la visibilité précise et en temps réel du COGS plus importante que jamais — une marque qui ne connaît pas son véritable coût par produit n’a aucun plancher fiable pour déterminer jusqu’où elle peut baisser ses prix pour rester compétitive dans une comparaison générée par l’IA sans vendre à perte.
C’est là que les données de coût au niveau produit deviennent un outil opérationnel plutôt qu’un exercice comptable trimestriel. Les outils eshop_get_operations et eshop_list_product_costs d’AmICited extraient les coûts d’achat réels par produit directement depuis une boutique connectée, permettant ainsi à un commerçant de voir le COGS en direct par UGS aux côtés des données de revenu et de trafic déjà suivies — plutôt que de se fier à une estimation sur feuille de calcul qui devient obsolète dès qu’un fournisseur modifie ses prix.
Bonnes Pratiques pour le Suivi du COGS
- Suivez le coût au niveau de l’UGS, et non comme un pourcentage unique et global sur l’ensemble du catalogue — les marges globales masquent les produits individuels déficitaires
- Mettez à jour les coûts unitaires dès qu’un changement de prix fournisseur, une fluctuation de change ou un nouveau tarif de fret entre en vigueur, plutôt que selon un calendrier trimestriel fixe
- Incluez le fret entrant et les droits de douane dans les calculs du coût d’approche, et non seulement le prix facturé par le fournisseur
- Rapprochez périodiquement les totaux de COGS par UGS de la formule d’inventaire de départ/de fin pour détecter les erreurs de saisie
- Séparez clairement le COGS des coûts d’exécution et de marketing dans votre système comptable afin que les marges brutes restent significatives
- Revoyez le COGS avant de lancer toute remise généralisée ou tout calendrier promotionnel, et non après
Erreurs Courantes Concernant le COGS
Une erreur courante consiste à utiliser un seul pourcentage de coût moyen sur l’ensemble du catalogue plutôt que de suivre le coût par UGS. Cela peut montrer une marge brute globale saine de 40 % tout en masquant le fait qu’un ensemble populaire ou un best-seller se vend en réalité près du seuil de rentabilité une fois son véritable coût d’approche appliqué — la solution est de passer à un suivi des coûts par produit plutôt qu’à une seule hypothèse globale.
Un autre problème fréquent est l’exclusion du fret entrant et des droits de douane du COGS, ce qui sous-estime le coût réel du produit, en particulier pour les marques qui importent de fournisseurs étrangers où les coûts de fret peuvent varier considérablement d’un envoi à l’autre. Lorsque les tarifs de fret grimpent, une marque qui ne suit que le prix facturé par le fournisseur verra sa marge brute apparaître stable sur le papier alors qu’elle s’érode en réalité.
Certaines marques laissent également les données de COGS devenir obsolètes après une renégociation avec un fournisseur ou un changement d’usine, continuant à utiliser les chiffres de coût de l’année précédente dans leurs décisions de prix. Cela crée un écart entre la marge déclarée et la marge réelle qui n’apparaît que lorsque quelqu’un rapproche les relevés bancaires des livres comptables, souvent après plusieurs mois de promotions mal évaluées.
Enfin, traiter l’expédition sortante ou les frais de traitement des paiements comme faisant partie du COGS, plutôt que comme des charges d’exploitation distinctes, gonfle le coût perçu des marchandises et peut amener une marque à surévaluer ses produits pour compenser des coûts qui appartiennent à une autre partie du compte de résultat.