


Compte de résultat
Un compte de résultat (P&L), également appelé état des résultats, résume les revenus, les coûts et les dépenses d'une entreprise sur une période donnée pour indiquer si elle a réalisé des bénéfices ou des pertes. Pour les boutiques e-commerce, un compte de résultat ventile généralement le revenu net, le coût des marchandises vendues, la marge brute, les dépenses d'exploitation et le bénéfice net sur une base quotidienne, hebdomadaire ou mensuelle.
Définition d’un compte de résultat
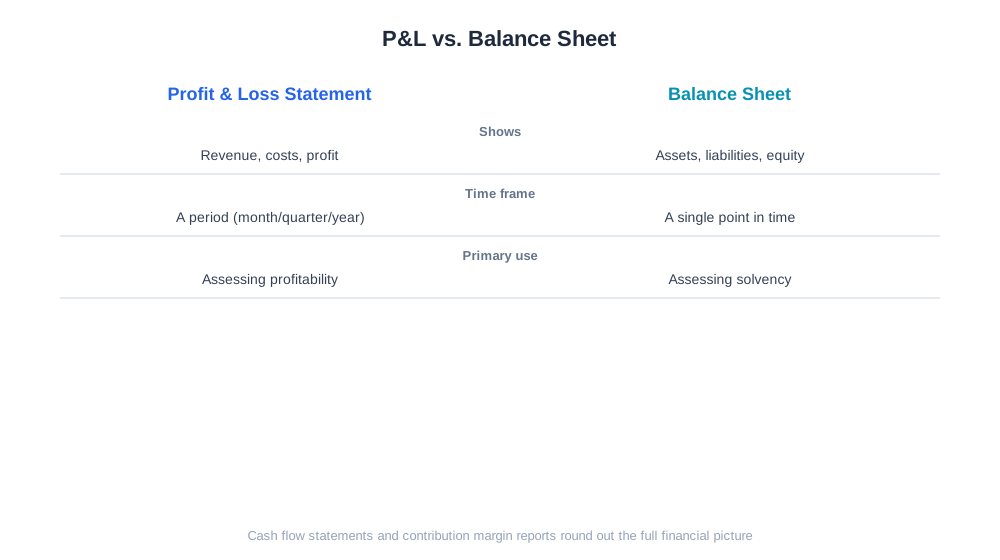
Un compte de résultat (P&L), également connu sous le nom d’état des résultats, est un rapport financier qui résume les revenus qu’une entreprise a gagnés et les coûts qu’elle a engagés sur une période donnée — une semaine, un mois, un trimestre ou une année. Contrairement à un bilan, qui est un instantané de ce qu’une entreprise possède et doit à un moment donné, un compte de résultat est une image dynamique de la performance dans le temps. Pour une marque e-commerce, le compte de résultat est le rapport unique qui répond à la question la plus fondamentale qu’un propriétaire ou un investisseur peut poser : après avoir payé les produits, les publicités, l’expédition et les logiciels, la boutique a-t-elle réellement gagné de l’argent ? Un compte de résultat bien construit décompose cette question en plusieurs niveaux — revenu brut, revenu net après retours et remises, coût des marchandises vendues, bénéfice brut, dépenses d’exploitation, et enfin bénéfice ou perte nette — afin qu’un fondateur puisse voir non seulement le chiffre final, mais aussi quel niveau l’aide ou lui nuit.
Comment un compte de résultat est construit
La construction d’un compte de résultat commence par le revenu brut : chaque dollar de ventes enregistré avant déductions. Ensuite, les remises, les remboursements et les marchandises retournées sont soustraits pour obtenir le revenu net — le chiffre qui reflète réellement l’argent que l’entreprise conserve. Le coût des marchandises vendues (COGS) est soustrait ensuite, couvrant le coût direct des produits eux-mêmes ainsi que les coûts directement attribuables comme le fret d’approvisionnement, donnant le bénéfice brut. Les dépenses d’exploitation sont ensuite déduites : dépenses publicitaires, frais de traitement des paiements, expédition sortante, entreposage, abonnements logiciels, masse salariale et loyer le cas échéant. Ce qui reste est le bénéfice d’exploitation, et après avoir pris en compte les intérêts, les impôts ou les éléments exceptionnels, le résultat net est le bénéfice net ou la perte nette.
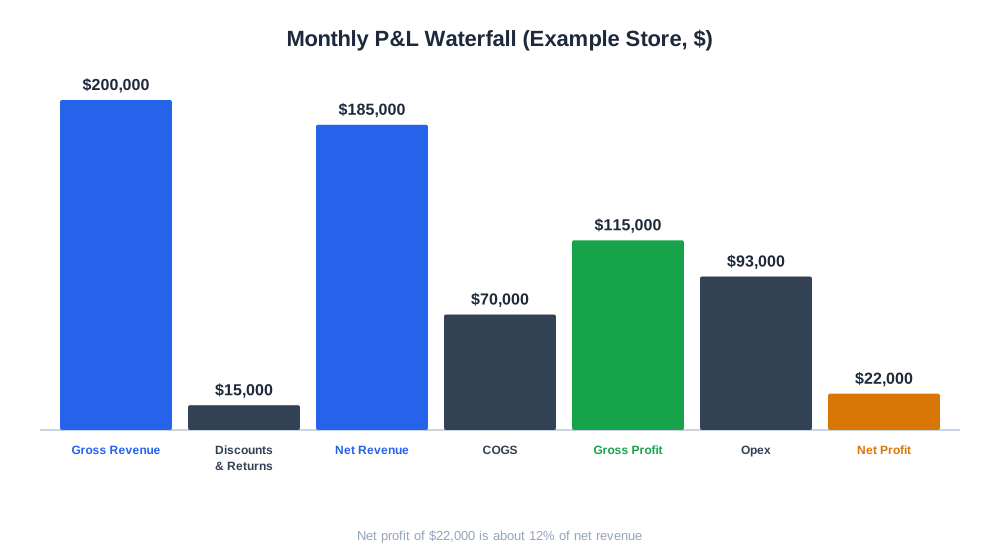
Un exemple mensuel simplifié pour une boutique DTC de taille moyenne pourrait ressembler à ceci : revenu brut de 200 000 dollars, moins 15 000 dollars de remises et retours, donnant un revenu net de 185 000 dollars. Le coût des marchandises vendues de 70 000 dollars laisse un bénéfice brut de 115 000 dollars, soit une marge brute d’environ 62 pour cent. Les dépenses d’exploitation — 45 000 dollars en publicité, 12 000 dollars en expédition, 6 000 dollars en frais de paiement, et 30 000 dollars en masse salariale et logiciels — totalisent 93 000 dollars, laissant un bénéfice net de 22 000 dollars, soit environ 12 pour cent du revenu net. De petits changements dans l’une ou l’autre ligne, en particulier les dépenses publicitaires ou les remises, peuvent faire varier ce chiffre final de manière significative.
Pourquoi le compte de résultat est important pour les marques e-commerce
Un compte de résultat est l’outil principal pour juger si la croissance est saine ou creuse. Le chiffre d’affaires seul est une mesure de vanité si la marge se détériore en dessous — une boutique peut augmenter ses ventes brutes de 30 pour cent d’une année sur l’autre tandis que le bénéfice net diminue, parce que les coûts d’acquisition ont augmenté plus vite que les revenus ou parce qu’un calendrier de remises plus agressif a érodé la marge brute. Les prêteurs, investisseurs et acquéreurs demandent presque toujours un compte de résultat avant toute autre chose, car c’est le moyen le plus rapide d’évaluer si un modèle d’entreprise est durable. En interne, un compte de résultat examiné à une cadence régulière permet à un opérateur de détecter les problèmes tôt : une augmentation soudaine de la ligne du coût des marchandises peut signaler une hausse de prix d’un fournisseur qui n’a pas été répercutée sur les clients, et un écart croissant entre la marge brute et la marge nette indique souvent des dépenses marketing ou des coûts d’exécution qui ont discrètement augmenté.
Compte de résultat vs. autres rapports financiers
| Rapport | Ce qu’il montre | Période | Utilisation principale |
|---|---|---|---|
| Compte de résultat | Revenus, coûts et bénéfices | Une période (mois, trimestre, année) | Évaluation de la rentabilité |
| Bilan | Actifs, passifs et capitaux propres | Un instant dans le temps | Évaluation de la solvabilité et de la valeur nette |
| État des flux de trésorerie | Flux de trésorerie entrants et sortants | Une période | Évaluation de la liquidité, pas seulement du profit |
| Rapport de marge sur coût variable | Bénéfice par unité après coûts variables | Une période, souvent par SKU | Décisions de tarification et de gamme de produits |

Stay Updated on AI Visibility Trends
Get the latest insights on AI mentions, brand monitoring, and optimization strategies.
Comptes de résultat dans l’analyse commerciale pilotée par l’IA
Alors que de plus en plus d’opérateurs e-commerce gèrent des boutiques avec des équipes réduites, le travail manuel de construction d’un compte de résultat à partir de feuilles de calcul et de relevés bancaires est devenu l’un des domaines les plus évidents où l’automatisation peut aider. Plutôt que d’exporter les données de commandes, les rapports de remboursements et les dépenses publicitaires de plateformes séparées et de les rapprocher manuellement chaque mois, les outils d’analyse e-commerce modernes assemblent le compte de résultat en continu à partir de sources de données connectées. Les outils de reporting eshop d’AmICited incluent une vue de grand livre qui se comporte comme un compte de résultat quotidien en continu : il rassemble les revenus des commandes, les remises, les remboursements et les données de coûts afin qu’un marchand puisse voir les revenus bruts, le coût des marchandises vendues et la marge évoluer jour après jour plutôt que d’attendre une clôture mensuelle. Ce type de vue continue importe de plus en plus pour les marques qui sont également découvertes via des assistants d’achat IA comme ChatGPT Shopping ou Perplexity Shopping, où un pic de trafic provenant d’une citation IA peut modifier les lignes de revenus et de remises en quelques jours — un compte de résultat qui ne se met à jour que mensuellement manquera l’histoire de savoir si ce trafic était réellement rentable.
Bonnes pratiques pour gérer un compte de résultat
- Rapprochez le compte de résultat des relevés bancaires et de traitement des paiements réels au moins une fois par mois pour détecter les écarts dus aux frais, aux contestations de paiement ou aux remboursements non enregistrés.
- Suivez la marge brute et la marge nette en pourcentages, et pas seulement en montants absolus, afin que les variations saisonnières des revenus n’obscurcissent pas les tendances réelles de rentabilité.
- Séparez clairement le coût des marchandises vendues des dépenses d’exploitation — regrouper l’expédition ou l’emballage dans le COGS plutôt que dans les dépenses d’exploitation de manière incohérente rend les comparaisons d’un mois à l’autre dénuées de sens.
- Construisez une vue glissante sur 90 jours en complément du relevé mensuel afin qu’un seul mauvais ou inhabituellement bon mois ne fausse pas les décisions stratégiques.
- Examinez le compte de résultat par rapport au calendrier marketing ; les grands événements de remise ou les campagnes publicitaires doivent être visibles sous forme de baisses ou de pics identifiables dans des lignes spécifiques, et pas seulement comme une moyenne floue.
Erreurs fréquentes dans les comptes de résultat
De nombreux fondateurs e-commerce en phase de démarrage construisent un compte de résultat qui ne suit que les revenus et les dépenses publicitaires, laissant de côté l’exécution des commandes, les frais de traitement des paiements et les abonnements logiciels ; le résultat est un relevé qui semble sain alors que la marge nette réelle est faible ou négative. Une autre erreur fréquente consiste à enregistrer les revenus au prix de vente brut plutôt qu’en net des remises et des remboursements, ce qui gonfle la ligne supérieure et donne aux pourcentages de marge une apparence meilleure qu’ils ne le sont — une boutique qui offre fréquemment des remises sur l’ensemble du site a besoin du revenu net comme référence pour que chaque pourcentage en aval ait un sens. Un troisième problème courant est celui des limites de période incohérentes : comparer un mois de 31 jours à un mois de 28 jours sans normaliser le nombre de jours rend les courbes de tendance trompeuses, en particulier pour les boutiques ayant un volume de commandes quotidien stable. Certaines entreprises négligent également de séparer les coûts ponctuels, comme une importante radiation de stocks ou des frais uniques de migration logicielle, des dépenses d’exploitation récurrentes, ce qui fausse la tendance et peut déclencher une alarme inutile ou une confiance illusoire dans les chiffres d’un seul mois. Enfin, un compte de résultat entièrement construit à la main dans des feuilles de calcul tend à accuser un retard de plusieurs semaines sur la réalité, ce qui signifie qu’un problème de marge ayant commencé au début d’une période promotionnelle n’est souvent visible qu’après la fin de la promotion, une fois que les dégâts sont déjà faits — un argument solide pour connecter le compte de résultat directement aux données de commandes et de coûts en temps réel plutôt que de le reconstruire à partir de zéro chaque mois.