


Gewinn- und Verlustrechnung
Eine Gewinn- und Verlustrechnung (GuV), auch als Erfolgsrechnung bezeichnet, fasst die Einnahmen, Kosten und Ausgaben eines Unternehmens über einen bestimmten Zeitraum zusammen und zeigt, ob ein Gewinn oder Verlust erzielt wurde. Für E-Commerce-Shops untergliedert eine GuV typischerweise den Nettoumsatz, die Herstellkosten der verkauften Waren, die Bruttomarge, die Betriebskosten und den Nettogewinn auf täglicher, wöchentlicher oder monatlicher Basis.
Definition einer Gewinn- und Verlustrechnung
Eine Gewinn- und Verlustrechnung (GuV), auch als Erfolgsrechnung bekannt, ist ein Finanzbericht, der die Einnahmen eines Unternehmens und die angefallenen Kosten über einen bestimmten Zeitraum zusammenfasst – eine Woche, einen Monat, ein Quartal oder ein Jahr. Im Gegensatz zu einer Bilanz, die eine Momentaufnahme dessen ist, was ein Unternehmen zu einem bestimmten Zeitpunkt besitzt und schuldet, ist eine GuV ein bewegtes Bild der Leistung über die Zeit. Für eine E-Commerce-Marke ist die GuV der einzige Bericht, der die grundlegendste Frage beantwortet, die ein Inhaber oder Investor stellen kann: Hat der Shop nach Abzug der Kosten für Produkte, Werbung, Versand und Software tatsächlich Geld verdient? Eine gut aufgebaute GuV untergliedert diese Frage in Ebenen – Bruttoumsatz, Nettoumsatz nach Retouren und Rabatten, Herstellkosten der verkauften Waren, Bruttogewinn, Betriebskosten und schließlich Nettogewinn oder -verlust – sodass ein Gründer nicht nur die endgültige Zahl sieht, sondern auch, welche Ebene sie positiv oder negativ beeinflusst.
Wie eine Gewinn- und Verlustrechnung erstellt wird
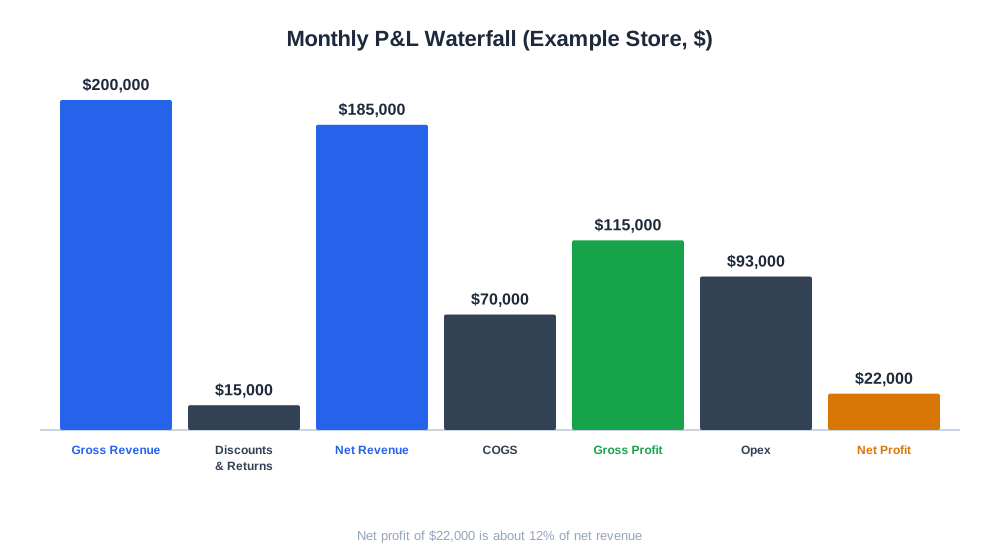
Die Erstellung einer GuV beginnt mit dem Bruttoumsatz: jeder Dollar an Verkäufen, der vor Abzügen verbucht wird. Davon werden Rabatte, Rückerstattungen und retournierte Ware abgezogen, um den Nettoumsatz zu ermitteln – die Zahl, die tatsächlich das Geld widerspiegelt, das das Unternehmen behält. Als nächstes werden die Herstellkosten der verkauften Waren (COGS) abgezogen, die die direkten Kosten der Produkte selbst sowie direkt zurechenbare Kosten wie eingehende Fracht umfassen, was den Bruttogewinn ergibt. Dann werden die Betriebskosten abgezogen: Werbeausgaben, Zahlungsabwicklungsgebühren, ausgehender Versand, Lagerhaltung, Software-Abonnements, Gehälter und gegebenenfalls Miete. Was übrig bleibt, ist der Betriebsgewinn, und nach Berücksichtigung von Zinsen, Steuern oder einmaligen Posten ergibt sich als Endsumme der Nettogewinn oder Nettoverlust.
Ein vereinfachtes monatliches Beispiel für einen mittelgroßen DTC-Shop könnte wie folgt aussehen: Bruttoumsatz von 200.000 Dollar, abzüglich 15.000 Dollar an Rabatten und Retouren, ergibt einen Nettoumsatz von 185.000 Dollar. Herstellkosten von 70.000 Dollar lassen einen Bruttogewinn von 115.000 Dollar, eine Bruttomarge von etwa 62 Prozent. Betriebskosten – 45.000 Dollar für Werbung, 12.000 Dollar für Versand, 6.000 Dollar für Zahlungsgebühren und 30.000 Dollar für Gehälter und Software – ergeben insgesamt 93.000 Dollar, was einen Nettogewinn von 22.000 Dollar hinterlässt, oder etwa 12 Prozent des Nettoumsatzes. Kleine Verschiebungen in einer einzelnen Position, insbesondere bei Werbeausgaben oder Rabatten, können diese Endzahl erheblich beeinflussen.

Ready to Monitor Your AI Visibility?
Track how AI chatbots mention your brand across ChatGPT, Perplexity, and other platforms.
Warum die GuV für E-Commerce-Marken wichtig ist
Eine GuV ist das wichtigste Instrument, um zu beurteilen, ob Wachstum gesund oder hohl ist. Der Umsatz allein ist eine Eitelkeitskennzahl, wenn die Marge darunter leidet – ein Shop kann die Bruttoverkäufe um 30 Prozent im Jahresvergleich steigern, während der Nettogewinn schrumpft, weil die Akquisitionskosten schneller stiegen als der Umsatz oder weil ein höherer Rabattkalender die Bruttomarge aufgezehrt hat. Kreditgeber, Investoren und Käufer fragen fast immer zuerst nach einer GuV, weil dies der schnellste Weg ist, um zu beurteilen, ob ein Geschäftsmodell nachhaltig ist. Intern ermöglicht eine in regelmäßigen Abständen überprüfte GuV einem Betreiber, Probleme frühzeitig zu erkennen: Ein plötzlicher Anstieg der Herstellkosten könnte auf eine Preiserhöhung eines Lieferanten hindeuten, die nicht an die Kunden weitergegeben wurde, und eine wachsende Lücke zwischen Brutto- und Nettomarge deutet oft auf Marketingausgaben oder Fulfillment-Kosten hin, die stillschweigend gestiegen sind.
GuV vs. verwandte Finanzberichte
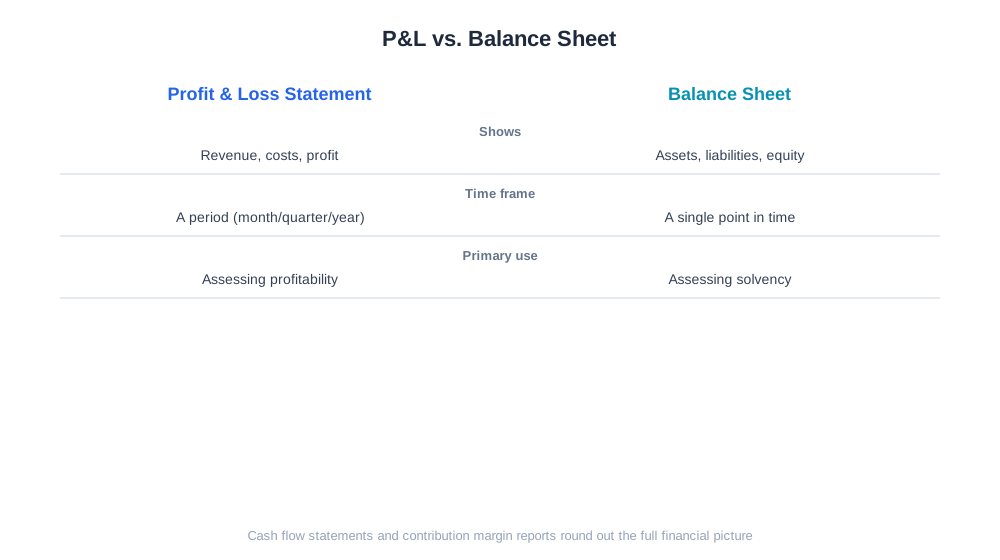
| Bericht | Was er zeigt | Zeitraum | Hauptzweck |
|---|---|---|---|
| Gewinn- und Verlustrechnung | Einnahmen, Kosten und Gewinn | Ein Zeitraum (Monat, Quartal, Jahr) | Bewertung der Rentabilität |
| Bilanz | Vermögenswerte, Verbindlichkeiten und Eigenkapital | Ein bestimmter Zeitpunkt | Bewertung von Zahlungsfähigkeit und Eigenkapital |
| Kapitalflussrechnung | Geldzu- und -abflüsse im Unternehmen | Ein Zeitraum | Bewertung der Liquidität, nicht nur des Gewinns |
| Deckungsbeitragsrechnung | Gewinn pro Einheit nach variablen Kosten | Ein Zeitraum, oft pro SKU | Preis- und Produktlinienentscheidungen |
Stay Updated on AI Visibility Trends
Get the latest insights on AI mentions, brand monitoring, and optimization strategies.
Gewinn- und Verlustrechnungen in der KI-gesteuerten Handelsanalyse
Da immer mehr E-Commerce-Betreiber Shops mit schlanken Teams führen, ist die manuelle Erstellung einer GuV aus Tabellenkalkulationen und Kontoauszügen zu einem der deutlichsten Bereiche geworden, in denen Automatisierung helfen kann. Anstatt Bestelldaten, Rückerstattungsberichte und Werbeausgaben aus separaten Plattformen zu exportieren und monatlich von Hand abzugleichen, erstellen moderne E-Commerce-Analysetools die GuV kontinuierlich aus verbundenen Datenquellen. Die eshop-Berichtstools von AmICited enthalten eine Hauptbuchansicht, die wie eine täglich laufende GuV funktioniert: Sie fasst Bestellumsätze, Rabatte, Rückerstattungen und Kostendaten zusammen, sodass ein Händler Bruttoumsatz, Herstellkosten und Marge Tag für Tag im Trend sehen kann, anstatt auf den monatlichen Abschluss zu warten. Diese Art der kontinuierlichen Ansicht wird zunehmend wichtiger für Marken, die auch über KI-Einkaufsassistenten wie ChatGPT Shopping oder Perplexity Shopping entdeckt werden, wo ein Anstieg des Traffics durch eine KI-Erwähnung die Umsatz- und Rabattlinien innerhalb von Tagen verschieben kann – eine GuV, die nur monatlich aktualisiert wird, wird die Geschichte verpassen, ob dieser Traffic tatsächlich profitabel war.
Best Practices für die Verwaltung einer Gewinn- und Verlustrechnung
- Gleichen Sie die GuV mindestens monatlich mit den tatsächlichen Konto- und Zahlungsabrechnungen ab, um Unstimmigkeiten bei Gebühren, Chargebacks oder nicht erfassten Rückerstattungen zu erkennen.
- Verfolgen Sie Bruttomarge und Nettomarge als Prozentsätze, nicht nur als Dollarbeträge, damit saisonale Umsatzschwankungen keine echten Rentabilitätstrends verschleiern.
- Trennen Sie die Herstellkosten der verkauften Waren sauber von den Betriebskosten – eine inkonsistente Zuordnung von Versand oder Verpackung zu COGS gegenüber Opex macht Monatsvergleiche bedeutungslos.
- Erstellen Sie eine rollierende 90-Tage-Ansicht neben der monatlichen Aufstellung, damit ein einzelner schlechter oder ungewöhnlich guter Monat keine strategischen Entscheidungen verzerrt.
- Überprüfen Sie die GuV im Zusammenhang mit dem Marketingkalender; große Rabattaktionen oder Werbeschübe sollten als erkennbare Einbrüche oder Spitzen in bestimmten Positionen sichtbar sein, nicht nur als verschwommener Durchschnitt.
Häufige Fehler bei der Gewinn- und Verlustrechnung
Viele junge E-Commerce-Gründer erstellen eine GuV, die nur Umsatz und Werbeausgaben erfasst, aber Fulfillment, Zahlungsabwicklungsgebühren und Software-Abonnements vollständig auslässt; das Ergebnis ist eine Aufstellung, die gesund aussieht, während die tatsächliche Nettomarge dünn oder negativ ist. Ein weiterer häufiger Fehler ist die Erfassung des Umsatzes zum Bruttoverkaufspreis anstatt netto nach Rabatten und Rückerstattungen, was die oberste Zeile aufbläht und die Margenprozentsätze besser erscheinen lässt, als sie sind – ein Shop mit häufigen, shopweiten Rabatten benötigt den Nettoumsatz als Basis für jede nachgelagerte Prozentangabe, damit diese aussagekräftig ist. Ein drittes häufiges Problem sind inkonsistente Periodengrenzen: Der Vergleich eines 31-Tage-Monats mit einem 28-Tage-Monat ohne Normierung auf die Anzahl der Tage macht Trendlinien irreführend, insbesondere für Shops mit gleichmäßigem täglichem Bestellvolumen. Einige Unternehmen trennen auch einmalige Kosten – wie eine große Bestandsabschreibung oder eine einmalige Software-Migrationsgebühr – nicht von wiederkehrenden Betriebskosten, was den Trend verzerrt und in einem einzelnen Monat unnötigen Alarm oder falsches Vertrauen auslösen kann. Schließlich hinkt eine vollständig von Hand in Tabellenkalkulationen erstellte GuV der Realität oft um Wochen hinterher, sodass ein Margenproblem, das zu Beginn eines Aktionszeitraums entstanden ist, oft erst sichtbar wird, nachdem die Aktion bereits beendet und der Schaden bereits eingetreten ist – ein starkes Argument dafür, die GuV direkt mit Live-Bestell- und Kostendaten zu verbinden, anstatt sie jeden Monat von Grund auf neu zu erstellen.