


Winst- en verliesrekening
Een winst- en verliesrekening (W&V), ook wel resultatenrekening genoemd, geeft een overzicht van de omzet, kosten en uitgaven van een bedrijf over een bepaalde periode en laat zien of het winst of verlies heeft gemaakt. Voor e-commerceshops wordt in een W&V doorgaans een uitsplitsing gemaakt van de netto-omzet, kostprijs van verkochte goederen, brutomarge, operationele kosten en nettowinst op dagelijkse, wekelijkse of maandelijkse basis.
Definitie van een winst- en verliesrekening
Een winst- en verliesrekening (W&V), ook wel resultatenrekening genoemd, is een financieel rapport dat een overzicht geeft van de omzet die een bedrijf heeft verdiend en de kosten die het heeft gemaakt gedurende een specifieke periode — een week, een maand, een kwartaal of een jaar. In tegenstelling tot een balans, die een momentopname is van wat een bedrijf op één moment bezit en verschuldigd is, is een W&V een bewegend beeld van prestaties over tijd. Voor een e-commercemerk is de W&V het enige rapport dat de meest basale vraag beantwoordt die een eigenaar of investeerder kan stellen: heeft de winkel na betaling voor de producten, de advertenties, de verzending en de software daadwerkelijk geld verdiend? Een goed opgebouwde W&V splitst die vraag uit in lagen — bruto-omzet, netto-omzet na retouren en kortingen, kostprijs van verkochte goederen, brutowinst, operationele kosten en uiteindelijk nettowinst of -verlies — zodat een oprichter niet alleen het uiteindelijke getal ziet, maar ook welke laag daaraan bijdraagt of afdoet.
Hoe een winst- en verliesrekening wordt opgesteld
Het opstellen van een W&V begint met bruto-omzet: elke dollar aan verkopen die vóór aftrek is geregistreerd. Van daaruit worden kortingen, terugbetalingen en geretourneerde goederen afgetrokken om tot de netto-omzet te komen — het bedrag dat daadwerkelijk weergeeft wat het bedrijf overhoudt. De kostprijs van verkochte goederen (COGS) wordt vervolgens afgetrokken. Dit omvat de directe kosten van de producten zelf plus direct toerekenbare kosten zoals inkomende vracht, wat de brutowinst oplevert. Daarna worden de operationele kosten afgetrokken: advertentie-uitgaven, betalingsverwerkingskosten, uitgaande verzending, opslag, software-abonnementen, salarissen en indien van toepassing huur. Wat overblijft is operationele winst, en na verrekening van eventuele rente, belastingen of eenmalige posten is het eindresultaat nettowinst of nettoverlies.
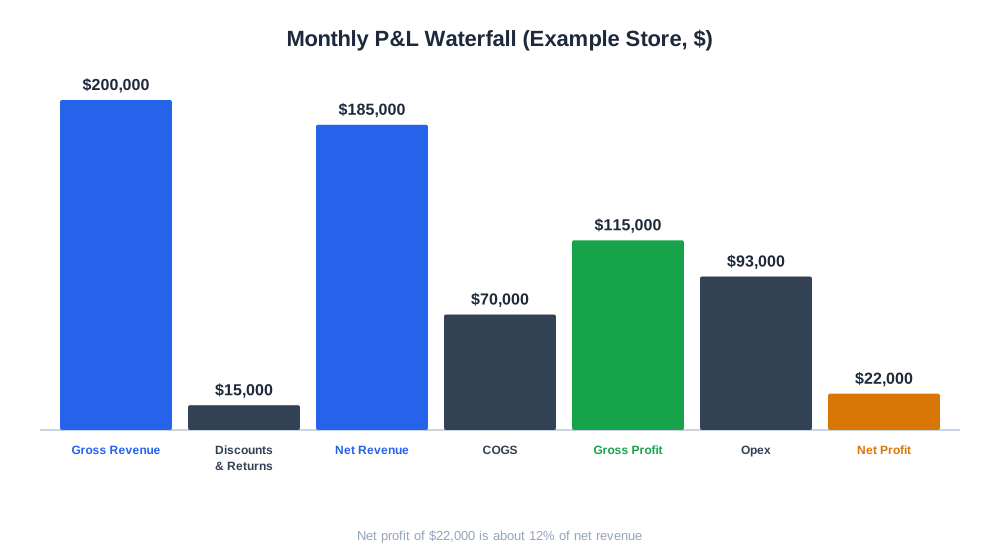
Een vereenvoudigd maandelijks voorbeeld voor een middelgrote DTC-winkel zou er als volgt uit kunnen zien: bruto-omzet van 200.000 dollar, minus 15.000 dollar aan kortingen en retouren, geeft een netto-omzet van 185.000 dollar. Kostprijs van verkochte goederen van 70.000 dollar laat een brutowinst van 115.000 dollar over, een brutomarge van ongeveer 62 procent. Operationele kosten — 45.000 dollar aan advertenties, 12.000 dollar aan verzending, 6.000 dollar aan betalingskosten en 30.000 dollar aan salarissen en software — bedragen in totaal 93.000 dollar, wat een nettowinst van 22.000 dollar oplevert, oftewel ongeveer 12 procent van de netto-omzet. Kleine verschuivingen in een van deze posten, met name advertentie-uitgaven of kortingen, kunnen dat uiteindelijke getal aanzienlijk doen schommelen.

Ready to Monitor Your AI Visibility?
Track how AI chatbots mention your brand across ChatGPT, Perplexity, and other platforms.
Waarom de W&V belangrijk is voor e-commercemerken
Een W&V is het belangrijkste hulpmiddel om te beoordelen of groei gezond of hol is. Omzet alleen is een ijdelheidscijfer als de marge eronder verslechtert — een winkel kan de bruto-omzet met 30 procent jaar-op-jaar laten groeien terwijl de nettowinst krimpt, omdat acquisitiekosten sneller stegen dan de omzet of omdat een zwaardere kortingskalender de brutomarge uitholde. Geldschieters, investeerders en overnemers vragen bijna altijd eerst om een W&V, omdat dit de snelste manier is om te beoordelen of een bedrijfsmodel duurzaam is. Intern stelt een W&V die met een consistente frequentie wordt bekeken een ondernemer in staat om problemen vroegtijdig te signaleren: een plotselinge stijging van de kostprijs van goederen kan wijzen op een prijsverhoging van een leverancier die nog niet is doorberekend aan klanten, en een groeiende kloof tussen bruto- en nettowinst wijst vaak op marketinguitgaven of fulfilmentkosten die ongemerkt zijn opgelopen.
W&V-rekening versus gerelateerde financiële rapporten
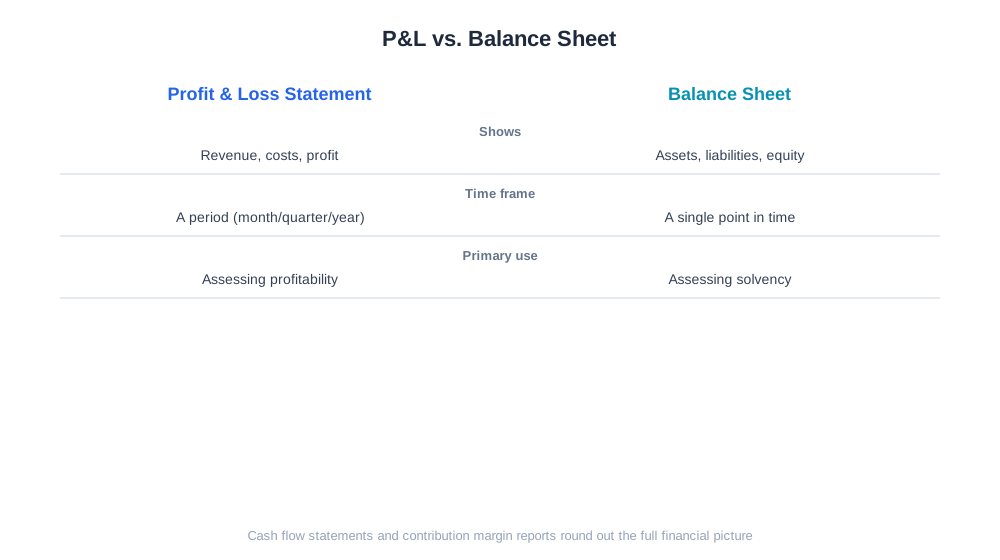
| Rapport | Wat het toont | Tijdsbestek | Primair gebruik |
|---|---|---|---|
| Winst- en verliesrekening | Omzet, kosten en winst | Een periode (maand, kwartaal, jaar) | Beoordelen van winstgevendheid |
| Balans | Activa, passiva en eigen vermogen | Een enkel moment in de tijd | Beoordelen van solvabiliteit en eigen vermogen |
| Kasstroomoverzicht | Geld dat het bedrijf in- en uitstroomt | Een periode | Beoordelen van liquiditeit, niet alleen winst |
| Contributiemargerapport | Winst per eenheid na variabele kosten | Een periode, vaak per SKU | Prijs- en productlijnbeslissingen |
Stay Updated on AI Visibility Trends
Get the latest insights on AI mentions, brand monitoring, and optimization strategies.
Winst- en verliesrekeningen in AI-gestuurde commerce-analyses
Naarmate meer e-commerce-ondernemers winkels runnen met slanke teams, is het handmatige werk van het opstellen van een W&V uit spreadsheets en bankafschriften een van de duidelijkere plaatsen geworden waar automatisering kan helpen. In plaats van het exporteren van bestelgegevens, retourrapporten en advertentie-uitgaven uit afzonderlijke platforms en deze elke maand handmatig te reconciliëren, assembleren moderne e-commerce-analysetools de W&V continu uit verbonden gegevensbronnen. De eshop-rapportagetools van AmICited bevatten een grootboekweergave die functioneert als een doorlopende dagelijkse W&V: het haalt bestelomzet, kortingen, terugbetalingen en kostengegevens samen, zodat een handelaar de bruto-omzet, kostprijs van verkochte goederen en marge dag voor dag kan zien, in plaats van te wachten op een maandelijkse afsluiting. Dat soort continue weergave wordt steeds belangrijker voor merken die ook worden ontdekt via AI-winkelassistenten zoals ChatGPT Shopping of Perplexity Shopping, waar een piek in verkeer van een AI-citatie de omzet- en kortingslijnen binnen dagen kan verschuiven — een W&V die alleen maandelijks wordt bijgewerkt, mist het verhaal of dat verkeer daadwerkelijk winstgevend was.
Best practices voor het beheren van een winst- en verliesrekening
- Reconciliëer de W&V ten minste maandelijks met werkelijke bank- en betalingsverwerkerafschriften om discrepanties door kosten, chargebacks of niet-geregistreerde terugbetalingen op te sporen.
- Houd brutomarge en nettowinstmarge bij als percentages, niet alleen in dollarbedragen, zodat seizoensgebonden omzetschommelingen de werkelijke winstgevendheidstrends niet vertroebelen.
- Scheid de kostprijs van verkochte goederen duidelijk van operationele kosten — het inconsistent onderbrengen van verzending of verpakking in COGS versus operationele kosten maakt maand-op-maandvergelijkingen zinloos.
- Bouw een rollend 90-dagenoverzicht naast de maandelijkse verklaring, zodat een enkele slechte of ongewoon goede maand strategische beslissingen niet vertekent.
- Bekijk de W&V naast de marketingkalender; grote kortingsevenementen of advertentiecampagnes moeten zichtbaar zijn als herkenbare dalingen of pieken in specifieke posten, niet alleen als een vervaagd gemiddelde.
Veelvoorkomende fouten bij winst- en verliesrekeningen
Veel beginnende e-commerce-oprichters maken een W&V die alleen omzet en advertentie-uitgaven bijhoudt en fulfilment, betalingsverwerkingskosten en software-abonnementen volledig buiten beschouwing laat; het resultaat is een verklaring die er gezond uitziet terwijl de werkelijke nettowinstmarge dun of negatief is. Een andere veelgemaakte fout is het registreren van omzet tegen de bruto-verkoopprijs in plaats van na aftrek van kortingen en retouren, wat de top-line opblaast en de margepercentages er beter laat uitzien dan ze zijn — een winkel die regelmatig sitebrede kortingen aanbiedt, heeft netto-omzet nodig als basislijn voor elke stroomafwaartse percentage om betekenisvol te zijn. Een derde veelvoorkomend probleem is inconsistente periodegrenzen: het vergelijken van een maand van 31 dagen met een maand van 28 dagen zonder te normaliseren voor het aantal dagen maakt trendlijnen misleidend, vooral voor winkels met een stabiel dagelijks bestelvolume. Sommige bedrijven slagen er ook niet in om eenmalige kosten, zoals een grote afschrijving van voorraad of een eenmalige migratievergoeding voor software, te scheiden van terugkerende operationele kosten, wat de trend vertekent en onnodige ongerustheid of vals vertrouwen in een enkele maand kan veroorzaken. Tot slot loopt een volledig handmatig in spreadsheets opgestelde W&V vaak weken achter op de werkelijkheid, wat betekent dat een margeprobleem dat aan het begin van een promotieperiode begon, vaak pas zichtbaar is nadat de promotie is afgelopen en de schade al is aangericht — een sterk argument om de W&V direct te koppelen aan live bestel- en kostengegevens in plaats van deze elke maand opnieuw vanaf nul op te bouwen.