


Resultatopgørelse
En resultatopgørelse (P&L), også kaldet en overskudsopgørelse, opsummerer en virksomheds omsætning, omkostninger og udgifter over en bestemt periode for at vise, om den har tjent eller tabt penge. For e-handelsbutikker opdeler en P&L typisk nettoomsætning, vareforbrug, dækningsgrad, driftsomkostninger og nettoresultat på daglig, ugentlig eller månedlig basis.
Definition af en resultatopgørelse
En resultatopgørelse (P&L), også kendt som en overskudsopgørelse, er en finansiel rapport, der opsummerer den omsætning en virksomhed har tjent, og de omkostninger den har haft over en bestemt periode — en uge, en måned, et kvartal eller et år. I modsætning til en balance, som er et øjebliksbillede af, hvad en virksomhed ejer og skylder på ét tidspunkt, er en P&L et levende billede af præstation over tid. For et e-handelsmærke er P&L den ene rapport, der besvarer det mest grundlæggende spørgsmål, en ejer eller investor kan stille: efter at have betalt for produkterne, annoncerne, fragten og softwaren, tjente butikken så faktisk penge? En velopbygget P&L opdeler det spørgsmål i lag — bruttoomsætning, nettoomsætning efter returneringer og rabatter, vareforbrug, bruttoresultat, driftsomkostninger og til sidst nettoresultat eller -tab — så en grundlægger ikke kun kan se det endelige tal, men også hvilket lag der hjælper eller skader det.
Hvordan en resultatopgørelse opbygges
Opbygning af en P&L starter med bruttoomsætning: hver dollar af salg registreret før fradrag. Herfra trækkes rabatter, refusioner og returnerede varer fra for at nå frem til nettoomsætningen — det tal, der faktisk afspejler de penge, virksomheden beholder. Vareforbrug (COGS) trækkes derefter fra, hvilket dækker de direkte omkostninger til produkterne selv plus direkte henførbare omkostninger som indgående fragt, hvilket giver bruttoresultatet. Driftsomkostninger trækkes herefter fra: annonceudgifter, betalingsgebyrer, udgående fragt, lageromkostninger, softwareabonnementer, lønninger og eventuel husleje. Det, der er tilbage, er driftsresultatet, og efter hensyntagen til renter, skat eller engangsposter er bundlinjen nettoresultat eller nettotab.
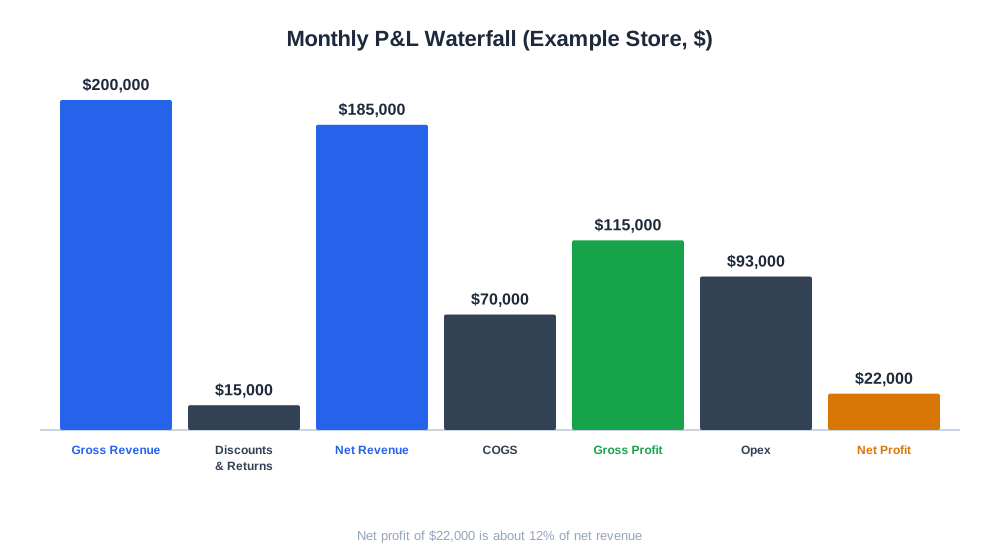
Et forenklet månedligt eksempel for en mellemstor DTC-butik kunne se sådan ud: bruttoomsætning på 200.000 dollars, minus 15.000 dollars i rabatter og returneringer, hvilket giver en nettoomsætning på 185.000 dollars. Vareforbrug på 70.000 dollars efterlader et bruttoresultat på 115.000 dollars, en dækningsgrad på omkring 62 procent. Driftsomkostninger — 45.000 dollars i annoncering, 12.000 dollars i fragt, 6.000 dollars i betalingsgebyrer og 30.000 dollars i lønninger og software — udgør 93.000 dollars, hvilket efterlader et nettoresultat på 22.000 dollars, eller cirka 12 procent af nettoomsætningen. Små ændringer i en enkelt linje, især annonceudgifter eller rabatniveau, kan påvirke det endelige tal betydeligt.

Ready to Monitor Your AI Visibility?
Track how AI chatbots mention your brand across ChatGPT, Perplexity, and other platforms.
Hvorfor P&L er vigtig for e-handelsmærker
En P&L er det primære værktøj til at vurdere, om vækst er sund eller hul. Omsætning alene er en forfængelighedsmetrik, hvis marginen forringes under den — en butik kan øge bruttosalget med 30 procent år over år, mens nettoresultatet skrumper, fordi anskaffelsesomkostninger steg hurtigere end omsætningen, eller fordi en mere aggressiv rabatkalender åd af dækningsgraden. Långivere, investorer og opkøbere beder næsten altid om en P&L før noget andet, fordi det er den hurtigste måde at vurdere, om en forretningsmodel er bæredygtig. Internt giver en P&L, der gennemgås med jævne mellemrum, en operatør mulighed for at opdage problemer tidligt: et pludseligt hop i vareforbrugslinjen kan signalere en prisstigning fra en leverandør, som endnu ikke er givet videre til kunderne, og en voksende kløft mellem brutto- og nettomargin peger ofte på markedsføringsudgifter eller logistikomkostninger, der stille er sivet opad.
P&L-opgørelse vs. relaterede finansielle rapporter
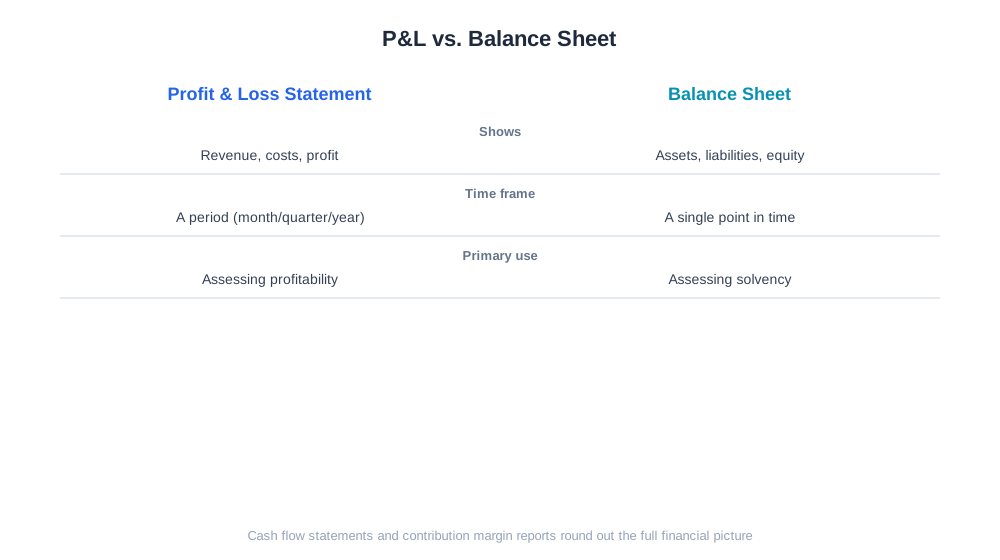
| Rapport | Hvad den viser | Tidsramme | Primært formål |
|---|---|---|---|
| Resultatopgørelse | Omsætning, omkostninger og resultat | En periode (måned, kvartal, år) | Vurdering af rentabilitet |
| Balance | Aktiver, passiver og egenkapital | Ét enkelt tidspunkt | Vurdering af soliditet og nettoværdi |
| Pengestrømsopgørelse | Likvider, der bevæger sig ind og ud af virksomheden | En periode | Vurdering af likviditet, ikke kun profit |
| Dækningsbidragsrapport | Resultat pr. enhed efter variable omkostninger | En periode, ofte pr. SKU | Pris- og produktsortimentsbeslutninger |
Stay Updated on AI Visibility Trends
Get the latest insights on AI mentions, brand monitoring, and optimization strategies.
Resultatopgørelser i AI-drevet handelsanalyse
Efterhånden som flere e-handelsoperatører driver butikker med slanke teams, er det manuelle arbejde med at opbygge en P&L fra regneark og bankudtog blevet et af de mere åbenlyse steder, hvor automatisering kan hjælpe. I stedet for at eksportere ordredata, refusionsrapporter og annonceudgifter fra separate platforme og afstemme dem manuelt hver måned, samler moderne e-handelsanalyseværktøjer P&L løbende fra tilsluttede datakilder. AmICiteds eshop-rapporteringsværktøjer inkluderer en hovedbogsvisning, der fungerer som en løbende daglig P&L: den trækker ordreomsætning, rabatter, refusioner og omkostningsdata sammen, så en forhandler kan se bruttoomsætning, vareforbrug og margin udvikle sig dag for dag i stedet for at vente på en månedlig afslutning. Denne form for løbende visning bliver stadig vigtigere for mærker, der også bliver opdaget gennem AI-shoppingassistenter som ChatGPT Shopping eller Perplexity Shopping, hvor en stigning i trafik fra en AI-citering kan flytte på omsætnings- og rabatlinjerne i løbet af få dage — en P&L, der kun opdateres månedligt, vil gå glip af historien om, hvorvidt den trafik faktisk var rentabel.
Bedste praksis for håndtering af en resultatopgørelse
- Afstem P&L mod faktiske bank- og betalingsprocessorudtog mindst månedligt for at fange afvigelser fra gebyrer, chargebacks eller uregistrerede refusioner.
- Spor dækningsgrad og nettomargin som procenter, ikke kun dollarbeløb, så sæsonbestemte omsætningssvingninger ikke skjuler de reelle rentabilitetstendenser.
- Adskil vareforbrug fra driftsomkostninger tydeligt — hvis fragt eller emballage inkonsekvent blandes ind i COGS versus opex, bliver måned-til-måned-sammenligninger meningsløse.
- Opbyg en rullerende 90-dages visning ved siden af den månedlige opgørelse, så en enkelt dårlig eller usædvanlig god måned ikke forvrænger strategiske beslutninger.
- Gennemgå P&L mod marketingkalenderen; store rabatbegivenheder eller annoncestød bør være synlige som identificerbare fald eller stigninger i specifikke linjer, ikke blot et sløret gennemsnit.
Almindelige fejl i resultatopgørelser
Mange tidlige e-handelsgrundlæggere opbygger en P&L, der kun sporer omsætning og annonceudgifter, og udelader logistik, betalingsgebyrer og softwareabonnementer helt; resultatet er en opgørelse, der ser sund ud, mens den reelle nettomargin er tynd eller negativ. En anden hyppig fejl er at registrere omsætning til bruttosalgspris frem for netto efter rabatter og refusioner, hvilket oppuster top-linjen og får marginprocenterne til at se bedre ud, end de er — en butik med hyppige rabatter på hele sortimentet har brug for nettoomsætning som basis for enhver nedstrøms procentdel, for at den skal betyde noget. Et tredje almindeligt problem er inkonsistente periodegrænser: sammenligning af en 31-dages måned med en 28-dages måned uden at normalisere for antal dage gør trendlinjer vildledende, især for butikker med stabilt dagligt ordrevolumen. Nogle virksomheder undlader også at adskille engangsomkostninger, som en stor lagernedskrivning eller et engangs softwaremigreringsgebyr, fra tilbagevendende driftsomkostninger, hvilket forvrænger trenden og kan udløse unødig alarm eller falsk tillid i en enkelt måneds tal. Endelig halder en P&L, der er bygget helt i hånden i regneark, typisk uger efter virkeligheden, hvilket betyder, at et marginproblem, der startede i begyndelsen af en salgsperiode, ofte ikke er synligt, før kampagnen er slut, og skaden allerede er sket — et stærkt argument for at forbinde P&L direkte til levende ordre- og omkostningsdata frem for at genopbygge den fra bunden hver måned.