


Resultatregnskap
Et resultatregnskap (P&L), også kalt en inntektsoppstilling, oppsummerer en virksomhets inntekter, kostnader og utgifter over en gitt periode for å vise om den gikk med overskudd eller underskudd. For nettbutikker bryter et resultatregnskap vanligvis ned nettoinntekter, varekostnad, bruttomargin, driftskostnader og nettofortjeneste på daglig, ukentlig eller månedlig basis.
Definisjon av et resultatregnskap
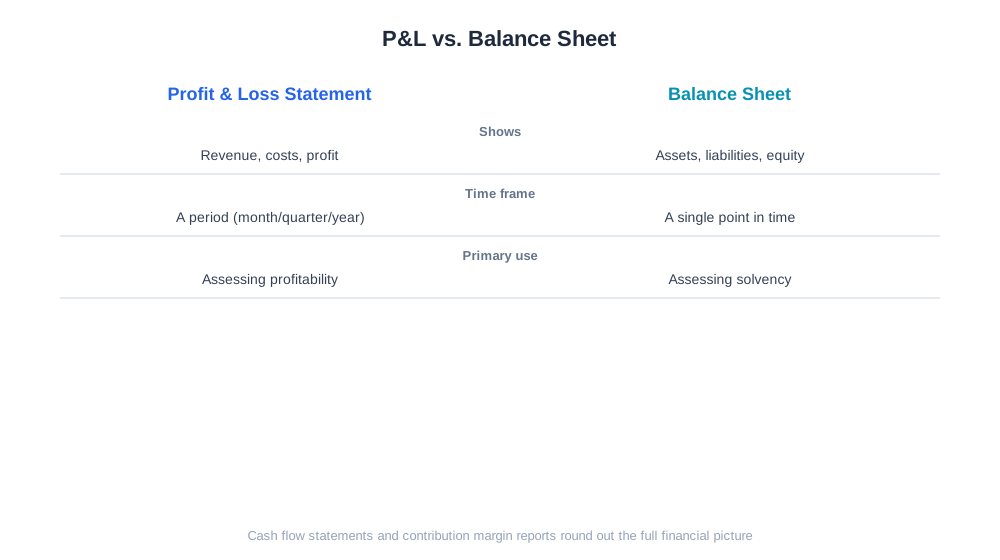
Et resultatregnskap (P&L), også kjent som en inntektsoppstilling, er en finansiell rapport som oppsummerer inntektene en virksomhet tjente og kostnadene den pådro seg over en bestemt periode — en uke, en måned, et kvartal eller et år. I motsetning til en balanse, som er et øyeblikksbilde av hva et selskap eier og skylder på ett tidspunkt, er et resultatregnskap et levende bilde av ytelse over tid. For en e-handelsmerkevare er resultatregnskapet den eneste rapporten som svarer på det mest grunnleggende spørsmålet en eier eller investor kan stille: etter å ha betalt for produktene, annonsene, frakten og programvaren, tjente butikken faktisk penger? Et godt bygget resultatregnskap bryter det spørsmålet ned i lag — bruttoinntekter, nettoinntekter etter returer og rabatter, varekostnad, bruttofortjeneste, driftskostnader og til slutt nettofortjeneste eller -tap — slik at en gründer kan se ikke bare det endelige tallet, men hvilket lag som hjelper eller skader det.
Hvordan et resultatregnskap bygges opp
Å bygge et resultatregnskap starter med bruttoinntekter: hver salgskrone registrert før fradrag. Derfra trekkes rabatter, refusjoner og returnerte varer fra for å komme frem til nettoinntekter — tallet som faktisk gjenspeiler pengene virksomheten beholder. Varekostnad (COGS) trekkes deretter fra, og dekker den direkte kostnaden for produktene selv samt direkte henførbare kostnader som innkommende frakt, noe som gir bruttofortjeneste. Driftskostnader trekkes så fra: annonseforbruk, betalingsbehandlingsgebyrer, utgående frakt, lagerhold, programvareabonnementer, lønn og eventuelt husleie. Det som gjenstår er driftsresultat, og etter å ha regnet med eventuelle renter, skatter eller engangsposter, er bunnlinjen nettofortjeneste eller nettotap.
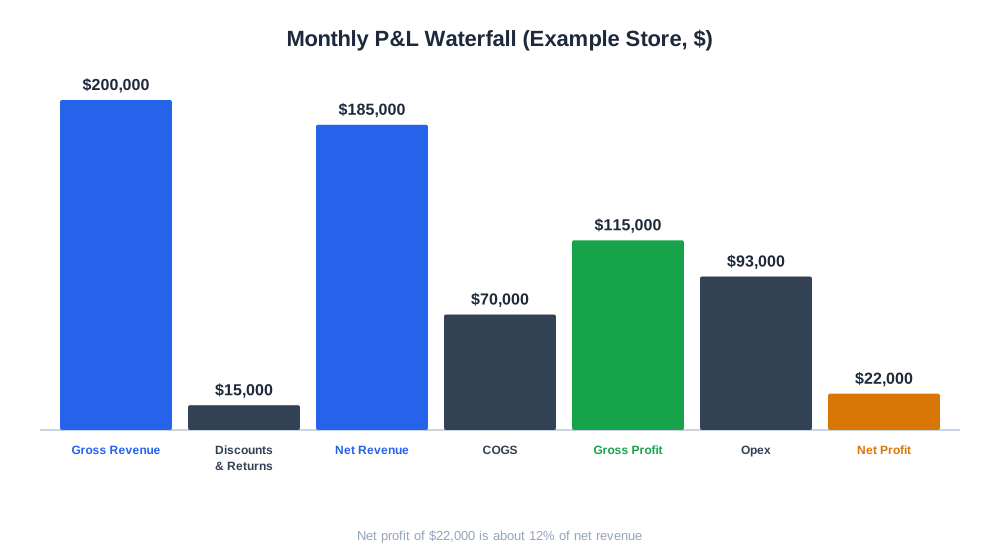
Et forenklet månedlig eksempel for en mellomstor DTC-butikk kan se slik ut: bruttoinntekter på 200 000 dollar, minus 15 000 dollar i rabatter og returer, gir nettoinntekter på 185 000 dollar. Varekostnad på 70 000 dollar etterlater bruttofortjeneste på 115 000 dollar, en bruttomargin på omtrent 62 prosent. Driftskostnader — 45 000 dollar i annonsering, 12 000 dollar i frakt, 6 000 dollar i betalingsgebyrer og 30 000 dollar i lønn og programvare — utgjør totalt 93 000 dollar, og etterlater en nettofortjeneste på 22 000 dollar, eller omtrent 12 prosent av nettoinntektene. Små endringer i én enkelt linje, særlig annonseforbruk eller rabattering, kan påvirke det endelige tallet betydelig.

Ready to Monitor Your AI Visibility?
Track how AI chatbots mention your brand across ChatGPT, Perplexity, and other platforms.
Hvorfor resultatregnskapet er viktig for e-handelsmerker
Et resultatregnskap er det primære verktøyet for å vurdere om vekst er sunn eller hul. Inntekter alene er en forfengelighetsmetrikk hvis marginen forverres under overflaten — en butikk kan øke bruttoomsetningen med 30 prosent år over år samtidig som nettofortjenesten krymper, fordi anskaffelseskostnadene steg raskere enn inntektene, eller fordi en tyngre rabatteringskalender spiste av bruttomarginen. Långivere, investorer og oppkjøpere ber nesten alltid om et resultatregnskap før noe annet, fordi det er den raskeste måten å vurdere om en forretningsmodell er bærekraftig. Internt lar et resultatregnskap som gjennomgås med jevne mellomrom en operatør oppdage problemer tidlig: et plutselig hopp i varekostnadslinjen kan signalisere en prisøkning fra leverandør som ikke er videreført til kundene, og et voksende gap mellom brutto- og nettomargin peker ofte på markedsførings- eller oppfyllelseskostnader som stille har sneket seg oppover.
Resultatregnskap vs. beslektede finansielle rapporter
| Rapport | Hva den viser | Tidsramme | Primær bruk |
|---|---|---|---|
| Resultatregnskap | Inntekter, kostnader og fortjeneste | En periode (måned, kvartal, år) | Vurdere lønnsomhet |
| Balanse | Eiendeler, gjeld og egenkapital | Et enkelt tidspunkt | Vurdere soliditet og nettoverdi |
| Kontantstrømoppstilling | Kontanter som beveger seg inn og ut av virksomheten | En periode | Vurdere likviditet, ikke bare fortjeneste |
| Dekningsmarginrapport | Fortjeneste per enhet etter variable kostnader | En periode, ofte per artikkelnummer | Pris- og produktlinjebeslutninger |
Stay Updated on AI Visibility Trends
Get the latest insights on AI mentions, brand monitoring, and optimization strategies.
Resultatregnskap i AI-drevet handelsanalyse
Etter hvert som flere e-handelsoperatører driver butikker med slanke team, har det manuelle arbeidet med å bygge et resultatregnskap fra regneark og bankutskrifter blitt et av de tydeligste områdene hvor automatisering kan hjelpe. I stedet for å eksportere ordredata, refusjonsrapporter og annonseforbruk fra separate plattformer og avstemme dem manuelt hver måned, setter moderne e-handelsanalyseverktøy sammen resultatregnskapet kontinuerlig fra tilkoblede datakilder. AmICiteds eshop-rapporteringsverktøy inkluderer en bokføringsvisning som fungerer som et løpende daglig resultatregnskap: den henter ordreinntekter, rabatter, refusjoner og kostnadsdata sammen, slik at en handelsdrivende kan se bruttoinntekter, varekostnad og margin trende dag for dag i stedet for å vente på en månedlig avslutning. Den typen kontinuerlig oversikt blir stadig viktigere for merkevarer som også blir oppdaget gjennom AI-handelsassistenter som ChatGPT Shopping eller Perplexity Shopping, hvor en trafikktopp fra en AI-henvisning kan endre inntekts- og rabattlinjene i løpet av dager — et resultatregnskap som bare oppdateres månedlig vil gå glipp av historien om hvorvidt trafikken faktisk var lønnsom.
Beste praksis for å håndtere et resultatregnskap
- Avstem resultatregnskapet mot faktiske bank- og betalingsformidlerutskrifter minst månedlig for å fange opp avvik fra gebyrer, chargebacks eller uregistrerte refusjoner.
- Spor bruttomargin og nettomargin som prosenter, ikke bare i kroner, slik at sesongbaserte inntektssvingninger ikke skjuler reelle lønnsomhetstrender.
- Skill varekostnad rent fra driftskostnader — å slå sammen frakt eller emballasje i COGS versus driftskostnader inkonsekvent gjør måned-til-måned-sammenligninger meningsløse.
- Bygg en rullerende 90-dagers oversikt sammen med den månedlige rapporten, slik at én enkelt dårlig eller uvanlig god måned ikke forvrenger strategiske beslutninger.
- Gå gjennom resultatregnskapet opp mot markedsføringskalenderen; store rabattarrangementer eller annonsekampanjer bør være synlige som identifiserbare fall eller topper i spesifikke linjer, ikke bare et uskarpt gjennomsnitt.
Vanlige feil i resultatregnskap
Mange tidligfase e-handelsgründere bygger et resultatregnskap som bare sporer inntekter og annonseforbruk, og utelater oppfyllelse, betalingsbehandlingsgebyrer og programvareabonnementer helt; resultatet er en rapport som ser sunn ut mens den reelle nettomarginen er tynn eller negativ. En annen hyppig feil er å føre inntekter til brutto salgspris i stedet for netto etter rabatter og refusjoner, noe som blåser opp topplinjen og får marginprosentene til å se bedre ut enn de er — en butikk som kjører hyppige nettsideomfattende rabatter trenger nettoinntekter som basis for at alle påfølgende prosentandeler skal bety noe. Et tredje vanlig problem er inkonsekvente periodegrenser: å sammenligne en 31-dagers måned med en 28-dagers måned uten å normalisere for antall dager gjør trendlinjer misvisende, særlig for butikker med jevnt daglig ordrevolum. Noen virksomheter unnlater også å skille engangskostnader, som en stor lageravskrivning eller et engangsgebyr for programvaremigrering, fra tilbakevendende driftskostnader, noe som forvrenger trenden og kan utløse unødig alarm eller falsk trygghet i en enkelt måneds tall. Til slutt: et resultatregnskap som bygges helt for hånd i regneark, henger vanligvis uker etter virkeligheten, noe som betyr at et marginproblem som startet i begynnelsen av en kampanjeperiode ofte ikke er synlig før etter at kampanjen er over og skaden allerede er skjedd — et sterkt argument for å koble resultatregnskapet direkte til levende ordre- og kostnadsdata i stedet for å bygge det opp på nytt fra bunnen av hver måned.