


Rachunek zysków i strat
Rachunek zysków i strat (P&L), zwany również rachunkiem wyników, podsumowuje przychody, koszty i wydatki firmy w określonym okresie, pokazując, czy osiągnęła zysk czy stratę. W przypadku sklepów e-commerce typowy rachunek P&L przedstawia przychody netto, koszt własny sprzedaży, marżę brutto, koszty operacyjne i zysk netto w ujęciu dziennym, tygodniowym lub miesięcznym.
Definicja rachunku zysków i strat
Rachunek zysków i strat (P&L), znany również jako rachunek wyników, to raport finansowy podsumowujący przychody osiągnięte przez firmę oraz koszty poniesione w określonym okresie — tygodniu, miesiącu, kwartale lub roku. W przeciwieństwie do bilansu, który jest migawką tego, co firma posiada i jest winna w jednym momencie, P&L to ruchomy obraz wyników w czasie. Dla marki e-commerce P&L to jedyny raport, który odpowiada na najprostsze pytanie, jakie może zadać właściciel lub inwestor: po opłaceniu produktów, reklam, wysyłki i oprogramowania, czy sklep faktycznie zarobił pieniądze? Dobrze skonstruowany P&L dzieli to pytanie na warstwy — przychody brutto, przychody netto po zwrotach i rabatach, koszt własny sprzedaży, zysk brutto, koszty operacyjne i wreszcie zysk lub stratę netto — tak aby założyciel mógł zobaczyć nie tylko końcową liczbę, ale także która warstwa pomaga lub szkodzi wynikowi.
Jak tworzy się rachunek zysków i strat
Tworzenie P&L zaczyna się od przychodów brutto: każdy dolar sprzedaży zarejestrowany przed odliczeniami. Następnie odejmuje się rabaty, zwroty i towary zwrócone, aby uzyskać przychody netto — wielkość, która faktycznie odzwierciedla pieniądze zatrzymane przez firmę. Następnie odejmowany jest koszt własny sprzedaży (COGS), obejmujący bezpośredni koszt samych produktów plus koszty bezpośrednio przypisane, takie jak fracht przychodzący, co daje zysk brutto. Następnie odejmuje się koszty operacyjne: wydatki reklamowe, opłaty za przetwarzanie płatności, wysyłkę wychodzącą, magazynowanie, subskrypcje oprogramowania, wynagrodzenia i ewentualnie czynsz. To, co pozostaje, to zysk operacyjny, a po uwzględnieniu odsetek, podatków lub pozycji jednorazowych, wynik netto to zysk netto lub strata netto.
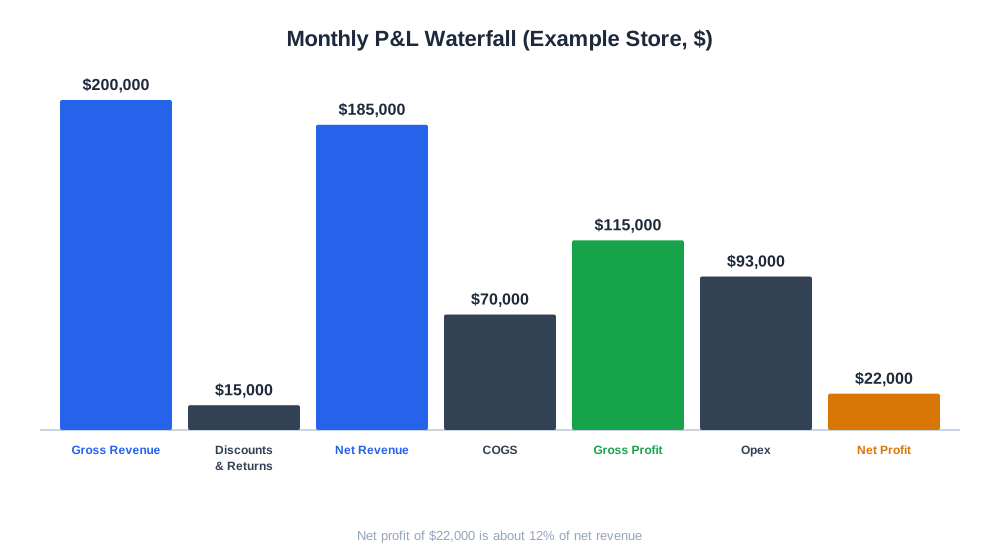
Uproszczony miesięczny przykład dla średniej wielkości sklepu DTC mógłby wyglądać następująco: przychody brutto w wysokości 200 000 dolarów, minus 15 000 dolarów rabatów i zwrotów, daje przychody netto w wysokości 185 000 dolarów. Koszt własny sprzedaży w wysokości 70 000 dolarów pozostawia zysk brutto w wysokości 115 000 dolarów, co stanowi marżę brutto około 62%. Koszty operacyjne — 45 000 dolarów na reklamę, 12 000 dolarów na wysyłkę, 6 000 dolarów na opłaty płatnicze i 30 000 dolarów na wynagrodzenia i oprogramowanie — łącznie 93 000 dolarów, pozostawiając zysk netto w wysokości 22 000 dolarów, czyli około 12% przychodów netto. Niewielkie zmiany w którejkolwiek z tych pozycji, szczególnie w wydatkach reklamowych lub rabatach, mogą znacząco zmienić tę końcową liczbę.

Ready to Monitor Your AI Visibility?
Track how AI chatbots mention your brand across ChatGPT, Perplexity, and other platforms.
Dlaczego P&L ma znaczenie dla marek e-commerce
P&L to podstawowe narzędzie do oceny, czy wzrost jest zdrowy, czy pusty. Same przychody to miernik próżności, jeśli pod nimi pogarsza się marża — sklep może zwiększyć sprzedaż brutto o 30% rok do roku, podczas gdy zysk netto maleje, ponieważ koszty pozyskania klientów rosły szybciej niż przychody lub ponieważ intensywniejszy kalendarz rabatów uszczuplił marżę brutto. Pożyczkodawcy, inwestorzy i nabywcy prawie zawsze proszą najpierw o P&L, ponieważ jest to najszybszy sposób oceny, czy model biznesowy jest zrównoważony. Wewnętrznie, P&L przeglądany w regularnym rytmie pozwala operatorowi wcześnie wychwycić problemy: nagły skok w pozycji kosztów towarów może sygnalizować podwyżkę cen przez dostawcę, która nie została przeniesiona na klientów, a rosnąca luka między marżą brutto a netto często wskazuje na wydatki marketingowe lub koszty realizacji zamówień, które po cichu wzrosły.
Rachunek zysków i strat a inne raporty finansowe
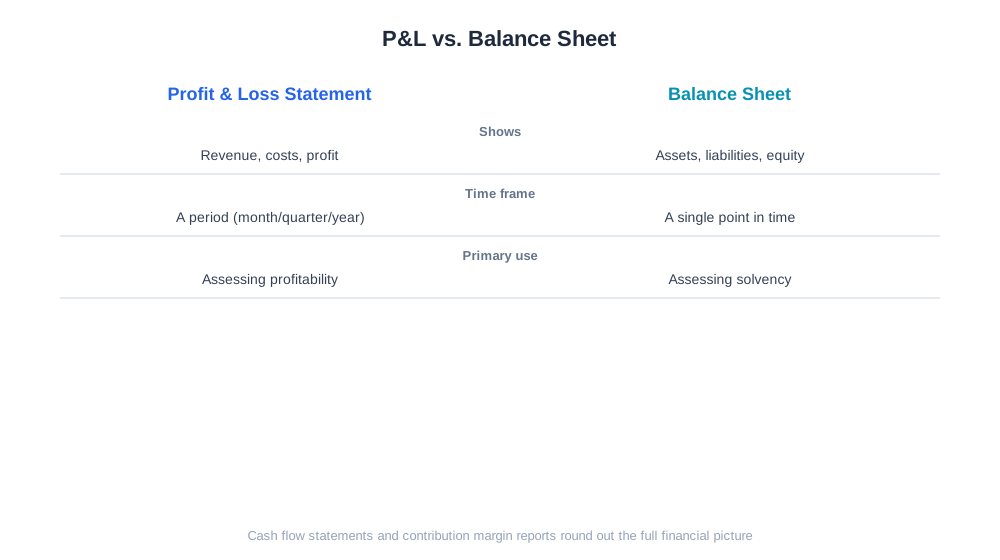
| Raport | Co pokazuje | Horyzont czasowy | Główne zastosowanie |
|---|---|---|---|
| Rachunek zysków i strat | Przychody, koszty i zysk | Okres (miesiąc, kwartał, rok) | Ocena rentowności |
| Bilans | Aktywa, pasywa i kapitał własny | Jeden punkt w czasie | Ocena wypłacalności i wartości netto |
| Rachunek przepływów pieniężnych | Przepływy pieniężne do i z firmy | Okres | Ocena płynności, nie tylko zysku |
| Raport marży kontrybucyjnej | Zysk na jednostkę po kosztach zmiennych | Okres, często dla pojedynczego SKU | Decyzje cenowe i dotyczące linii produktów |
Stay Updated on AI Visibility Trends
Get the latest insights on AI mentions, brand monitoring, and optimization strategies.
Rachunki zysków i strat w analityce e-commerce opartej na AI
W miarę jak coraz więcej operatorów e-commerce prowadzi sklepy z niewielkimi zespołami, ręczna praca polegająca na tworzeniu P&L z arkuszy kalkulacyjnych i wyciągów bankowych stała się jednym z obszarów, w których automatyzacja może najbardziej pomóc. Zamiast eksportowania danych o zamówieniach, raportów zwrotów i wydatków reklamowych z oddzielnych platform i ręcznego uzgadniania ich co miesiąc, nowoczesne narzędzia analityki e-commerce tworzą P&L w sposób ciągły z połączonych źródeł danych. Narzędzia raportowania eshop w AmICited zawierają widok księgi, który działa jak bieżący dzienny P&L: pobiera razem przychody z zamówień, rabaty, zwroty i dane kosztowe, aby sprzedawca mógł widzieć przychody brutto, koszt własny sprzedaży i marżę w ujęciu dzień po dniu, zamiast czekać na miesięczne zamknięcie. Taki ciągły widok ma coraz większe znaczenie dla marek, które są również odkrywane za pośrednictwem asystentów zakupowych AI, takich jak ChatGPT Shopping czy Perplexity Shopping, gdzie skok ruchu z cytowania przez AI może w ciągu kilku dni zmienić linie przychodów i rabatów — P&L aktualizowany tylko raz w miesiącu nie pokaże, czy ten ruch był faktycznie opłacalny.
Najlepsze praktyki zarządzania rachunkiem zysków i strat
- Uzgadniaj P&L z rzeczywistymi wyciągami bankowymi i z processorów płatności co najmniej raz w miesiącu, aby wychwycić rozbieżności wynikające z opłat, obciążeń zwrotnych lub nieodnotowanych zwrotów.
- Śledź marżę brutto i marżę netto jako wartości procentowe, nie tylko kwoty w dolarach, aby sezonowe wahania przychodów nie zacierały rzeczywistych trendów rentowności.
- Oddzielaj wyraźnie koszt własny sprzedaży od kosztów operacyjnych — niespójne wrzucanie wysyłki lub opakowania do COGS zamiast do kosztów operacyjnych sprawia, że porównania miesiąc do miesiąca tracą sens.
- Twórz kroczący widok 90-dniowy obok zestawienia miesięcznego, aby jeden zły lub wyjątkowo dobry miesiąc nie zniekształcał decyzji strategicznych.
- Przeglądaj P&L w kontekście kalendarza marketingowego; duże wydarzenia rabatowe lub kampanie reklamowe powinny być widoczne jako identyfikowalne spadki lub wzloty w poszczególnych liniach, a nie tylko rozmyta średnia.
Częste błędy w rachunku zysków i strat
Wielu założycieli e-commerce na wczesnym etapie tworzy P&L, który śledzi tylko przychody i wydatki reklamowe, pomijając całkowicie realizację zamówień, opłaty za przetwarzanie płatności i subskrypcje oprogramowania; efektem jest zestawienie, które wygląda zdrowo, podczas gdy rzeczywista marża netto jest niska lub ujemna. Innym częstym błędem jest rejestrowanie przychodów po cenie sprzedaży brutto, a nie po uwzględnieniu rabatów i zwrotów, co zawyża górną linię i sprawia, że procenty marży wyglądają lepiej, niż są w rzeczywistości — sklep często stosujący rabaty ogólnosklepowe potrzebuje przychodów netto jako punktu odniesienia, aby jakiekolwiek dalsze wartości procentowe miały znaczenie. Trzecim częstym problemem są niespójne granice okresów: porównywanie 31-dniowego miesiąca z 28-dniowym bez normalizacji pod kątem liczby dni sprawia, że linie trendów stają się mylące, szczególnie w sklepach ze stabilną dzienną liczbą zamówień. Niektóre firmy nie oddzielają również kosztów jednorazowych, takich jak duży odpis inwentarzowy lub jednorazowa opłata za migrację oprogramowania, od powtarzających się kosztów operacyjnych, co zniekształca trend i może wywołać niepotrzebny alarm lub fałszywe poczucie bezpieczeństwa w danych z pojedynczego miesiąca. Wreszcie, P&L tworzony w całości ręcznie w arkuszach kalkulacyjnych zwykle pozostaje w tyle za rzeczywistością o tygodnie, co oznacza, że problem z marżą, który zaczął się na początku okresu promocyjnego, często jest widoczny dopiero po zakończeniu promocji, gdy szkody są już dokonane — co stanowi silny argument za połączeniem P&L bezpośrednio z bieżącymi danymi o zamówieniach i kosztach, zamiast odtwarzania go od zera każdego miesiąca.