


Kostnad för sålda varor (KSV)
Kostnad för sålda varor (KSV) är den direkta kostnaden för att producera eller anskaffa de produkter ett företag säljer, inklusive material, tillverkning och inkommande frakt. Den exkluderar indirekta kostnader som marknadsföring, hyra eller löner och är det belopp som dras från intäkterna för att beräkna bruttovinsten. För e-handelsvarumärken är noggrann KSV-spårning på produktnivå grunden för alla prissättnings- eller marginalbeslut.
Definition av kostnad för sålda varor (KSV)
Kostnad för sålda varor (KSV) är den totala direkta kostnad ett företag har för att producera eller anskaffa de produkter det säljer under en given period. För ett fysiskt produktföretag innebär detta vanligtvis grossist- eller tillverkningskostnaden för varan plus eventuell inkommande frakt, tullavgifter och direkt arbete som krävs för att göra produkten redo för försäljning. KSV återfinns direkt under intäkterna i en resultaträkning, och intäkter minus KSV ger bruttovinst — de pengar som blir kvar innan marknadsföring, hyra, löner, programvara och andra driftskostnader betalas. KSV är inte detsamma som totala driftskostnader, och att blanda ihop dessa två är ett av de vanligaste sätten som tidiga e-handelsgrundare missbedömer hur sund deras verksamhet faktiskt är. En butik kan ha starka intäkter och ändå vara olönsam på enhetsnivå om KSV som andel av priset kryper för högt, vilket är anledningen till att KSV spåras både totalt, för redovisnings- och skatteändamål, och per produkt, för prissättnings- och sortimentsbeslut.
Hur KSV beräknas
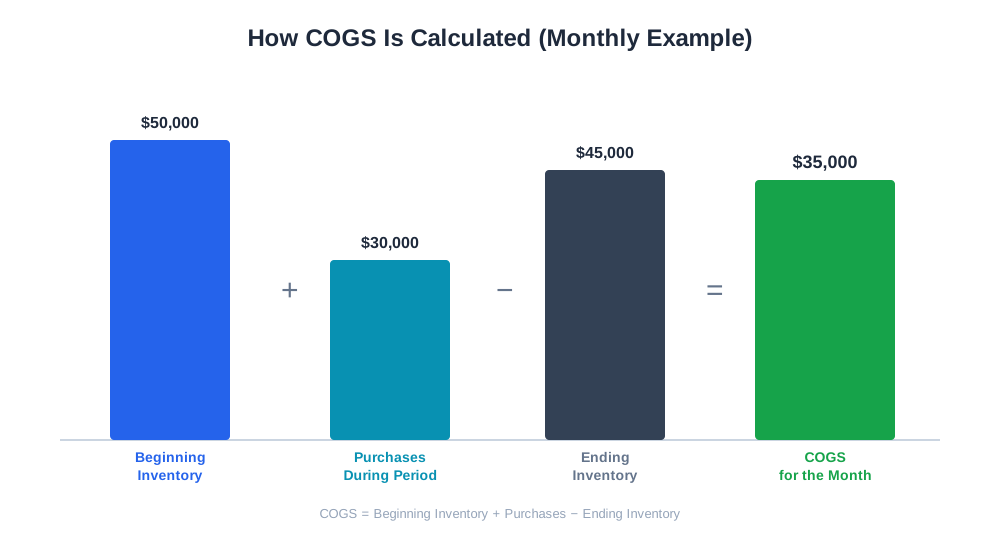
Standardredovisningsformeln för KSV över en period är:
KSV = Ingående lager + Inköp under perioden − Utgående lager
Denna formel fungerar på hela verksamhetsnivån: den fångar hur mycket lagervärde som faktiskt förbrukats genom försäljning, oavsett när det köptes in. Exempelvis, föreställ dig en butik som startar månaden med 50 000 kr i lager, köper ytterligare 30 000 kr i varor under månaden och slutar månaden med 45 000 kr kvar i lager. KSV för den månaden är 50 000 + 30 000 − 45 000 = 35 000 kr.
På produktnivå är KSV oftast enklare att resonera kring: det är styckkostnaden multiplicerad med antalet sålda enheter. Om en produkt kostar ett varumärke 12 kr att anskaffa och landa i lagret, och butiken säljer 500 enheter av den under en månad, är produktens KSV-bidrag för månaden 6 000 kr. Att multiplicera styckkostnad med sålda enheter för varje artikel och summera resultatet bör stämma väl överens med formeln för ingående/utgående lager ovan — en användbar sanity check när siffrorna avviker, vilket oftast signalerar ett kostnadsfel någonstans i sortimentet.
Varför KSV är viktigt för e-handelsvarumärken
KSV är den enskilt största hävstången de flesta e-handelsvarumärken har över lönsamheten, eftersom det vanligtvis representerar den största kostnadsposten i resultaträkningen — större än marknadsföring, större än uppfyllnad, större än plattformsavgifter. Varje prissättningsbeslut, leverantörsförhandling och sortimentsbeslut går via KSV. Ett varumärke som inte spårar KSV noggrant på artikelnummernivå kan systematiskt ge för stora rabatter på sina produkter med lägst marginal, prissätta nya lanseringar för lågt i förhållande till verklig kostnad, eller missa att en “hjälteprodukt” mätt i intäkter egentligen är en marginalbidragsgivare när den verkliga landade kostnaden räknats in.
KSV avgör också direkt hur mycket utrymme ett varumärke har för kundanskaffningsutgifter, rabatter och gränser för fri frakt. En produkt med 70 % bruttomarginal kan absorbera en mycket mer aggressiv marknadsföringsstrategi än en med 30 % marginal, och varumärken som sätter kampanjkalendrar utan att kontrollera KSV per produkt kör ofta kampanjer som genererar intäkter samtidigt som de förstör vinsten.
KSV vs. relaterade kostnadsmått
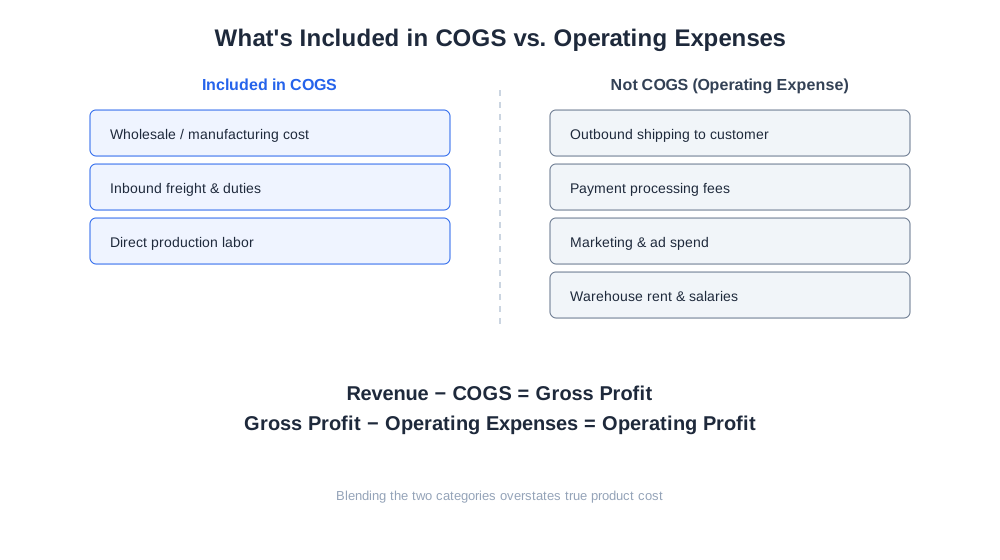
| Mått | Vad det fångar | Ingår i KSV? |
|---|---|---|
| Grossist-/tillverkningskostnad | Priset som betalas för att tillverka eller köpa produkten | Ja |
| Inkommande frakt och tullavgifter | Kostnad för att frakta in varor till lagret | Ja |
| Direkt produktionsarbete | Arbete direkt kopplat till att tillverka produkten | Ja |
| Utgående frakt till kund | Kostnad för att leverera den sålda ordern | Nej — uppfyllnadskostnad |
| Betalningshanteringsavgifter | Kortnätverks- och gatewayavgifter | Nej — driftskostnad |
| Marknadsföring och annonsutgifter | Kostnad för att anskaffa kunden | Nej — driftskostnad |
| Lagerhyra och personallöner | Overhead för att driva verksamheten | Nej — driftskostnad |

Stay Updated on AI Visibility Trends
Get the latest insights on AI mentions, brand monitoring, and optimization strategies.
KSV och AI-driven handel
I takt med att shopping alltmer går via AI-assistenter som ChatGPT Shopping, Perplexity Shopping och Amazon Rufus, står varumärken under nytt tryck att konkurrera med pris på ett transparent sätt, eftersom dessa assistenter ofta visar jämförbara produkter och priser sida vid sida istället för att förlita sig på en enskild butiks presentation. Det gör att korrekt, realtidsbaserad KSV-insyn blir viktigare, inte mindre — ett varumärke som inte känner till sin verkliga styckkostnad har ingen tillförlitlig botten för hur mycket det kan sänka priset för att vara konkurrenskraftigt i en AI-genererad jämförelse utan att sälja med förlust.
Det är här produktnivåns kostnadsdata blir ett operativt verktyg snarare än en kvartalsvis redovisningsövning. AmICiteds eshop_get_operations och eshop_list_product_costs verktyg hämtar faktiska inköpskostnader per produkt direkt från en ansluten butik, så att en handlare kan se levande KSV per artikel tillsammans med intäkts- och trafikdata som redan spåras — istället för att förlita sig på en kalkylarksuppskattning som blir inaktuell så snart en leverantör ändrar prissättningen.
Bästa praxis för att spåra KSV
- Spåra kostnad på artikelnummernivå, inte som en enda blandad procentandel över hela sortimentet — blandade marginaler döljer enskilda förlustprodukter
- Uppdatera styckkostnader närhelst en leverantörsprisändring, valutafluktuation eller ny frakttaxa träder i kraft, snarare än enligt ett fast kvartalsschema
- Inkludera inkommande frakt och tullavgifter i beräkningar av landad kostnad, inte bara fakturapriset från leverantören
- Stäm av KSV-totaler på artikelnummernivå mot formeln för ingående/utgående lager periodiskt för att fånga inmatningsfel
- Separera KSV från uppfyllnads- och marknadsföringskostnader tydligt i ditt redovisningssystem så att bruttomarginalsiffror förblir meningsfulla
- Granska KSV innan du lanserar någon butiksomfattande rabatt eller kampanjkalender, inte efteråt
Vanliga KSV-misstag
Ett vanligt misstag är att använda en enda genomsnittlig kostnadsprocent över hela sortimentet istället för att spåra kostnad per artikel. Detta kan visa en sund bruttomarginal på 40 % totalt samtidigt som det döljer att ett populärt paket eller en storsäljare faktiskt säljs nära break-even när dess verkliga landade kostnad tillämpas — lösningen är att gå över till kostnadsspårning per produkt istället för ett enda blandat antagande.
Ett annat vanligt problem är att utesluta inkommande frakt och tullavgifter från KSV, vilket underskattar den verkliga produktkostnaden, särskilt för varumärken som importerar från utländska leverantörer där fraktkostnader kan variera kraftigt mellan sändningar. När fraktpriserna skjuter i höjden kommer ett varumärke som bara spårar leverantörens fakturapris att se bruttomarginalen vara stabil på papperet medan den i verkligheten urholkas.
Vissa varumärken låter också KSV-data bli inaktuell efter en leverantörsförhandling eller ett fabriksbyte och fortsätter att använda förra årets kostnadssiffror i prissättningsbeslut. Detta skapar en skillnad mellan rapporterad marginal och faktisk marginal som bara upptäcks när någon stämmer av bankutdrag mot bokföringen, ofta efter flera månader av felprissatta kampanjer.
Slutligen, att behandla utgående frakt eller betalningshanteringsavgifter som en del av KSV, istället för som separata driftskostnader, blåser upp den upplevda kostnaden för varor och kan leda till att ett varumärke prissätter produkter för högt för att kompensera för kostnader som hör hemma i en helt annan del av resultaträkningen.