


Náklady na prodané zboží (COGS)
Náklady na prodané zboží (COGS) jsou přímé náklady na výrobu nebo pořízení produktů, které podnik prodává, včetně materiálu, výroby a příchozí přepravy. Nezahrnují nepřímé náklady jako marketing, nájemné nebo mzdy a jsou částkou odečtenou od výnosů pro výpočet hrubého zisku. Pro e-commerce značky je přesné sledování COGS na úrovni produktu základem každého cenového nebo maržového rozhodnutí.
Definice nákladů na prodané zboží (COGS)
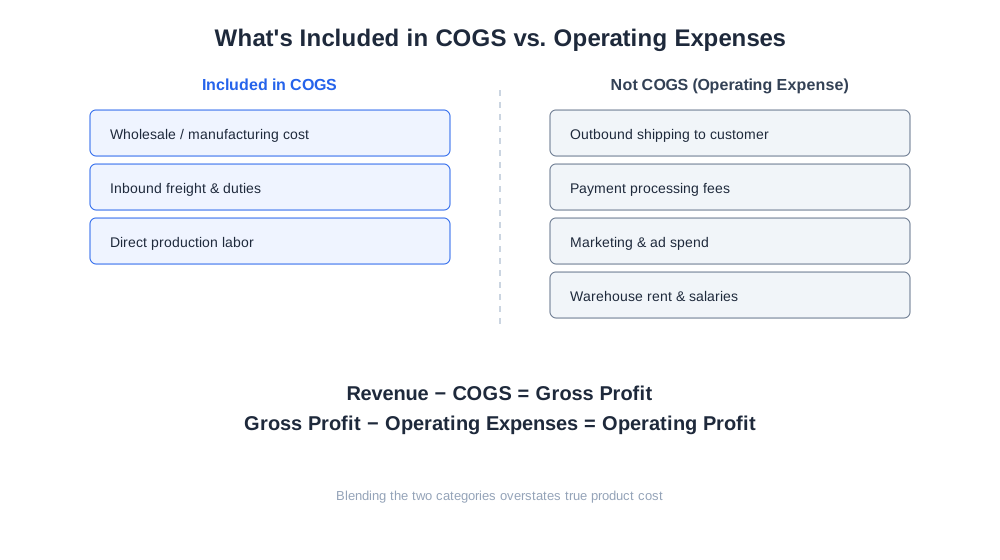
Náklady na prodané zboží (COGS) jsou celkové přímé náklady, které podnik vynaloží na výrobu nebo pořízení produktů, jež prodá během daného období. U podniku s fyzickými produkty to obvykle znamená velkoobchodní nebo výrobní cenu položky plus veškerou příchozí přepravu, celní poplatky a přímou práci potřebnou k přípravě produktu k prodeji. COGS se ve výkazu zisků a ztrát nachází přímo pod výnosy a výnosy minus COGS dávají hrubý zisk – peníze, které zůstanou po zaplacení marketingu, nájemného, mezd, softwaru a dalších provozních nákladů. COGS nejsou totožné s celkovými provozními náklady a jejich záměna patří mezi nejčastější způsoby, jak zakladatelé e-commerce v rané fázi špatně odhadnou, jak zdravý jejich podnik skutečně je. Obchod může mít silné výnosy a přesto být na úrovni jednotky neziskový, pokud COGS jako procento ceny příliš vzrostou – proto se COGS sledují jak agregovaně (pro účetní a daňové účely), tak na úrovni produktu (pro cenová a merchandisingová rozhodnutí).
Jak se COGS vypočítávají
Standardní účetní vzorec pro COGS za určité období je:
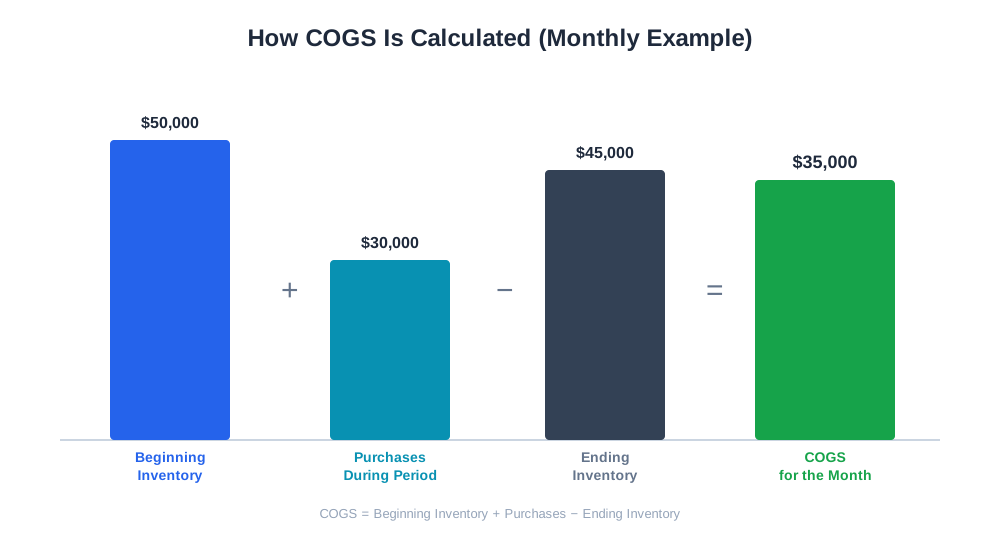
COGS = Počáteční zásoba + Nákupy během období − Konečná zásoba
Tento vzorec funguje na úrovni celého podniku: zachycuje, jaká hodnota zásob byla skutečně spotřebována prodejem, bez ohledu na to, kdy byla nakoupena. Představte si například obchod, který začíná měsíc s 50 000 USD zásob na skladě, během měsíce nakoupí dalších 30 000 USD zboží a měsíc končí se 45 000 USD zbývajících zásob. COGS za tento měsíc činí 50 000 + 30 000 − 45 000 = 35 000 USD.
Na úrovni produktu jsou COGS obvykle jednodušší: jsou to náklady na jednotku vynásobené počtem prodaných kusů. Pokud produkt stojí značku 12 USD na pořízení a uskladnění a obchod prodá 500 kusů za měsíc, příspěvek tohoto produktu k COGS za měsíc činí 6 000 USD. Vynásobení nákladů na jednotku počtem prodaných kusů u každé SKU a sečtení výsledku by se mělo těsně shodovat s výše uvedeným vzorcem počáteční/konečné zásoby – užitečná kontrola správnosti, když se čísla rozcházejí, což obvykle signalizuje chybu v kalkulaci nákladů někde v katalogu.
Proč na COGS záleží e-commerce značkám
COGS jsou největší pákou, kterou většina e-commerce značek má nad ziskovostí, protože obvykle představují největší nákladovou kategorii ve výkazu zisků a ztrát – větší než marketing, větší než realizace objednávek, větší než poplatky platformy. Každé cenové rozhodnutí, vyjednávání s dodavatelem a rozhodnutí o produktovém mixu prochází přes COGS. Značka, která nesleduje COGS přesně na úrovni SKU, může systematicky příliš slevňovat své produkty s nejnižší marží, podceňovat nové produkty vzhledem ke skutečným nákladům nebo přehlížet, že „hlavní" produkt podle výnosů je ve skutečnosti jen okrajovým přispěvatelem, jakmile se započítají skutečné celkové pořizovací náklady.
COGS také přímo určují, jak velký prostor má značka pro výdaje na získávání zákazníků, slevy a hranice pro dopravu zdarma. Produkt se 70% hrubou marží může absorbovat mnohem agresivnější propagační strategii než produkt s 30% marží – a značky, které nastavují propagační kalendáře bez kontroly COGS na produkt, často spouštějí kampaně, které generují výnosy, ale ničí zisk.
COGS vs. související nákladové metriky
| Metrika | Co zachycuje | Zahrnuto do COGS? |
|---|---|---|
| Velkoobchodní / výrobní náklady | Cena zaplacená za výrobu nebo nákup produktu | Ano |
| Příchozí přeprava a cla | Náklady na dopravu zásob do skladu | Ano |
| Přímá výrobní práce | Práce přímo spojená s výrobou produktu | Ano |
| Odchozí doprava k zákazníkovi | Náklady na doručení prodané objednávky | Ne – náklad na realizaci |
| Poplatky za zpracování plateb | Poplatky kartovým sítím a bráně | Ne – provozní náklad |
| Marketing a výdaje na reklamu | Náklady na získání zákazníka | Ne – provozní náklad |
| Nájem skladu a mzdy zaměstnanců | Režie na provoz podniku | Ne – provozní náklad |

Stay Updated on AI Visibility Trends
Get the latest insights on AI mentions, brand monitoring, and optimization strategies.
COGS a obchod řízený AI
S tím, jak nakupování stále častěji probíhá přes AI asistenty, jako jsou ChatGPT Shopping, Perplexity Shopping a Amazon Rufus, jsou značky pod novým tlakem transparentně konkurovat cenou, protože tito asistenti často zobrazují srovnatelné produkty a ceny vedle sebe, namísto spoléhání se na rámec jediného obchodu. To činí přesnou viditelnost COGS v reálném čase důležitější než dříve – značka, která nezná své skutečné náklady na produkt, nemá spolehlivou spodní hranici, jak nízko může snížit cenu, aby zůstala konkurenceschopná v AI srovnání, aniž by prodávala se ztrátou.
Zde se data o nákladech na úrovni produktu stávají provozním nástrojem, nikoli čtvrtletním účetním cvičením. Nástroje AmICited eshop_get_operations a eshop_list_product_costs získávají skutečné nákupní náklady na produkt přímo z propojeného obchodu, takže obchodník vidí živé COGS podle SKU spolu s již sledovanými daty o výnosech a návštěvnosti – namísto spoléhání se na odhad v tabulce, který zastará v okamžiku, kdy dodavatel změní ceny.
Osvědčené postupy pro sledování COGS
- Sledujte náklady na úrovni SKU, nikoli jako jediné smíšené procento napříč celým katalogem – smíšené marže skrývají jednotlivé ztrátové produkty
- Aktualizujte náklady na jednotku vždy, když dojde ke změně ceny dodavatele, měnovému posunu nebo nové sazbě přepravy, nikoli podle pevného čtvrtletního harmonogramu
- Zahrňte příchozí přepravu a cla do výpočtu celkových pořizovacích nákladů, nejen fakturační cenu od dodavatele
- Pravidelně porovnávejte součty COGS na úrovni SKU se vzorcem počáteční/konečné zásoby, abyste zachytili chyby při zadávání dat
- Čistě oddělte COGS od nákladů na realizaci a marketing ve svém účetním systému, aby ukazatele hrubé marže zůstaly smysluplné
- Přehodnoťte COGS před spuštěním jakékoli celoprodejní slevy nebo propagačního kalendáře, nikoli až po něm
Časté chyby u COGS
Častou chybou je použití jediného průměrného procenta nákladů napříč celým katalogem namísto sledování nákladů na SKU. To může vykazovat zdravou 40% hrubou marži celkově, přičemž maskuje, že oblíbený balíček nebo bestseller se ve skutečnosti prodává téměř na nule, jakmile se aplikují jeho skutečné celkové pořizovací náklady – řešením je přejít na sledování nákladů na produkt namísto jediného smíšeného předpokladu.
Dalším častým problémem je vyloučení příchozí přepravy a cel z COGS, což podhodnocuje skutečné náklady na produkt, zejména u značek dovážejících od zámořských dodavatelů, kde se přepravní náklady mohou mezi zásilkami výrazně lišit. Když sazby přepravy vzrostou, značka, která sleduje pouze fakturační cenu dodavatele, uvidí hrubou marži na papíře jako stabilní, zatímco ve skutečnosti se eroduje.
Některé značky také nechávají data COGS zastarat po převisdnání s dodavatelem nebo změně továrny a nadále používají loňské údaje o nákladech při cenových rozhodnutích. To vytváří mezeru mezi vykazovanou a skutečnou marží, která se projeví až ve chvíli, když někdo odsouhlasí bankovní výpisy s účetnictvím – často až po několika měsících nesprávně naceněných akcí.
A konečně, považování odchozí dopravy nebo poplatků za zpracování plateb za součást COGS, namísto samostatných provozních nákladů, nafukuje vnímané náklady na zboží a může vést k předražení produktů, aby se kompenzovaly náklady, které patří do jiné části výkazu zisků a ztrát.